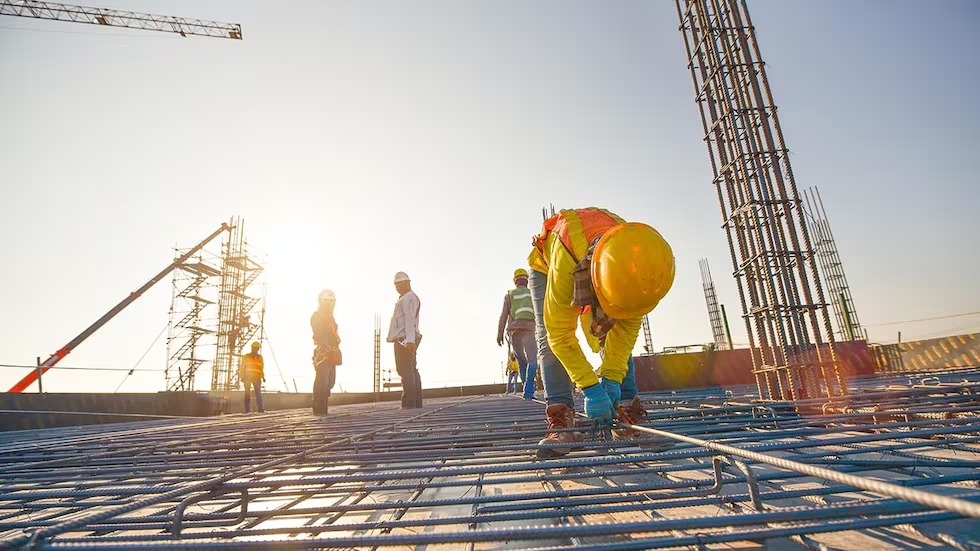
La paralización de la inversión estatal desplomó la actividad de la construcción a niveles de 2021, pero en un contexto económico mucho más frágil. La crisis no es solo sectorial: afecta al empleo, al comercio local y a la producción minera que abastece a la industria. Olavarría se convierte en el símbolo del impacto.
Una economía que se desacelera desde los cimientos
La construcción, motor clásico de recuperación económica en la Argentina, atraviesa uno de sus peores momentos en más de una década.
Desde la suspensión de gran parte de la obra pública nacional, el sector acumula 120.000 puestos de trabajo perdidos entre julio de 2023 y octubre de 2025, según el IERIC y la Cámara Argentina de la Construcción (CAMARCO). Los niveles de empleo formal volvieron a similares a los de la pospandemia —pero esta vez sin impulso de recuperación a la vista.
Los indicadores confirman el deterioro:
-
Índice Construya: en terreno negativo, afectado por el freno de la obra residencial.
-
Consumo de cemento: apenas por encima del año previo, pero lejos del promedio histórico.
-
ISAC: todavía muy por debajo de agosto de 2023.
“El golpe al empleo es mucho mayor que lo que reflejan los registros formales. Estamos viendo caída de subcontratistas y personal precarizado”, advirtió Gustavo Weiss, titular de CAMARCO.
Olavarría: cuando el parate de la construcción paraliza una ciudad
Olavarría, corazón productivo de la industria de los agregados pétreos y el cemento, evidencia en números el freno nacional.
La actividad en la región opera al 25% de su capacidad instalada, según la Cámara de la Piedra. Eso no solo afecta a las empresas mineras, sino a toda la economía local.
“Tenemos alrededor de 20 puntos menos de movimiento en la economía local”, explica Bernardo Baldino, subsecretario de Empresas e Inversiones del municipio.
La contracción derivó en:
-
1.500 empleos perdidos en un año
-
Traslado masivo de trabajadores formales a monotributo
-
$2.000 millones menos circulando en la economía de la ciudad
-
Comercios y servicios afectados por la caída del consumo
“No es solo el empleo directo. La construcción es derrame: restaurantes, indumentaria, transporte, talleres. Todo se frena”, señala Baldino.
Canteras en alerta: producción mínima y riesgo de perder experiencia técnica
La Cámara de la Piedra advierte que las canteras pasaron de producir 1 millón de toneladas mensuales —y hasta 2,1 millones en 2017— a 400.000 toneladas en la actualidad.
“Lo que más preocupa no es solo la baja de la producción, sino la pérdida de personal capacitado. Son trabajadores con 15 años de experiencia. Eso no se recupera de un día para el otro”, afirmó Gustavo Núñez, presidente de la Cámara.
La reducción de actividad, señalan, no solo implica menos ingresos: compromete la continuidad operativa de la industria minera que abastece cemento, cal, áridos y materiales para infraestructura.
Privatización de rutas: ¿reactivación o parche?
El Gobierno avanza en la privatización de rutas y autopistas en Buenos Aires, La Pampa, Santa Fe, Corrientes y Entre Ríos.
El sector minero y de la construcción ve esta decisión como una oportunidad parcial de reactivación, financiada por el BICE y operadores privados.
Sin embargo, especialistas advierten:
-
Si la obra pública nacional no se reanuda, la recuperación será sectorial y limitada.
-
La construcción privada no despega sin crédito y sin recomposición salarial.
Próximos meses: la clave está en la ejecución real, no en el presupuesto
El presupuesto 2026 de Vialidad prevé un aumento nominal del 1,9%. Pero con una inflación acumulada, significa una caída real del 10,6%.
“Lo que importa no es cuánto se anuncia, sino cuánto se ejecuta”, remarcó Weiss.
El economista Claudio Caprarullo fue más directo:
“La economía no puede recuperarse sin reactivar la construcción. Su efecto multiplicador es mayor que cualquier baja de impuestos o estímulo financiero”.
Construcción, minería y mercado interno: cuando se frena uno, se frena todo
La crisis de la construcción no solo refleja la suspensión de obras: expone la fragilidad del entramado productivo argentino. Sin infraestructura, logística y obra pública estratégica, la capacidad exportadora y el crecimiento industrial se vuelven inviables.
La construcción no es gasto: es plataforma de desarrollo, desde rutas y escuelas hasta parques industriales y viviendas.