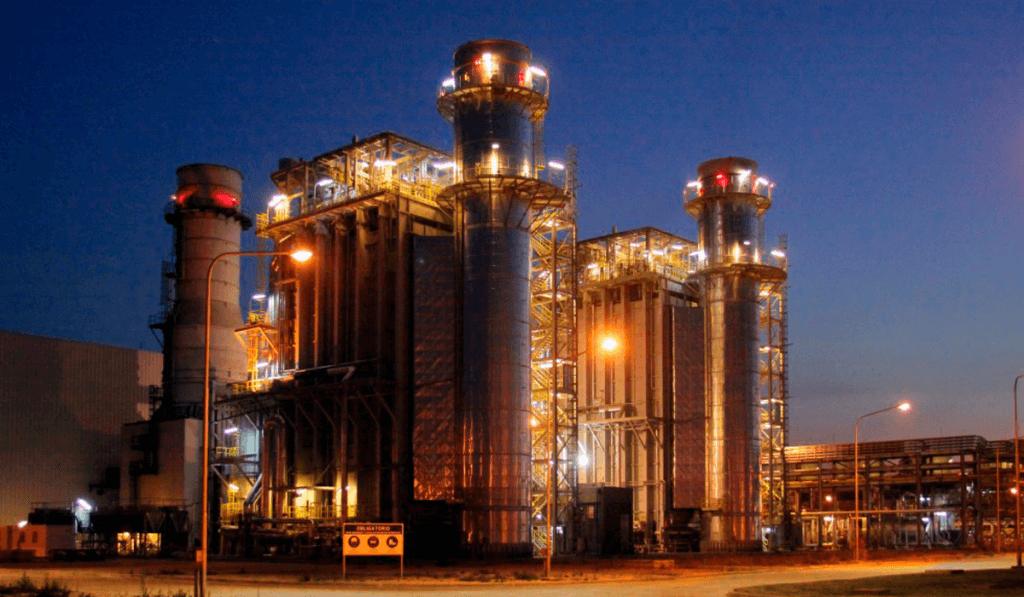
El mercado de generación eléctrica en la Argentina registra un movimiento corporativo de alto impacto. El holding Pampa Energía presentó una oferta privada para adquirir las participaciones accionarias de la estadounidense AES en las centrales termoeléctricas José de San Martín, Manuel Belgrano y Guillermo Brown, tres usinas que suman 2.314 MW de potencia instalada y figuran en el radar privatizador del Estado nacional.
potencia instalada conjunta entre las centrales San Martín, Manuel Belgrano y Guillermo Brown
Derechos de preferencia, porcentajes accionarios y la jugada de Pampa
Tras la presentación de la propuesta por parte de Pampa Energía, los socios accionistas de José de San Martín y Manuel Belgrano fueron formalmente notificados de la oferta. De acuerdo con los estatutos de creación de ambas sociedades y los mecanismos previstos en esos acuerdos, quienes ostentan derecho de preferencia disponen de un plazo que se extiende hasta la próxima semana para resolver si igualan las condiciones económicas y contractuales planteadas por el grupo que encabeza Marcelo Mindlin. En caso de que más de un socio decida ejercer esa facultad, la adjudicación de las acciones en venta correspondientes a AES se distribuiría a prorrata en función de las participaciones que cada uno ya posee en la respectiva sociedad. Según los registros del desglose del Ente Nacional Regulador de la Electricidad (ENRE), AES cuenta con una participación del 6,37% en José de San Martín y del 7,17% en Manuel Belgrano. Frente a ese paquete, Central Puerto —el principal accionista privado en ambas centrales— acumula un 11,31% en San Martín y un 12,72% en Manuel Belgrano al sumar las tenencias que corresponden a Central Costanera, sociedad cuyo control pasó a manos de Central Puerto en 2024. A su vez, Enel Generación registra un 5,60% en San Martín y un 6,23% en Manuel Belgrano, mientras que Orazul Energy Cerros Colorados, adquirida por el grupo Aconcagua Energía, participa con el 2,01% y el 2,26%, respectivamente. En el mapa societario también figuran participaciones minoritarias como las de Hidroeléctrica Ameghino —con 0,43% en San Martín y 0,48% en Manuel Belgrano— y Central Dock Sud, controlada por YPF Luz, con 0,42% y 0,47%. De acuerdo con las fuentes al tanto de la transacción, dada la magnitud marginal de esos porcentajes, dichos accionistas no cuentan con el derecho de preferencia aplicable a la operación sobre las acciones de AES. Por su parte, Pampa Energía ya posee una tenencia directa del 2,84% en San Martín y del 3,19% en Manuel Belgrano, porcentajes que ascienden al 5,02% y al 5,64%, respectivamente, al computar las participaciones en manos de Hidroeléctrica Los Nihuiles e Hidroeléctrica Diamante, sociedades vinculadas al grupo. En cuanto a Central Termoeléctrica Guillermo Brown, el esquema previsto tras la liquidación del fideicomiso asigna un 70% a Enarsa y un 30% al grupo AES —canalizado a través de AES Argentina Generación y AES Electroinversora—, sin que rija en este caso el sistema de derechos de preferencia que sí aplica sobre las dos centrales de mayor tamaño (TSM y TMB). Aunque el monto exacto de la oferta no trascendió oficialmente, fuentes conocedoras del proceso indicaron que Pampa Energía habría acercado una valuación superior a lo que se estima como valor de mercado de los paquetes accionarios de AES. Según el análisis de un consultor vinculado a la operación, esa prima busca acotar los incentivos de los demás socios de San Martín y Manuel Belgrano a igualar la propuesta, ya que un precio más elevado exige un desembolso mayor a quienes evalúen hacer uso de su derecho de preferencia.— Consultor al tanto del proceso
El cronograma privatizador y el rol de Enarsa en las tres usinas
La oferta privada por las acciones de AES se inserta dentro de un calendario regulatorio y privatizador que el gobierno nacional puso en marcha para desprenderse de participaciones estatales en el sector de generación eléctrica. En septiembre, mediante decreto, el Ejecutivo autorizó la venta del 68,83% que Enarsa detenta en Termoeléctrica José de San Martín y del 65,01% que posee en Termoeléctrica Manuel Belgrano, dos paquetes mayoritarios cuya documentación licitatoria y pliegos los actores del mercado aguardan conocer en las próximas semanas. En el caso de Guillermo Brown, el camino hacia la licitación de la participación estatal presenta particularidades propias: la transferencia o venta de la porción pública está condicionada a la liquidación del fideicomiso correspondiente y a la formalización de Enarsa como accionista, con un piso del 70% fijado por decreto para la participación estatal. Para el conjunto de la industria eléctrica, la secuencia entre la salida de AES de estas sociedades, la eventual consolidación de posiciones por parte de grupos privados locales y la posterior licitación de las acciones de Enarsa define un proceso de reordenamiento estructural. Quienes participen hoy en la compra de los paquetes minoritarios o parciales en manos de AES ganan conocimiento operativo, presencia societaria y posicionamiento previo de cara a las futuras rondas licitatorias de las tenencias estatales.Potencia térmica, mercado a término y cuellos de botella en el transporte
Desde una perspectiva técnica y comercial, las tres centrales involucradas aportan un volumen significativo de generación térmica distribuida en puntos estratégicos de la geografía productiva y portuaria del país. Termoeléctrica José de San Martín, ubicada en Timbúes, al norte de Rosario, cuenta con 865 MW de potencia instalada; Termoeléctrica Manuel Belgrano, emplazada en Campana, al norte de la provincia de Buenos Aires, dispone de 873 MW —aportando entre ambas 1.738 MW sobre el corredor del Litoral y el área metropolitana norte—; y Central Termoeléctrica Guillermo Brown, localizada en General Daniel Cerri, en el partido de Bahía Blanca, suma otros 576 MW. La lectura estratégica detrás del interés de Pampa Energía responde a transformaciones más amplias en el mercado energético global y local. A escala internacional, la expansión acelerada de los centros de datos (data centers) en Estados Unidos ha prolongado los plazos de entrega de turbinas a gas, un factor que revaloriza en mercados como el argentino las centrales térmicas ya instaladas y operativas que cuentan con capacidad para atender contratos de abastecimiento con grandes usuarios. La apertura y consolidación de la contratación entre privados abre oportunidades comerciales para respaldar demandas firmes sobre parques generadores existentes. Sin embargo, la capacidad de entregar potencia firme no depende únicamente de la disponibilidad de las máquinas en planta, sino también de las condiciones del sistema de transporte eléctrico. Una central puede tener unidades disponibles y, aun así, verse condicionada por restricciones de transmisión en determinadas franjas horarias que limiten la garantía de suministro hacia un cliente específico. Esa problemática fue subrayada por Rubén Turienzo, director comercial de Generación de Pampa Energía, durante el Renewables & Electricity Day realizado el 29 de septiembre, donde sostuvo que lo inmediato pasa por apalancar las inversiones que permitan incorporar potencia o energía al menor costo posible. Como ejemplo concreto, el ejecutivo mencionó que la línea de alta tensión entre Vivoratá y Plomer podría liberar 1.200 MW con una inversión inferior a los US$ 300 millones. En esa misma línea de razonamiento, la eventual adquisición de las acciones de AES en San Martín y Manuel Belgrano —sobre el corredor del Litoral— y el ingreso en Guillermo Brown, en Bahía Blanca, ampliarían el abanico comercial de Pampa Energía. Si se concretan obras de transporte que descompriman las restricciones de la red eléctrica, una parte relevante de la generación térmica ya instalada podría respaldar un mayor volumen de contratos de suministro en firme para grandes consumidores.La respuesta se definirá en los próximos días con el vencimiento del plazo de preferencia en San Martín y Manuel Belgrano, abriendo una nueva etapa en la reconfiguración privada de la generación eléctrica argentina.
Ficha Resumen
Oferente: Pampa Energía
Vendedor de las acciones: Grupo AES (con cierre de venta de su matriz previsto para el 2 de diciembre)
Centrales involucradas: José de San Martín (865 MW), Manuel Belgrano (873 MW) y Guillermo Brown (576 MW)
Potencia total: 2.314 MW instalados
Marco privatizador: Ventas de participaciones de Enarsa autorizadas por decreto (68,83% en TSM, 65,01% en TMB y piso del 70% en Guillermo Brown tras liquidar fideicomiso)