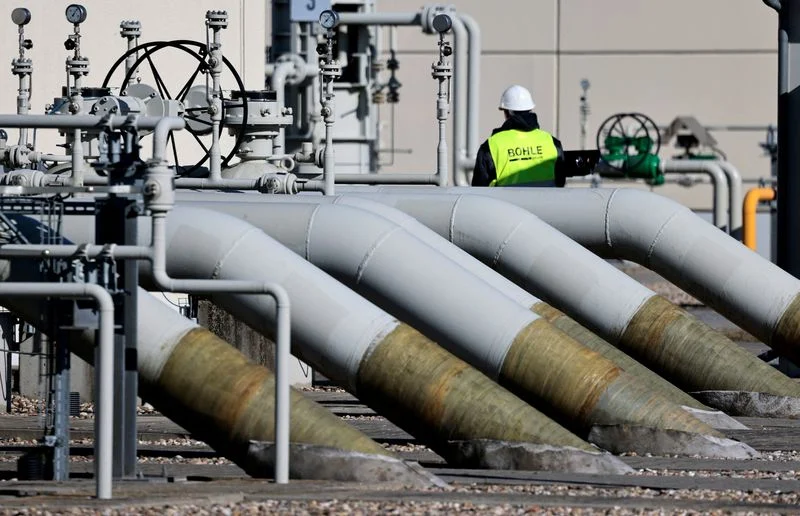
Los mercados internacionales de materias primas energéticas experimentaron una fuerte contracción en las cotizaciones de referencia. Mientras los contratos de gas natural en el mercado europeo profundizaron su tendencia a la baja, el petróleo sufrió un desplome abrupto que superó el 20% en su balance semanal, arrastrado por factores geopolíticos, fluctuaciones en la demanda global y la recomposición de los inventarios estratégicos.
Impacto sobre los mercados exportadores y la macroeconomía
El desplome semanal del petróleo y la corrección bajista en el gas europeo reconfiguran de manera inmediata los cálculos financieros de los países productores y de las corporaciones dedicadas a la exploración y explotación de hidrocarburos. Para las economías emergentes con alta dependencia de las rentas hidrocarburíferas, una baja de semejante magnitud en el precio internacional del crudo introduce presiones fiscales significativas y obliga a revisar los presupuestos de inversión destinados al desarrollo de yacimientos no convencionales y proyectos offshore. Sin embargo, los analistas financieros señalan que estas correcciones cíclicas forman parte de la dinámica habitual de los mercados de materias primas, donde los ciclos de precios elevados suelen incentivar un aumento en la oferta global que posteriormente presiona los valores a la baja, equilibrando gradualmente los costos para las industrias consumidoras y las cadenas de refinación.Perspectivas para la demanda industrial y los inventarios globales
Hacia adelante, la atención de los operadores bursátiles se mantiene fija en la evolución de los inventarios comerciales de crudo en los Estados Unidos y en las decisiones de política de oferta que adopten los principales productores nucleados en la OPEP+. La capacidad de la demanda industrial global para absorber los actuales excedentes de producción determinará si el desplome reciente constituye un ajuste transitorio o el inicio de un cambio de tendencia bajista más prolongado en el tiempo. Por su parte, el mercado europeo de gas continuará monitorizando las condiciones meteorológicas a lo largo del invierno boreal, consciente de que cualquier ola de frío extremo puede alterar repentinamente el equilibrio de las reservas y reactivar la volatilidad en las cotizaciones mayoristas.“Un desplome semanal del 20% en el petróleo y la baja sostenida del gas en Europa evidencian que los mercados energéticos son altamente sensibles a la recomposición de stocks y a las expectativas de demanda global. La volatilidad seguirá siendo la regla para las materias primas durante el próximo ciclo.” — Análisis de los mercados internacionales de commodities.
Proyecciones bursátiles hacia el cierre del ejercicio
Las mesas de operaciones continuarán operando con extrema cautela, evaluando los informes mensuales de organismos internacionales sobre oferta y demanda de energía, mientras las empresas del sector ajustan sus estrategias financieras para mitigar el impacto de la volatilidad en sus flujos de caja.Puntos clave de la caída en los mercados energéticos
- Desplome del crudo: El petróleo registró una caída semanal superior al 20% en las principales referencias globales.
- Gas europeo a la baja: Los precios mayoristas del gas natural en Europa profundizan su descenso por altos niveles de almacenamiento.
- Factores explicativos: Moderación de riesgos geopolíticos, incremento de oferta externa y menores expectativas de consumo.
- Impacto financiero: Presión sobre los presupuestos de las corporaciones petroleras y los países exportadores.
- Atención en reservas: Seguimiento estricto de los inventarios de crudo en Estados Unidos y la OPEP+.
- Volatilidad estructural: Persistencia de fuertes oscilaciones en las cotizaciones de las materias primas energéticas.
Conclusión sobre el comportamiento de los commodities energéticos
La fuerte contracción en los precios del petróleo y el gas natural refleja la compleja interacción entre la oferta física, las reservas acumuladas y la cautela de los inversores frente a un escenario macroeconómico global en constante transformación.Ficha Resumen
Activos afectados: Petróleo crudo (Brent/WTI) y gas natural en Europa
Magnitud del retroceso: Desplome semanal superior al 20% en crudo
Contexto europeo: Abastecimiento asegurado y altos niveles de almacenamiento
Causas principales: Oferta holgada, dudas sobre la demanda asiática y menor tensión geopolítica
Impacto sectorial: Desafíos financieros para empresas productoras y países exportadores
Perspectiva: Monitoreo constante de inventarios y decisiones de la OPEP+