El grupo automotriz Stellantis —conglomerado internacional dueño de marcas emblemáticas como Fiat, Peugeot y Citroën— encendió una fuerte señal de alarma en el sector industrial argentino tras poner en duda la continuidad de sus complejos fabriles de El Palomar y Córdoba. Las declaraciones de la cúpula directiva regional de la compañía advirtieron que la viabilidad del esquema de producción local enfrenta serias dificultades operativas derivadas de la disparidad de costos laborales con Brasil, el enfriamiento del mercado interno y la creciente presión de la apertura de importaciones. La eventual reestructuración de la automotriz pone en riesgo directo más de 5.000 puestos de trabajo directos y amenaza con generar un severo impacto en la red de proveedores autopartistas de la industria nacional.
Este panorama de incertidumbre no surge de manera aislada, sino que se enmarca en un contexto de desaceleración generalizada de la producción manufacturera y de ajustes graduales en las líneas de montaje del sector automotor. Las restricciones en la demanda interna, sumadas al reposicionamiento estratégico de las casas matrices hacia modelos eléctricos y plataformas globales de alta eficiencia, colocan a las filiales locales ante la exigencia de justificar cada volumen de fabricación asignado, en un escenario donde las decisiones de inversión y ensamblaje se dirimen en una competencia directa entre los diferentes países de la región.
Disparidad de costos operativos y el impacto de la apertura importadora
El núcleo de la discusión planteada por el gigante automotriz radica en la pérdida de competitividad relativa que padece la fabricación de vehículos dentro de la matriz nacional. De acuerdo con los análisis de la compañía, la convergencia entre un tipo de cambio retrasado para la exportación y costos fijos elevados en dólares altera la ecuación financiera de la empresa. Frente a este diagnóstico, Brasil se consolida como un competidor sumamente agresivo dentro del bloque regional del Mercosur, ofreciendo escalas de producción sensiblemente mayores, regímenes de promoción industrial más previsibles y una red de proveedores de autopartes sustancialmente más diversificada y económica.
A la problemática de los costos internos se suma el impacto derivado de las medidas de flexibilización del comercio exterior y la quita de barreras para la importación de unidades terminadas. El paulatino ingreso de vehículos producidos en plantas brasileñas o procedentes de mercados asiáticos con estructuras de costos significativamente menores genera una mayor competencia en los concesionarios locales. Esta dinámica reduce el margen de rentabilidad de las unidades producidas localmente y obliga a las terminales radicadas en el país a reducir sus proyecciones de volumen de ventas para el mercado interno y para los destinos tradicionales de exportación.
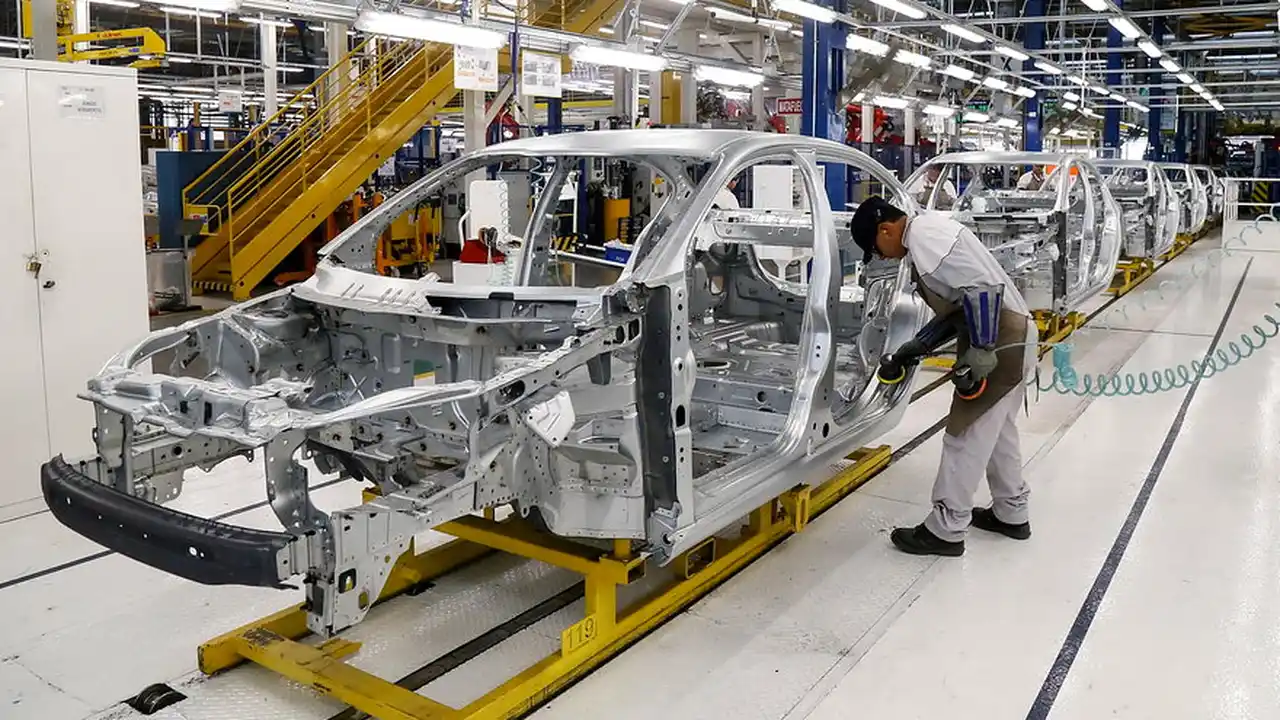
El fenómeno de pérdida de competitividad afecta de manera diferenciada a cada uno de los modelos producidos en el país. Mientras que la planta de Córdoba logró sostener altos volúmenes de fabricación impulsada por el éxito de ventas del Fiat Cronos, las instalaciones de El Palomar ya experimentaron ajustes en sus esquemas de trabajo. En dicho establecimiento, la reducción de turnos operativos de dos a uno y la implementación de programas de retiros voluntarios se tradujeron en cientos de desvinculaciones previas, confirmando que la advertencia sobre eventuales cierres o reducciones drásticas es la derivación de un proceso de reestructuración que ya se encuentra en marcha.
“La viabilidad de nuestras plantas industriales en la región depende de la competitividad real de la economía donde operan. Cuando los costos de producción y la estructura fiscal de un país duplican a los de sus vecinos directos, la continuidad de las operaciones de gran escala queda sujeta a revisiones profundas en la casa matriz.” — Análisis de estrategia industrial del sector automotor.
El riesgo sobre los 5.000 empleos directos y la red de pymes autopartistas
La sola posibilidad de que Stellantis reduzca o discontinúe sus operaciones fabriles en la Argentina genera una conmoción de proporciones sobre el mapa del trabajo industrial. De manera directa, las dos plantas del grupo emplean a aproximadamente 5.000 trabajadores especializados entre operarios de línea, ingenieros, técnicos de mantenimiento y personal administrativo. La eventual pérdida de estos puestos representaría un golpe devastador para las economías locales del Gran Buenos Aires y del polo industrial cordobés, destruyendo empleo calificado de difícil reabsorción en el mercado laboral actual.
Sin embargo, el impacto más severo de un eventual repliegue industrial se trasladaría hacia la extensa red de pequeñas y medianas empresas autopartistas de la cadena metalmecánica. Se estima que por cada puesto de trabajo directo generado en una terminal automotriz se crean entre tres y cuatro empleos indirectos en talleres de estampado, inyección de plásticos, fabricación de mazos de cables, componentes mecánicos, asientos y servicios de logística especializada. Una parálisis o un cierre en El Palomar o Ferreyra provocaría un efecto dominó que arrastraría a la quiebra a decenas de pymes nacionales que dependen casi con exclusividad de los contratos de provisión con Stellantis.
Los gremios representativos del sector, con el Sindicato de Mecánicos y Afines del Transporte Automotor (SMATA) y la Unión Obrera Metalúrgica (UOM) a la cabeza, se declararon en estado de alerta permanente. Las conducciones sindicales advirtieron sobre la necesidad imperiosa de conformar mesas de diálogo tripartitas entre las empresas, los representantes de los trabajadores y el Estado para buscar mecanismos normativos y de incentivo que eviten un desenlace traumático, preservando los puestos de trabajo y la capacidad productiva instalada en el país.
Inversiones paralizadas y la paradoja del proyecto de motores en Córdoba
El escenario planteado por la multinacional encierra una marcada paradoja estratégica. Por un lado, la conducción de la compañía advierte públicamente sobre la posibilidad de cerrar o achicar sus operaciones locales si no cambian los parámetros macroeconómicos y la estructura de costos. Pero por otro lado, el grupo mantiene en marcha la ejecución de importantes desembolsos de capital previamente anunciados, como el desarrollo de una nueva nave industrial destinada a la producción de motores en la planta de Córdoba, cuya inauguración está proyectada para los próximos meses.
Esta aparente contradicción refleja las tensiones internas que atraviesan los procesos de toma de decisión en los gigantes corporativos globales. Las inversiones en infraestructura pesada y renovación de plataformas se planifican con horizontes de largo plazo y con ejecuciones presupuestarias plurianuales que resultan complejas de cancelar de forma intempestiva. Sin embargo, la asignación de los volúmenes finales de producción diaria y la decisión de mantener activos los turnos de ensamblaje responden a la coyuntura de corto y mediano plazo, donde la rentabilidad inmediata de cada unidad producida determina la continuidad real de la actividad fabril.
De esta forma, la inauguración de la planta de motores en el complejo cordobés convive de forma simultánea con el fantasma de los recortes de personal y el cierre de líneas. La dirección regional de Stellantis dejó en claro que la mera existencia de una infraestructura moderna no garantiza su pleno funcionamiento si las condiciones macroeconómicas del país impiden exportar los motores y los vehículos a precios competitivos dentro de los mercados de América Latina.
Puntos clave de la crisis operativa de Stellantis en Argentina
- Plantas en la mira: Evaluación sobre la viabilidad de los complejos fabriles de El Palomar (Buenos Aires) y Ferreyra (Córdoba).
- Puestos de trabajo en riesgo: Amenaza directa sobre 5.000 operarios e ingenieros, más un impacto multiplicado en las pymes autopartistas.
- Brecha de costos con Brasil: Se advierte que el costo laboral medido en moneda extranjera resulta el doble que el de la industria brasileña.
- Presión de las importaciones: La apertura comercial y la contracción de la demanda interna reducen los márgenes del ensamblado local.
- Ajustes previos: Antecedentes de eliminación de turnos y esquemas de retiros voluntarios en la planta de El Palomar.
- Proyectos en ejecución: Contradicción entre las advertencias de cierre y la inauguración de una nueva planta de motores en Córdoba.
Desafíos de la política industrial ante la reconversión del sector automotor
La situación crítica de Stellantis expone los dilemas estructurales que enfrenta la política económica argentina en materia de preservación de la red manufacturera. En un contexto internacional caracterizado por la reconversión acelerada de las automotrices hacia la electrificación y la digitalización de los procesos, las economías emergentes deben ofrecer garantías de previsibilidad normativa, costos competitivos e integración eficiente a las cadenas globales de suministro si aspiran a retener proyectos de ensamblaje masivo.

Para la Argentina, la pérdida de presencia en la industria automotriz representaría un retroceso histórico en su perfil de especialización industrial. El sector no solo es uno de los principales generadores de empleo registrado de alta calificación, sino que constituye uno de los ejes centrales del comercio exterior del país, aportando un volumen decisivo de divisas por exportaciones hacia los mercados de América del Sur y dinamizando el desarrollo de capacidades tecnológicas en la industria metalmecánica y de software aplicado.
El desenlace de la crisis en las plantas de Stellantis funcionará como un indicador testigo para el resto de las terminales automotrices radicadas en el país. De la capacidad de articular acuerdos de competitividad, esquemas tributarios adecuados y mecanismos de preservación de la cadena de valor dependerá que Argentina mantenga su condición de polo productor automotor regional o que quede relegada a un mero mercado de importación y distribución de vehículos fabricados en el exterior.
Ficha Resumen
Empresa multinacional: Grupo Stellantis (Fiat, Peugeot, Citroën, RAM, Jeep)
Ubicación de las plantas: El Palomar (Buenos Aires) y Ferreyra (Córdoba)
Empleos en riesgo: 5.000 trabajadores directos y más de 15.000 puestos indirectos en autopartistas
Causas principales: Costos en dólares superiores a los de Brasil, caída del consumo y apertura importadora
Gremios involucrados: SMATA (Mecánicos) y UOM (Metalúrgicos)