El cierre de 2025 dejó un dato que sintetiza una década de transformación energética: Vaca Muerta quedó a un paso de alcanzar las 100.000 etapas de fractura acumuladas.
Con récord operativo, producción histórica y superávit energético, el shale argentino dejó definitivamente atrás la fase de promesa y entró en la de activo estructural para la economía nacional.
Récord operativo, salto productivo y una industria que ya funciona en modo escala
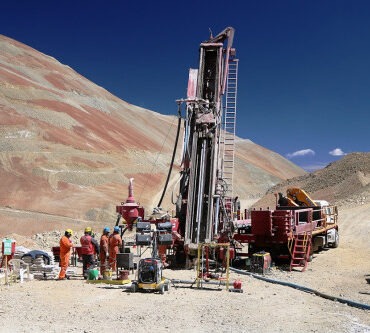
La actividad no convencional en Vaca Muerta cerró 2025 con 23.896 etapas de fractura, el mayor registro anual desde que comenzó el desarrollo masivo del shale en 2016. El crecimiento interanual fue del 34%, muy por encima de las 17.814 etapas ejecutadas en 2024, y permitió que el acumulado histórico alcanzara las 98.423 fracturas, quedando a apenas 1.500 de la barrera simbólica de las 100.000. El número no solo impresiona por volumen: funciona como una radiografía del cambio estructural que atravesó la industria hidrocarburífera argentina en menos de diez años.
Según los datos elaborados por Luciano Fucello, country manager de NCS Multistage, diciembre cerró con 1.791 etapas de fractura, apenas por debajo del máximo de noviembre (1.822). El dato es clave porque confirma que el nivel de actividad no respondió a un pico aislado, sino a una capacidad sostenida de operación, incluso en un mes históricamente más lento. En términos industriales, esto marca un antes y un después: Vaca Muerta ya no depende de ventanas coyunturales, sino de una planificación continua y previsible.
Este crecimiento es el resultado de varios factores combinados. Por un lado, la maduración técnica del shale, con diseños de completación cada vez más intensivos, mayor cantidad de etapas por pozo y pad drilling como estándar operativo. Por otro, una curva de aprendizaje que permitió reducir tiempos muertos, optimizar logística y escalar operaciones sin que los costos crezcan al mismo ritmo. En otras palabras, hoy se fractura más, mejor y de forma más eficiente que hace apenas cuatro o cinco años.
Fracturas acumuladas 2025
+23.896 en el año (+34% interanual)
El impacto directo se reflejó en la producción. Con la suma de convencional y no convencional, Argentina alcanzó en 2025 los 857,7 mil barriles diarios de petróleo y 122,3 millones de metros cúbicos de gas por día, cifras que no solo superan ampliamente los niveles previos a la pandemia, sino que consolidan a la cuenca neuquina como el corazón energético del país. Este salto productivo fue determinante para que la balanza comercial energética cerrara el año con un superávit récord cercano a los u$s7.000 millones, mientras que el ahorro por sustitución de importaciones alcanzó u$s709 millones en los primeros once meses.
La composición de la actividad también revela una estrategia clara. En 2025, el 82,8% de las etapas de fractura se concentraron en shale oil, frente a un 17,2% destinado a shale gas. La prioridad del petróleo responde a su mayor capacidad de generar divisas vía exportaciones en un contexto de escasez estructural de dólares. El gas, sin embargo, mantiene un rol estratégico como sostén del abastecimiento interno y como plataforma para futuras exportaciones regionales, especialmente a medida que se consoliden nuevas obras de infraestructura.
PRODUCCIÓN VACA MUERTA 2025
- Petróleo: 857.700 bpd
- Gas: 122,3 MM m³/día
- Superávit energético: ~USD 7.000 millones
- Ahorro importaciones: USD 709 millones (ene-nov)
- Shale oil: 82,8% fracturas
YPF al frente, servicios concentrados y un ecosistema que se volvió eficiente
En este escenario de expansión, YPF volvió a ocupar un lugar central. La petrolera de mayoría estatal lideró el ranking de operadoras y concentró el mayor número de etapas de fractura del año. Solo en diciembre ejecutó 778 etapas, el registro mensual más alto de 2025 y uno de los valores históricos más elevados para una sola compañía en Vaca Muerta. El liderazgo de YPF no se explica únicamente por su tamaño, sino por una estrategia de largo plazo que combinó escala, integración operativa y control de costos en un entorno volátil.
Detrás de YPF se ubicaron otras compañías con fuerte presencia en la formación, aunque a mayor distancia. Vista cerró diciembre con 260 etapas; Tecpetrol con 201; Pampa Energía con 158; Chevron y Pluspetrol con 124 cada una; Phoenix Global Resources con 87; y Pan American Energy con 59. Más allá del ranking, el dato relevante es que el conjunto del sistema mostró capacidad para sostener ritmos elevados de trabajo, anticipando un fuerte arrastre hacia 2026.
El mapa de las empresas de servicios de fractura refuerza esta idea de madurez industrial. La actividad mostró un alto grado de concentración, con Schlumberger liderando diciembre con 731 etapas, seguida por Halliburton (598), Tenaris (288), SPI (115) y Calfrac (59). Lejos de ser un problema, esta concentración permitió estandarizar procesos, mejorar tiempos operativos y reducir costos unitarios, un factor clave para sostener competitividad frente a otros shale plays del mundo.
778 etapas en diciembre – récord mensual
Después del récord: el verdadero desafío de Vaca Muerta
El cierre de 2025 confirma que Vaca Muerta dejó definitivamente la etapa experimental para consolidarse como un activo energético de clase mundial. Las casi 100.000 etapas de fractura acumuladas desde 2016 no solo hablan de volumen, sino de un cambio profundo en la forma de producir hidrocarburos en la Argentina. Hoy el desafío ya no es técnico: es estratégico, político e industrial.
Si con este nivel de actividad el país logró rozar los 860.000 barriles diarios de petróleo, el objetivo para 2026 —llegar al millón— aparece más cerca que nunca. La pregunta es si la Argentina está preparada para acompañar ese salto con infraestructura, reglas de juego estables y una visión de desarrollo que convierta el récord del shale en crecimiento sostenido de la economía real.
2025 cerró con récord. 2026 debe consolidar el shale como política de Estado.