Aunque el Gobierno celebra los incentivos del RIGI como un imán para el capital global, la realidad desmiente el entusiasmo: la Inversión Extranjera Directa (IED) del segundo trimestre de 2025 alcanzó solo 2.866 millones de dólares, un 31% más que en 2024, pero 52% por debajo de 2023. El dinero ingresa con calculadora en mano, prioriza dividendos y deuda interna, y evita apuestas de largo plazo mientras espera estabilidad genuina.
La relación entre Argentina y la inversión extranjera siempre fue una ecuación frágil, marcada por ciclos de euforia y desilusión. En la era Milei, la paradoja se agudiza: el discurso oficial proclama una “nueva ola de confianza” y destaca el Régimen de Incentivo para Grandes Inversiones (RIGI) —aprobado en la Ley Bases con exenciones fiscales por 30 años, estabilidad tributaria y libre disponibilidad de divisas— como la clave para atraer miles de millones en minería, energía e infraestructura. Sin embargo, los flujos del Banco Central revelan que el capital observa, pero no desembarca. La IED no despega, y lo que entra lo hace con prudencia extrema, un ojo en las ganancias rápidas y otro en la puerta de salida.
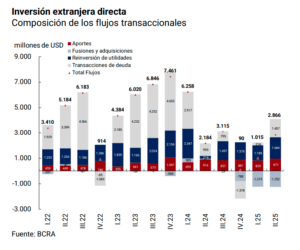
Entre abril y junio de 2025, el país captó 2.866 millones de dólares en IED, un rebote del 31% interanual y una mejora secuencial respecto al trimestre anterior. Pero al compararlo con el mismo período de 2023, el derrumbe es del 52%: el “rebote” es real, pero insuficiente para hablar de recuperación estructural. A pesar de los anuncios del RIGI —que prometen un marco “predictible” para proyectos superiores a 200 millones de dólares—, los inversores no aceleran: el régimen, vigente desde julio de 2024, aún no genera anuncios concretos de megaproyectos, y las empresas citan la persistencia de controles cambiarios, inflación y riesgos judiciales como frenos.
Patrón de renta, no de inversión
El patrón del trimestre es revelador: el capital no apuesta a la expansión productiva, sino a la renta inmediata. La distribución de dividendos trepó a 1.204 millones de dólares, mientras la reinversión de utilidades se limitó a 1.684 millones. ¿Las filiales deciden crecer o solo extraer? La respuesta late en el equilibrio precario entre ambos flujos.
Sectorialmente, la industria manufacturera captó el 36% de la renta y 2.121 millones en flujos netos, impulsada por exportadores con ciclos largos y capacidad ociosa. El comercio mayorista y minorista sumó 547 millones: transacciones comerciales antes que inversión fija. En contraste, la minería y el petróleo-gas registraron una salida neta de 704 millones en fusiones y adquisiciones. Pese al RIGI —diseñado precisamente para estos sectores con beneficios en litio, cobre y Vaca Muerta—, la volatilidad macro lleva a reacomodar portafolios en lugar de expandir. El capital evalúa la cancha antes de pisarla.
Los aportes de capital en efectivo fueron magros: solo 977 millones netos, con 71% en divisas reales. Esto refleja decisiones puntuales, no tendencias de largo plazo. Los flujos más voluminosos vinieron del endeudamiento intraempresarial: 1.457 millones, donde las matrices financian filiales sin inyectar dólares frescos al país.
¿De dónde viene el dinero?
La procedencia no varía:
- España lideró con 633 millones netos.
- Reino Unido (587), Estados Unidos (569), Francia (307) y México (259).
- Países Bajos mostró salidas por 833 millones, por reestructuraciones y repatriación.
El stock total de IED mantiene su estructura histórica: Estados Unidos (17%, 31.808 millones), España (14%, 26.825 millones) y Países Bajos (12%, 22.685 millones) concentran el 44%. Lo que cambia es la disposición a comprometer: menos riesgo, más espera.
¿Por qué la prudencia, aun con RIGI?
Argentina ofrece litio, gas, cobre, mano de obra calificada y capacidad instalada. Pero los inversores globales señalan tres barreras persistentes:
- Inestabilidad macro y cambiaria (cepo, brecha, inflación).
- Incertidumbre regulatoria y fiscal (juicios, cambios impositivos).
- Colapso del mercado interno como demandante.
El RIGI mitiga algunos riesgos, pero no resuelve el horizonte: sin dólares libres, crecimiento sostenido ni infraestructura, los anuncios quedan en promesas. En palabras de un ejecutivo minero: “El incentivo es atractivo, pero ¿dónde está la estabilidad para 30 años?”.
Proyección y debate
El oficialismo apuesta a que el ajuste ordene las cuentas y active el RIGI. Los datos, empero, muestran que el capital prioriza estabilidad antes de grandes desembolsos: deuda intraempresa, dividendos y vigilancia política. El riesgo: un modelo primario-exportador de baja intensidad, donde Argentina extrae pero no desarrolla, con inversión extranjera como espectador cauteloso en lugar de protagonista.