La recesión y el ajuste monetario impactaron de lleno sobre los dos sectores más intensivos en empleo y valor agregado. La industria y la construcción no logran recuperar los niveles previos a la asunción de Javier Milei, y los empresarios advierten: “El mercado interno se está desarmando”.
El freno de la producción: señales de alarma en la industria
Los últimos datos del INDEC confirman lo que las fábricas ya sienten desde hace meses: la actividad industrial manufacturera apenas creció 0,6% en agosto, un rebote técnico tras dos meses en rojo. La suba fue sostenida por los segmentos automotriz (+16%), metalúrgico (+3,6%) y refinación de petróleo (+3,6%), pero el resto de los rubros continúa en retroceso.
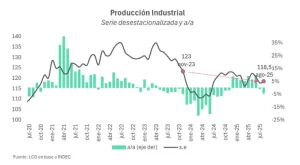
Aun con una mejora acumulada del 4,4% en lo que va del año —explicada por la baja base de comparación de 2024—, la industria todavía se ubica 3,9% por debajo del nivel de noviembre de 2023. Según estimaciones privadas, 2025 podría cerrar hasta un 10% abajo del promedio 2022-2023, confirmando un ciclo de estancamiento estructural.
“No es un problema de costos, es de demanda”
Desde cámaras fabriles advierten que el escenario actual no responde tanto a la competitividad o a los precios relativos, sino al derrumbe del consumo interno.
“La baja demanda está matando el ritmo de producción. Hoy no es la importación el problema, sino la falta de compradores”, señalan industriales consultados.
El dato coincide con las encuestas del INDEC: el 39% de los empresarios espera una caída de la demanda interna en los próximos meses, tres puntos más que en julio. La incertidumbre económica, la caída del poder adquisitivo y el endurecimiento crediticio son los factores que más pesan.
La construcción: el otro termómetro de la recesión
El Indicador Sintético de la Actividad de la Construcción (ISAC) mostró una leve mejora del 0,5% mensual en agosto, apenas suficiente para compensar la baja de julio.
El presidente de CAMARCO, Gustavo Weiss, lo definió con precisión: “El sector está amesetado, sin grandes caídas ni grandes subas. En 2026 podríamos seguir igual”.
El panorama es elocuente: la actividad se mantiene un 21% por debajo del nivel previo al cambio de gobierno, y de seguir la tendencia actual, el año cerrará sin recuperar lo perdido. La suba de tasas y la paralización de la obra pública explican buena parte del freno.
Menos obras, menos empleo y más cierres
Un informe del Centro de Economía Política Argentina (CEPA) ubica a la construcción y la industria entre los sectores más afectados por cierres de empresas y pérdida de empleo.
Solo la construcción registró 83.803 trabajadores formales menos, una caída del 17,6% interanual. Le siguió la industria manufacturera, con casi 50.000 empleos menos.
La situación empresarial también refleja el ajuste: en lo que va del año, 1.795 industrias y 1.737 constructoras dejaron de operar, principalmente por falta de financiamiento y retracción del mercado.
Un año sin rebote: el desafío de recomponer el músculo industrial
El 2025 quedará marcado como un año de transición incierta para la economía real.
El “apretón monetario” buscó estabilizar precios, pero terminó profundizando la recesión en los sectores que sostienen la cadena productiva. Tanto la industria como la construcción son responsables del 25% del empleo asalariado formal, y su estancamiento anticipa un efecto dominó sobre proveedores, talleres y pymes regionales.
Sin inversión ni crédito, el desafío para 2026 será reactivar el circuito productivo sin abandonar la disciplina fiscal. Como reconocen los propios empresarios: “Podemos esperar equilibrio macro, pero no desarrollo industrial sin demanda”.
Claves
-
La industria manufacturera se mantiene 3,9% por debajo del nivel de noviembre 2023.
-
La construcción acumula una caída del 21% frente al cierre del año pasado.
-
Más de 3.500 empresas industriales y constructoras cerraron desde diciembre.
-
El empleo formal en ambos sectores cayó 130.000 puestos.
-
Las cámaras empresarias prevén estancamiento hasta el primer semestre de 2026.
Industria en modo supervivencia
La motosierra fiscal y el torniquete monetario le quitaron oxígeno a la economía real. La estabilización sin crecimiento termina erosionando la base productiva, justo cuando el país necesita más industria para sostener exportaciones y empleo.
Si el Gobierno quiere mostrar resultados tangibles en 2026, deberá pasar del ajuste al estímulo productivo: crédito, incentivos fiscales y una agenda de infraestructura.