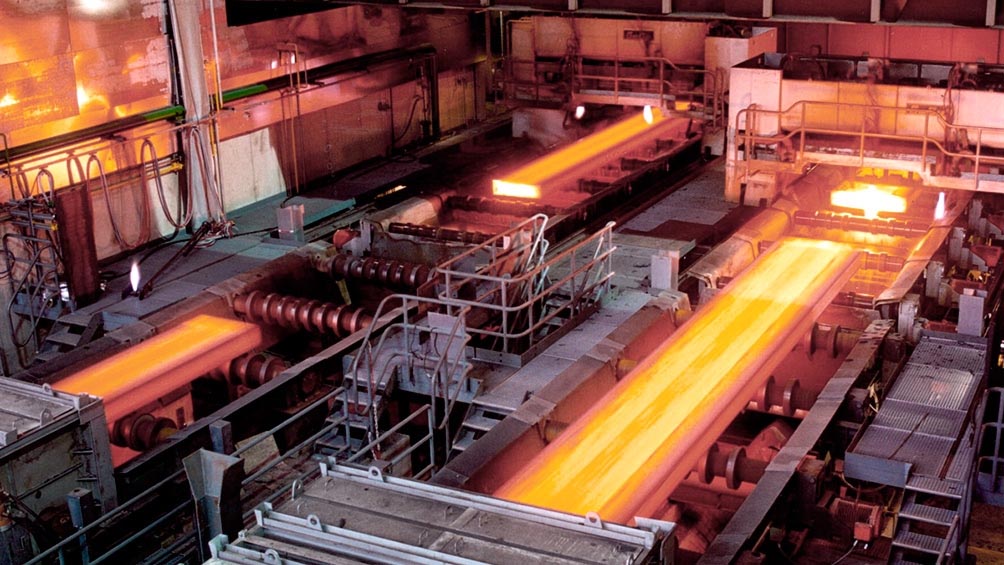
La industria del acero mostró señales de recuperación en agosto, aunque la debilidad del sector de la construcción sigue limitando el despegue pleno de la producción metalúrgica.
La Cámara Argentina del Acero informó que la producción de acero crudo alcanzó en agosto 370.300 toneladas, lo que representa una suba interanual del 6,8% y un incremento mensual del 13,1% respecto de julio. Sin embargo, los laminados —un indicador más directo del pulso industrial— muestran caídas en la comparación interanual por la menor demanda del sector constructor.
El rebote productivo y los límites del mercado interno
El informe destaca que la mejora de agosto estuvo parcialmente condicionada por la interrupción preventiva de 24 horas del Alto Horno de Ramallo, producto de la conflictividad gremial, aunque compensada por el reinicio de una planta en Santa Fe.
Aun así, las siderúrgicas operan por debajo de los niveles prepandemia. Según la entidad, la demanda interna sigue rezagada y solo se espera un leve crecimiento en 2025 respecto al año pasado.
Construcción en pausa: el cemento marca el ritmo
El principal freno proviene del sector de la construcción, históricamente el mayor consumidor de acero en el país. Los despachos de cemento cayeron 0,2% mensual y 0,4% interanual, reflejando la falta de nuevos proyectos públicos y la parálisis del crédito hipotecario.
Esta baja impacta directamente sobre los laminados no planos, cuya producción retrocedió 3,5% en agosto. Las empresas reconocen que la contracción de la construcción y la desaceleración energética recortaron el ritmo de laminado en varias plantas.
Automotriz en sube y baja, agro con expectativas
El sector automotor —otro gran demandante de acero— exhibió un aumento mensual del 20%, aunque todavía acumula una caída interanual del 13,8%.
En tanto, la maquinaria agrícola continúa con baja demanda, afectada por altas tasas de interés y una ola de importaciones de maquinaria usada y componentes. No obstante, el sector mantiene expectativas favorables gracias a la buena humedad de los suelos, que augura una cosecha sólida.
Energía: petróleo convencional en baja, shale en alza
El panorama energético también presenta contrastes. La producción de petróleo convencional cayó 5% desde enero, mientras que el no convencional creció 15% en el mismo período.
El dinamismo de Vaca Muerta sostiene parte de la demanda de insumos siderúrgicos —caños, estructuras, válvulas—, aunque el parate en obras de infraestructura energética compensa parcialmente ese impulso.
Proyección: acero en busca de demanda firme
La Cámara del Acero prevé que 2025 será un año de recuperación moderada, aún por debajo de los niveles históricos. La construcción y la inversión pública siguen siendo el principal cuello de botella para una industria que tiene capacidad ociosa pero carece de tracción interna.
El repunte del shale oil y la posible reactivación de la obra privada podrían revertir la tendencia en la segunda mitad del año, siempre y cuando se estabilicen los costos y el financiamiento.
Claves
-
Acero crudo: +6,8% interanual, +13,1% mensual.
-
Laminados: -5,8% interanual, +10,1% mensual.
-
Construcción: caída del 0,4% interanual en cemento.
-
Petróleo no convencional: +15% desde enero.
-
Expectativa: leve mejora en 2025, pero sin alcanzar niveles previos.
¿Qué puede cambiar el rumbo?
El acero argentino enfrenta un dilema: capacidad instalada alta, pero consumo deprimido. El desafío pasa por recuperar la demanda de sectores clave —construcción, automotriz y maquinaria— y aprovechar el empuje energético como motor industrial.