Argentina entró definitivamente en la carrera del cobre. Ya no se discute el potencial geológico, sino tiempos, infraestructura, inversión y reglas de juego. Mientras algunos proyectos buscan producir antes aprovechando activos existentes, otros apuestan a desarrollos de escala global que definirán la minería argentina por décadas. En paralelo, Chile —con la misma cordillera— sigue produciendo sin esperar.
Del potencial al cronograma: el cobre deja de ser promesa
Durante años, el cobre argentino fue una narrativa de futuro. Hoy es una agenda concreta: proyectos con cronogramas tentativos entre 2026 y 2035, inversiones que superan largamente los USD 30.000 millones y una competencia silenciosa por llegar a tiempo al mercado global del metal clave de la transición energética.
Esta nueva etapa no enfrenta proyectos “buenos o malos”, sino modelos distintos de desarrollo: rapidez versus escala, infraestructura existente versus greenfield, corto plazo versus estrategia de largo aliento. En ese tablero, la variable más escasa no es la geología: es el tiempo.
⏳
LA VENTANA YA ESTÁ ABIERTA
En cobre, los plazos deciden tanto como las leyes: quien entra tarde no pierde una licitación, pierde el mercado.
El único atajo industrial: Alumbrera y la ventaja del tiempo
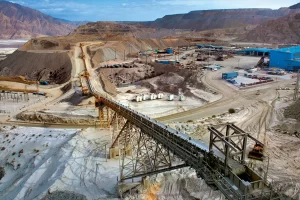
En este escenario, Minera Alumbrera conserva una ventaja objetiva que ningún otro proyecto posee: infraestructura industrial ya construida. Planta concentradora, caminos, servicios, logística y conocimiento operativo permiten pensar en una reactivación con menor CAPEX incremental y menor riesgo de ejecución.
El pelotón principal: proyectos que definen la próxima generación del cobre
Proyecto Vicuña: Josemaría + Filo del Sol
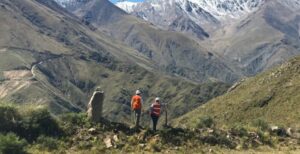
El Proyecto Vicuña incorpora los depósitos de cobre Josemaría y Filo del Sol, sobre la Cordillera de los Andes en San Juan, a pocos kilómetros del límite con Chile. Si bien el “Distrito Vicuña” es binacional, los nuevos yacimientos a desarrollar utilizarán infraestructura argentina para evacuar su producción hacia los puertos, consolidando a San Juan como nodo logístico estratégico.
En agosto, el director Senior de la compañía en Argentina y Chile, José Luis Morea, definió a Vicuña como “la mayor inversión extranjera de la historia argentina”, con un monto que rondaría los USD 15.000 millones.
millones de dólares · inversión estimada en Vicuña
Con un horizonte productivo superior a 25 años, Vicuña no corre por llegar primero: corre por marcar el estándar de la nueva minería cuprífera argentina. Es escala mundial, con la complejidad propia de una decisión que se toma para varias décadas y no para el próximo trimestre.
Los Azules (San Juan – McEwen Copper / Stellantis / Rio Tinto)
Proyecto con estudio de factibilidad aprobado, socios industriales globales y cronograma definido. Con inversión estimada de USD 3.100–3.200 millones y vida útil de 21 años (con potencial de extensión), es uno de los candidatos más firmes a liderar la segunda ola productiva: la etapa donde Argentina deje de “anunciar cobre” y empiece a exportarlo de manera sostenida.
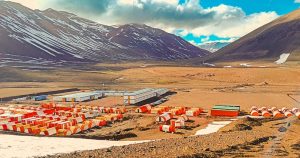
Altar (San Juan – Aldebaran Resources)
Altar es un diseño para largo plazo: estabilidad productiva por décadas más que velocidad. Con inversión estimada de USD 3.000–3.500 millones y una vida útil proyectada de 48 años (con posibilidad de extenderse), su valor estratégico es obvio: continuidad, escala y previsibilidad territorial si el marco regulatorio acompaña.
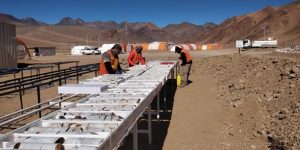
Taca Taca (Salta – First Quantum Minerals)
Uno de los proyectos más relevantes del NOA, con impacto directo en empleo e infraestructura. Con inversión estimada de USD 3.500–4.000 millones y vida útil de 30–35 años, Taca Taca es clave para transformar matriz productiva y logística en Salta, y para sumar “cobre federal” a la ecuación nacional.
PSJ (Mendoza – Cobre Mendocino)
Proyecto bisagra en Mendoza tras años de parálisis. Con inversión estimada de USD 550–600 millones y vida útil de 15–20 años, su escala es menor, pero su peso institucional es enorme: si camina, puede reabrir un capítulo completo de minería metalífera mendocina, con todo lo que eso implica en cadena de proveedores y debate público.
Glencore sin Alumbrera: Agua Rica y El Pachón bajo RIGI
Más allá de Alumbrera, Glencore presentó solicitudes para incorporar sus proyectos Agua Rica y El Pachón al RIGI, ambos 100% de su propiedad. Agua Rica (inversión estimada: USD 4.000 millones) y El Pachón (Fase 1: USD 9.500 millones) podrían empujar un salto cuantitativo del cobre argentino si el marco económico y la ejecución se sostienen en el tiempo.
En conjunto, estos desarrollos podrían generar más de 10.000 empleos directos en construcción y más de 2.500 empleos directos en operación, además del arrastre obvio sobre metalmecánica, transporte, servicios industriales, tecnología y formación de mano de obra.
La Ley de Glaciares: el verdadero cuello de botella
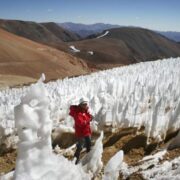
Buena parte de los proyectos cupríferos de San Juan se desarrollan en alta cordillera y enfrentan un desafío común: la aplicación no reglamentada de la Ley de Glaciares. El problema no son los glaciares activos, sino la indefinición técnica del ambiente periglacial, que introduce incertidumbre jurídica y retrasa decisiones de inversión.
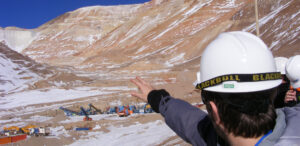
El gobierno nacional optó por no derogar la ley, sino avanzar hacia una reglamentación técnica y científica que permita diferenciar ambientes, evaluar proyectos caso por caso y destrabar inversiones sin relajar estándares ambientales. En minería de cobre, la seguridad jurídica no es un concepto académico: es la condición de posibilidad de cualquier CAPEX de miles de millones.
ARGENTINA
Discute definiciones, plazos e infraestructura mientras arma el “pipeline” de proyectos.
CHILE
Produce cobre todos los días con continuidad institucional y tiempos de decisión más cortos.
El espejo chileno: misma cordillera, otra velocidad
Mientras Argentina define criterios, Chile produce cobre todos los días. Es el principal productor mundial y concentra exportaciones mineras mensuales que superan todo el complejo minero argentino anual.
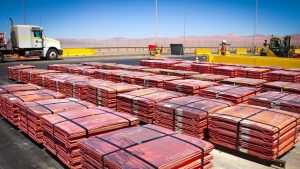
La diferencia no está en la geología, sino en continuidad institucional, reglas claras y tiempos de decisión. En la práctica, la cordillera no es una frontera minera: es una frontera de gestión.
La carrera no espera
La minería de cobre argentina ya está en marcha. Alumbrera puede marcar el regreso inmediato. Vicuña, Los Azules, El Pachón, Altar y Taca Taca definirán la escala y el largo plazo.
El desafío no es menor: llegar a tiempo. Porque en el cobre —como en toda industria estratégica— el mercado no espera a quien sigue discutiendo.