Durante años se instaló la idea de que “la minería deja apenas un 3%” en el país. Una frase corta, viral y cómoda… pero falsa. Los números oficiales muestran otra realidad: salarios, proveedores, inversiones, impuestos, regalías, infraestructura y exploración representan la mayor parte del valor que se queda en Argentina. La minería no solo paga más: también reinvierte más de lo que muchos imaginan.
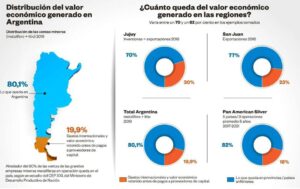
Dato incómodo para el mito: de cada dólar que exporta la minería argentina, el 80% queda en el país entre salarios, proveedores, impuestos e inversión. Solo el 20% se remite como utilidad neta al exterior.
El mito que nació de un porcentaje y creció como un dogma urbano
Durante dos décadas, la discusión pública sobre minería quedó atrapada en una simplificación extrema: “la minería deja el 3% de regalías”. Era la consigna perfecta para alimentar discursos de confrontación, porque confundía deliberadamente una sola variable fiscal con el impacto económico total de una mina en funcionamiento.
Economistas, cámaras empresarias y exfuncionarios coinciden en que el dato es técnicamente falso y socialmente distorsivo. “Confundir regalías con aporte total es como creer que un recibo de sueldo es solo el impuesto a las ganancias”, ironizó un exsecretario de Minería consultado para este informe. En la práctica, los flujos económicos que genera una operación minera son múltiples, encadenados y se extienden a lo largo de toda la vida útil del proyecto.
Lo que queda en Argentina es muy superior a ese famoso 3%, que jamás reflejó el impacto verdadero del sector y que se mantuvo más como eslogan militante que como dato económico verificable.
Los datos oficiales que desmontan el relato: el 80% queda en el país
Según la Secretaría de Minería de la Nación (período 2024/25), la distribución real de cada dólar exportado por la minería argentina se descompone de la siguiente manera: 35% en salarios y contratación de proveedores nacionales, 11% en impuestos y regalías que cobran Nación, provincias y municipios, 4% en inversión social y comunitaria, 30% en reinversión para sostener operaciones y explorar nuevos yacimientos dentro del país y 20% en utilidades netas remitidas al exterior.
Mito repetido
3%
“La minería deja solo regalías y nada más.”
Realidad económica
80%
Se queda en Argentina entre salarios, proveedores, impuestos e inversión.
La traducción es sencilla: el 80% de todo lo que genera la minería queda en Argentina; solo el 20% se va en forma de utilidades. Y ese 20% tampoco es “fuga”: es el retorno normal al capital que asumió el riesgo de invertir. En Chile, Perú o Canadá el principio es el mismo: sin un nivel razonable de ganancias, no hay exploración, no hay proyectos y no hay desarrollo minero posible.
Sueldos, proveedores y economía local: la parte que nunca aparece en los flyers
El gasto en salarios y en contratación de proveedores nacionales representa más de un tercio del negocio minero en Argentina. Hablamos de empresas de perforación, transporte y logística, constructoras, hotelería, gastronomía, comercios, firmas de servicios profesionales, industrias metalmecánicas, compañías tecnológicas y cooperativas locales que se integran a la cadena de valor.
En muchas provincias, una mina se convierte en el principal empleador privado formal directo o indirecto. “La minería nos permitió duplicar la demanda de proveedores locales en cinco años”, destacó un empresario pyme sanjuanino durante Arminera 2025. Esa dinámica se traduce en más actividad, más inversión y más recaudación en economías regionales que antes dependían casi exclusivamente del empleo público.
Más impuestos de los que se cree: lo que el 3% nunca cuenta
El famoso “3%” se limita a las regalías provinciales sobre boca de mina e ignora completamente la presión fiscal total que enfrenta el sector. A los derechos de explotación se suman Ganancias, IVA, Ingresos Brutos, aportes y contribuciones, tasas municipales, derechos de exportación, sellos y tributos específicos según la jurisdicción.
Por eso, en términos fiscales, la minería aporta bastante más que muchas otras industrias intensivas en logística o energía. Ese 11% directo que va al Estado se complementa con el efecto multiplicador de la actividad económica inducida, que en algunas provincias se traduce en récord de recaudación y en financiamiento de obra pública, programas sociales e infraestructura.
No es solo regalías: además del 3% sobre boca de mina, la minería aporta Ganancias, IVA, aportes laborales, Ingresos Brutos, tasas locales, retenciones y cánones. Reducir todo eso a un solo porcentaje es, como mínimo, intelectualmente deshonesto.
La reinversión silenciosa: extender la vida útil cuesta millones
Una mina no es un pozo estático: es un proyecto que requiere reinversión permanente para seguir produciendo. De cada dólar exportado, alrededor del 30% se reinvierte en Argentina para sostener operaciones y buscar nuevos recursos que extiendan la vida útil del yacimiento.
Esa reinversión incluye nuevas campañas de perforación, estudios geológicos y geoquímicos, ampliaciones de plantas, mejoras de eficiencia energética, cumplimiento de requerimientos ambientales, programas de seguridad y capacitación, y construcción de caminos, líneas eléctricas o infraestructura compartida. Sin ese flujo constante de capital, la mina se agota antes de tiempo y la región pierde su principal motor productivo.
La mentira útil del 3%: por qué sigue circulando
Si los datos oficiales son tan claros, la pregunta es obvia: ¿por qué sigue vivo el mito del 3%? La respuesta combina tres factores. Primero, porque es una consigna simple: una cifra redonda sobrevive mejor que un cuadro de distribución de valor. Segundo, porque es emocional: alimenta el enojo, la idea de saqueo y la sensación de injusticia, sin necesidad de discutir números. Y tercero, porque es funcional: algunos espacios políticos y activistas lo adoptaron como herramienta discursiva para oponerse a la minería sin matices.
El problema es que construir política pública sobre mitos tiene costo. Argentina no pierde cuando hace minería; pierde cuando la frena en base a diagnósticos equivocados. Cada proyecto que no se concreta es menos empleo, menos desarrollo regional y menos dólares para estabilizar la macroeconomía.
Claves para entender el verdadero aporte minero
- El 80% del valor generado por la minería queda en Argentina.
- El 3% de regalías es solo una parte de la contribución fiscal total.
- Una mina activa genera economías regionales estables y empleo formal privado.
- La reinversión local es condición indispensable para extender la vida útil del yacimiento.
- Sin retorno para el inversor, no hay exploración ni nuevos proyectos posibles.
- Los países con minería desarrollada debaten competitividad, no consignas vacías.
Lo que viene: un debate que se actualiza con números, no con consignas
El avance del cobre, el litio y los proyectos polimetálicos obliga a actualizar la conversación pública sobre minería. Mendoza ya comenzó a cambiar su narrativa con el cobre; San Juan consolidó un modelo; Salta, Catamarca y Santa Cruz muestran con datos cómo se transforma una economía cuando la minería deja de ser tabú y pasa a ser política de Estado.
La discusión de fondo ya no es si la minería deja “3% o 80%”; la pregunta real es otra: si Argentina aprovechará o no su ventana histórica para industrializar minerales, atraer capital de largo plazo, crear empleo privado de calidad y disputar un lugar en la transición energética global. Para responderla, habrá que empezar por lo más sencillo: dejar de repetir mitos y animarse a discutir con números sobre la mesa.