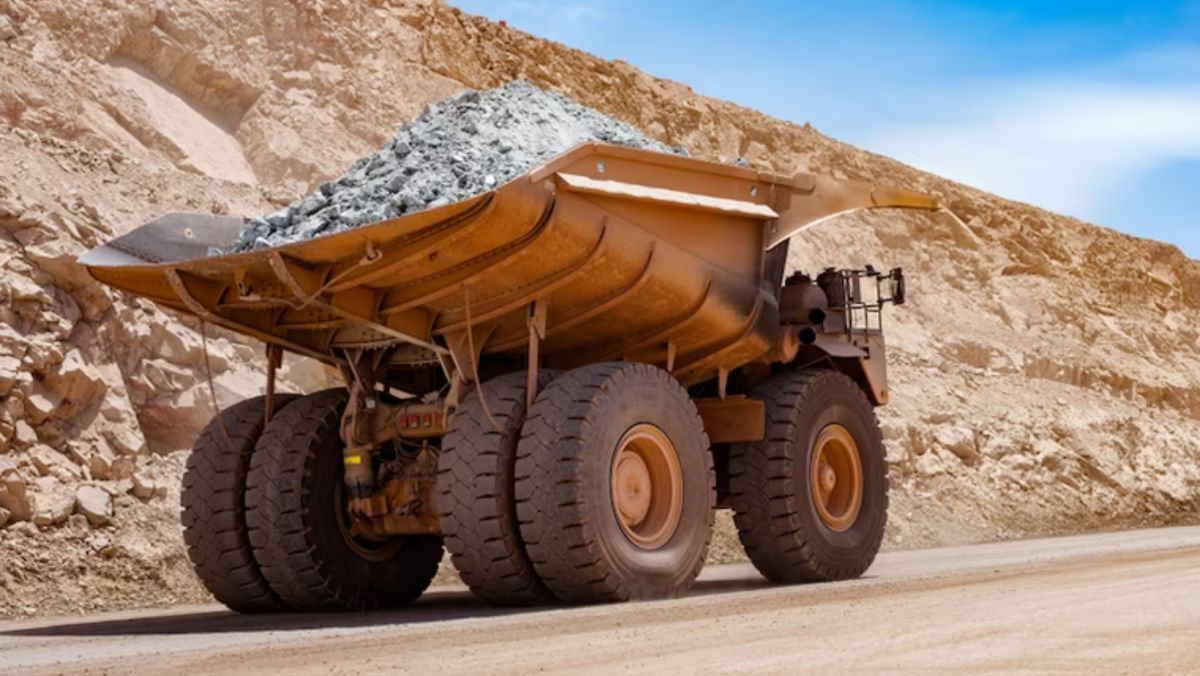
Argentina atraviesa en 2026 el momento más decisivo de su historia minera moderna.
Con inversiones que alcanzan los USD 7.510 millones solo en este ejercicio fiscal, el sector ha dejado atrás la era de los anuncios abstractos y los PowerPoint de ferias internacionales para entrar, finalmente, en una fase de ejecución concreta en territorio.
USD 7.510 M
Inversión minera 2026
Ejecución real en territorio
El punto de quiebre tiene nombre propio: el Régimen de Incentivo para Grandes Inversiones. El RIGI no descubrió litio ni inventó cobre, pero resolvió el problema que durante años hizo inviables los proyectos de gran escala: el costo del capital en un país de alto riesgo. Antes del régimen, un proyecto podía ser técnicamente sólido, ambientalmente viable y socialmente negociado, pero financieramente inviable. La combinación de riesgo país, inestabilidad fiscal y restricciones cambiarias convertía cualquier flujo de caja proyectado en una entelequia.
Con el RIGI, ese escenario cambió. La estabilidad tributaria a largo plazo, las garantías cambiarias y el blindaje jurídico permitieron cerrar financiamientos que llevaban años empantanados. El resultado no es teórico: más de 12 proyectos mineros de gran escala ya operan bajo este esquema. Hoy eso se traduce en licitaciones millonarias, compra de flotas mineras de última generación, construcción de líneas de alta tensión y un movimiento de suelos que ha transformado regiones enteras de la Puna y la Cordillera.
~260.000 toneladas CLE – 3er productor mundial
El litio es el ejemplo más visible de este nuevo ciclo. En 2026, Argentina se encamina a producir alrededor de 260.000 toneladas de Carbonato de Litio Equivalente, consolidándose como el tercer productor mundial y empezando a disputar volumen real a los líderes históricos. La diferencia respecto de años anteriores es cualitativa: ya no se depende de un proyecto aislado, sino de un entramado industrial que funciona en simultáneo en Jujuy, Salta y Catamarca. Proyectos que alcanzaron su plateau productivo, expansiones que se ejecutan sin pausa y nuevas plantas químicas que diversifican la oferta exportable.
EL COBRE ARGENTINO EN MARCHA
- Josemaría + Filo del Sol: BHP + Lundin Mining
- Bajo de la Alumbrera: Reactivación Glencore
- Los Azules: McEwen Copper – RIGI
- Impacto: Infraestructura + empleo cordillerano
- Horizonte: +1 millón toneladas anuales en 10-12 años
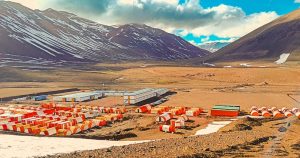
Si el litio explica la urgencia del corto plazo, el cobre define el horizonte estratégico de las próximas cinco décadas. En 2026, Argentina comienza a activar su activo más sensible desde el punto de vista geopolítico. En San Juan y Salta se están ejecutando las mayores obras de infraestructura privada del país, vinculadas a proyectos que no solo producirán cobre, sino que integrarán territorios históricamente postergados. La alianza entre BHP y Lundin Mining para desarrollar Josemaría y Filo del Sol marca un antes y un después: caminos de alta montaña, túneles, líneas eléctricas y logística binacional que colocan al país en la liga mayor del cobre global.
En paralelo, la decisión de Glencore de avanzar en la reactivación de Bajo de la Alumbrera en Catamarca tiene un valor simbólico que excede lo productivo. Es una señal de confianza hacia los mercados internacionales y una demostración de que los activos históricos pueden modernizarse bajo estándares ambientales y tecnológicos del siglo XXI. No se trata de volver al pasado, sino de aprender de él.
Principal límite estructural al cobre
Sin embargo, el avance no está exento de tensiones. La Ley de Glaciares sigue siendo el principal límite estructural del desarrollo minero metalífero. Nadie discute la necesidad de proteger el agua, pero la indefinición técnica sobre el ambiente periglacial, la superposición de inventarios y la judicialización permanente generan un nivel de incertidumbre que paraliza inversiones multimillonarias. En 2026, varios proyectos de cobre continúan condicionados por esta ambigüedad. El dilema es profundo y estratégico: sin cobre no hay transición energética, pero sin agua no hay desarrollo posible. Resolver esa tensión exige política pública, no consignas.
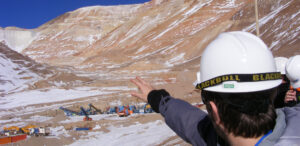
En este contexto, el caso de Mendoza funciona como termómetro del cambio de época. Tras casi dos décadas de parálisis metalífera, la creación de distritos mineros controlados y la reapertura de la exploración marcan un giro que no responde a una conversión ideológica, sino a una necesidad económica concreta. La presión por empleo, inversión y diversificación productiva empieza a pesar más que el inmovilismo. Mendoza vuelve al mapa minero no por épica, sino por realidad.
Mientras tanto, el oro y la plata cumplen su rol histórico de amortiguador. Con la onza de oro cerca de los USD 4.500, yacimientos maduros continúan operando, sosteniendo empleo y divisas en regiones donde pocas actividades ofrecen esa escala de impacto. El RIGI también permitió inversiones brownfield para extender la vida útil de minas existentes, consolidando estabilidad en territorios dependientes de la actividad.
El impacto social del nuevo ciclo es tangible. La minería cerraría 2026 superando los 115.000 empleos entre directos e indirectos, con salarios que duplican y hasta triplican la media nacional. Paradójicamente, el principal cuello de botella ya no es el capital ni la geología, sino las personas. Faltan técnicos, operadores, mecánicos, químicos. La Cordillera demanda talento a un ritmo que el sistema educativo no logra acompañar, obligando a las empresas a invertir en formación propia o importar mano de obra especializada.
El 2026 marca, en definitiva, el momento en que Argentina dejó de hablar de minería y empezó a ejercerla. El RIGI aportó previsibilidad, el mercado global empujó la demanda y la política comenzó, lentamente, a correrse del bloqueo automático. La pregunta que queda abierta ya no es si el país tiene recursos, sino si será capaz de sostener reglas, administrar tensiones ambientales y formar capital humano cuando los miles de millones ya estén enterrados bajo la montaña.
“Argentina dejó de hablar de minería y empezó a ejercerla: el 2026 marca el pasaje definitivo del potencial geológico al poder productivo real.”
— Daniel Diaz Escobar
Director de Agenda Industrial
Porque una cosa es prometer minería.
Otra muy distinta es gobernarla cuando ya está en marcha.