El uso de la capacidad instalada en la industria cayó en agosto al 59,4%, con una contracción interanual frente a 2024. Solo tres sectores lograron mejorar su desempeño, mientras la metalmecánica, los plásticos y los textiles marcaron los peores niveles de utilización.
El freno de la máquina industrial
El informe del INDEC confirmó que la industria argentina utilizó en agosto apenas el 59,4% de su capacidad instalada, una cifra que expone la desaceleración de la actividad manufacturera. Aunque el dato representa una leve mejora respecto de julio (58,2%), el contraste con agosto de 2024 (61,2%) evidencia una caída interanual del 1,8 punto porcentual.
El indicador refleja cuánto del potencial productivo del país está efectivamente en marcha. Detrás del promedio, las diferencias sectoriales muestran un panorama desigual: solo tres ramas lograron crecer, mientras el resto retrocedió frente al año pasado.
Refinación del petróleo y acero, los motores encendidos
Los sectores con mayor nivel de utilización fueron refinación del petróleo (86,1%), industrias metálicas básicas (70,4%) y alimentos y bebidas (66,6%). En conjunto, estos tres rubros amortiguaron el impacto negativo general, impulsados por la demanda energética, la exportación de crudo y la continuidad de la producción siderúrgica.
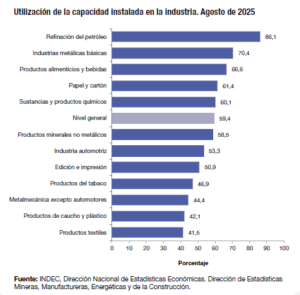
También se ubicaron por encima del promedio papel y cartón (61,4%) y sustancias químicas (60,1%), aunque sin un crecimiento relevante. La dinámica exportadora y la operatoria estable de las plantas petroquímicas explican buena parte del sostén en estos segmentos.
La metalmecánica, el gran termómetro del retroceso
En el otro extremo, la metalmecánica (excepto automotores) registró apenas un 44,4% de uso de su capacidad, cayendo desde el 50,8% de agosto de 2024. El dato es clave porque este sector suele anticipar la evolución del resto: fabrica maquinaria, partes y componentes que alimentan a toda la cadena industrial.
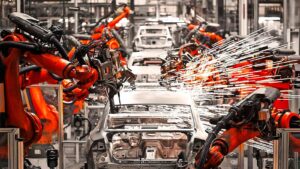
A la caída metalmecánica se suman los productos de caucho y plástico (42,1%), los textiles (41,5%), y los productos del tabaco (46,9%), todos por debajo del promedio general. En estos casos, el INDEC señala una menor demanda de bienes durables, reducción de turnos de producción y baja reposición de stocks.
La automotriz y los materiales de construcción, en pausa
La industria automotriz, que en agosto de 2024 operaba al 59,9%, cayó al 53,3%, afectada por la menor producción en las terminales locales. La contracción de ventas internas y la falta de insumos importados siguen impactando en el ritmo de las plantas.
En tanto, los productos minerales no metálicos (58,5%), vinculados a la construcción, continúan reflejando el freno en la obra pública y privada. El sector de edición e impresión (50,9%) también muestra una merma consistente, afectado por el traslado a formatos digitales y la suba de costos en papel y tintas.
Un mapa industrial con pocos sectores en verde
De los doce rubros relevados por el INDEC, solo tres mejoraron su desempeño interanual: Refinación del petróleo, Industrias metálicas básicas y Alimentos y bebidas. El resto opera por debajo de los niveles de 2024.
La brecha refleja una reconfiguración del modelo industrial argentino, con mayor peso relativo en sectores extractivos o exportadores y retroceso en las manufacturas intensivas en empleo.
Industria a media máquina: señales que preocupan
El uso de la capacidad instalada es un termómetro adelantado de la economía real: cuanto más baja la utilización, más difícil es sostener el empleo, la inversión y el consumo de insumos. Con un 59,4%, la industria argentina opera por debajo del umbral de equilibrio del 65%, que los analistas consideran el mínimo para sostener rentabilidad.
El dato no sorprende: el contexto de tasas altas, retracción del mercado interno y caída de la inversión pública sigue golpeando a las pymes industriales. Sin embargo, el leve repunte mensual abre una pregunta clave: ¿es un rebote técnico o el inicio de una recuperación sostenida?
Claves
-
Capacidad instalada total: 59,4% (agosto 2025)
-
Mejores desempeños: Petróleo, acero, alimentos y bebidas
-
Peores: Metalmecánica, plásticos, textiles y tabaco
-
Solo 3 de 12 sectores crecieron interanualmente
-
Nivel promedio por debajo del 65% recomendado para rentabilidad
Lo que viene
El desafío para el último trimestre del año será recomponer el nivel de actividad en los sectores de mayor valor agregado. Las industrias que dependen del mercado interno necesitan previsibilidad macroeconómica y acceso al crédito para evitar nuevos cierres de plantas.
Si no se revierte la tendencia, 2025 podría cerrar como el año con menor utilización de la capacidad industrial desde 2020, cuando la pandemia paralizó buena parte del aparato productivo argentino.
Lee el informe oficial del INDEC