La decisión del Gobierno de presentar en Estados Unidos el proceso de privatización del sistema ferroviario de cargas abre un debate estratégico sobre la infraestructura que sostiene la minería, el agro y la energía.
Belgrano Cargas y Logística S.A.
El Gobierno nacional confirmó que llevará a Estados Unidos el proyecto de privatización de Belgrano Cargas y Logística S.A., con el objetivo de captar financiamiento externo y acelerar un proceso de modernización que demanda inversiones millonarias. La presentación ante bancos, fondos y organismos multilaterales busca estructurar un esquema atractivo para capitales internacionales, en un contexto donde la infraestructura logística vuelve a ser un activo estratégico.
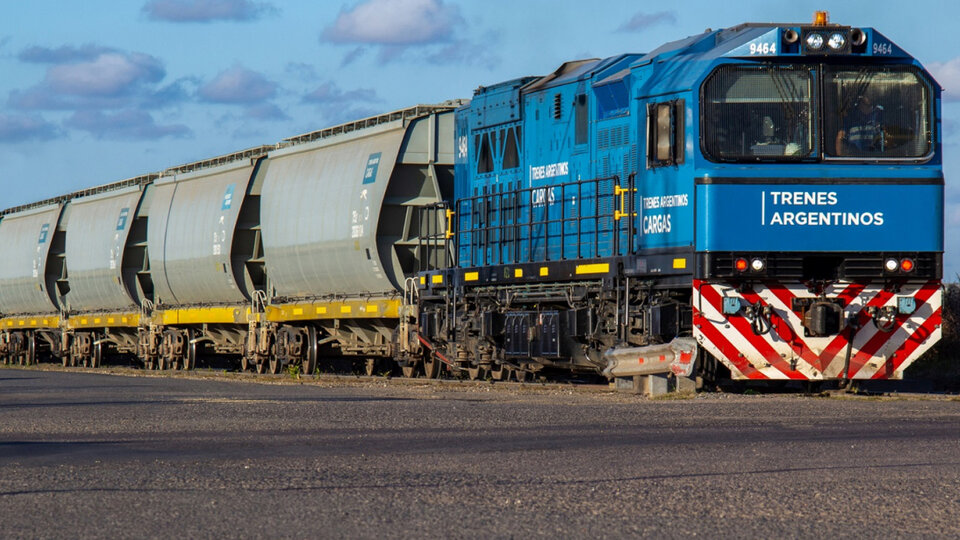
La empresa opera más de 7.000 kilómetros de red ferroviaria que conectan el NOA y NEA con los principales puertos exportadores del país. Su trazado atraviesa provincias clave para la minería y el agro, convirtiéndose en una pieza central del entramado productivo argentino.
El plan oficial contempla inversiones cercanas a los USD 800 millones, destinadas a renovación de vías, locomotoras, vagones y sistemas de señalamiento. Desde el entorno gubernamental sostienen que el objetivo es “garantizar eficiencia operativa y previsibilidad contractual”, condiciones necesarias para que el sistema ferroviario deje de depender de subsidios estructurales y pase a funcionar bajo un modelo concesionado.
La historia reciente del Belgrano Cargas explica parte del desafío. Tras el proceso de privatizaciones de los años noventa y el posterior deterioro operativo, el Estado retomó el control con un esquema de recuperación gradual. En la última década se avanzó en renovación de material rodante y tramos de vías, pero la escala del crecimiento exportador proyectado exige un salto mayor.
Minería, energía y agro
El verdadero trasfondo de la privatización es productivo. La Argentina proyecta un crecimiento significativo en minería de litio, cobre y otros minerales estratégicos, además de una expansión sostenida del agro y la energía. Sin una logística competitiva, ese crecimiento pierde rentabilidad.
Hoy el transporte ferroviario representa una alternativa más eficiente y económica frente al camión en trayectos largos y cargas voluminosas. En minería, donde los costos logísticos pueden representar entre el 15% y el 25% del costo total exportador, la diferencia es determinante.
El desarrollo del litio en Jujuy, Salta y Catamarca, junto con los proyectos de cobre en San Juan, demandará soluciones de transporte de gran escala. Lo mismo ocurre con la producción agrícola del norte argentino y con la expansión energética vinculada al gas y petróleo no convencional.
Un ejecutivo del sector minero consultado para este análisis explicó: “La competitividad no depende solo del precio internacional del mineral; depende de cuánto cuesta sacarlo del yacimiento y ponerlo en puerto”. Esa ecuación es la que el Gobierno busca ordenar antes de que los nuevos proyectos entren en etapa de producción masiva.
Además, en el contexto global de transición energética, los minerales críticos adquieren una dimensión geopolítica. Estados Unidos y Europa buscan diversificar proveedores y fortalecer cadenas de suministro confiables. Argentina aparece en ese radar, pero necesita infraestructura alineada con estándares internacionales.
Financiamiento, riesgo país y señales al mercado
La decisión de presentar el proyecto en Estados Unidos responde también a una necesidad macroeconómica. La infraestructura ferroviaria requiere financiamiento de largo plazo, con tasas competitivas y estabilidad contractual. El mercado local no posee hoy profundidad suficiente para cubrir ese volumen de inversión sin apoyo externo.
El desafío es doble: por un lado, estructurar un modelo de concesión que ofrezca garantías jurídicas y rentabilidad razonable; por otro, demostrar que existe volumen de carga asegurado a mediano y largo plazo. En este punto, la articulación con empresas mineras, agroexportadoras y energéticas será determinante.
Un analista de infraestructura señaló: “El inversor no compra solo vías; compra flujo de carga. Sin contratos de largo plazo, el proyecto pierde atractivo financiero”.
La privatización también reabre el debate sobre el rol del Estado en sectores estratégicos. Mientras algunos sostienen que la participación privada aportará eficiencia y capital, otros advierten sobre la necesidad de mantener capacidad regulatoria y control estratégico sobre corredores logísticos críticos.
CLAVES INDUSTRIALES
- • 🛤️ Alcance Geográfico: Red ferroviaria de más de 7.000 km con impacto directo en minería, energía y agro.
- • 💰 Inversión: Proyectada en cerca de USD 800 millones para modernización total.
- • 📈 Sostenibilidad: Necesidad de contratos de carga de largo plazo para asegurar rentabilidad al inversor.
- • 🚢 Competitividad: Impacto directo en la reducción de costos logísticos y mejora de la competitividad exportadora.
- • 🌎 Geopolítica: Inserción de la logística nacional en el nuevo mapa global de minerales críticos.
El nuevo eje logístico-productivo que se empieza a definir
La privatización del Belgrano Cargas no es un hecho aislado: forma parte de una estrategia más amplia para reposicionar a la Argentina como proveedor competitivo de minerales, energía y alimentos. La logística es el eslabón que conecta el recurso natural con el mercado global.
Si el proceso logra combinar transparencia, financiamiento adecuado y acuerdos sectoriales sólidos, el país podría reducir uno de sus principales costos estructurales. De lo contrario, el riesgo es que la expansión minera y energética quede limitada por cuellos de botella logísticos.
En un mundo que demanda más litio, más cobre y más alimentos, la infraestructura deja de ser un gasto y pasa a ser una inversión estratégica. El resultado de esta licitación marcará el ritmo del próximo ciclo exportador argentino.