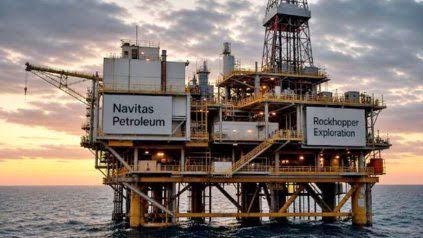
Las acciones de Rockhopper Exploration llegaron a caer 19,7% este lunes en la Bolsa de Londres, en una nueva señal de la presión financiera que enfrenta el proyecto Sea Lion. La petrolera británica mantiene su participación del 35% en el desarrollo junto a Navitas Petroleum, pero reconoce dificultades para reemplazar contratistas que decidieron no trabajar en el proyecto ante las medidas impulsadas por Argentina.
El mercado ya venía castigando a Rockhopper. Sus acciones habían perdido alrededor de 8% durante los dos primeros días de octubre y cerca de 18% durante septiembre. En algunas mediciones difundidas durante la jornada, la baja acumulada en el último mes llegó a superar el 30%, reflejando la creciente incertidumbre alrededor de la viabilidad financiera, jurídica y operativa del desarrollo.
La particularidad del movimiento bursátil es que se produjo mientras la compañía reafirmaba públicamente su intención de continuar con Sea Lion. Es decir, el desplome no respondió a la cancelación del proyecto, sino al aumento de los riesgos que enfrenta una iniciativa offshore de gran escala que necesita una cadena internacional de contratistas y proveedores para llegar a la producción.
El problema que apareció detrás de la caída bursátil
Navitas comunicó que está tomando medidas para reemplazar a dos contratistas que incumplieron sus compromisos vinculados con Sea Lion. La situación se produjo luego de que uno de los contratistas relacionados con el proyecto anunciara que no realizará trabajos para Sea Lion ni participará en actividades de exploración y producción de petróleo en el área de Malvinas.
La respuesta de la operadora fue asegurar que el proyecto continúa y que realizará los ajustes necesarios para mantener el cronograma. Sin embargo, el propio comunicado incorpora una advertencia relevante para los inversores: si el reemplazo de los contratistas se demora o fracasa, si aparecen nuevas empresas que deciden retirarse o si no se consiguen alternativas satisfactorias, el desarrollo podría verse afectado.
Navitas también identificó como riesgos una eventual escalada de las medidas impulsadas por el Gobierno argentino y nuevos cambios regulatorios o geopolíticos que modifiquen las evaluaciones jurídicas y comerciales del proyecto. La compañía sostiene actualmente que no espera un impacto material adverso sobre Sea Lion, pero reconoce expresamente que esa evaluación puede cambiar.
La situación muestra por qué la presión argentina no se limita a las compañías que tienen participación directa en el yacimiento. Un proyecto offshore requiere una extensa red de empresas especializadas, desde perforación y servicios petroleros hasta logística, ingeniería, equipos submarinos y unidades flotantes. Si parte de esa cadena decide no participar, los operadores deben buscar reemplazos en un mercado internacional donde el riesgo jurídico y político comienza a pesar sobre las decisiones empresariales.
Navitas informó que continúa con el desarrollo de Sea Lion y que está trabajando para reemplazar a dos contratistas que incumplieron sus compromisos. Al mismo tiempo, reconoció que una nueva salida de empresas, dificultades para conseguir sustitutos o una escalada de las medidas argentinas podrían modificar el escenario del proyecto.
Sea Lion mantiene el objetivo de producir petróleo en 2028
Pese al escenario adverso, Rockhopper y Navitas no modificaron por ahora el calendario central del proyecto. La primera fase contempla comenzar las perforaciones a principios de 2027 y desarrollar 11 pozos, con el objetivo de alcanzar la primera producción durante el primer trimestre de 2028.
La primera etapa contempla una producción de hasta 55.000 barriles diarios. El desarrollo utilizará inicialmente el FPSO Aoka Mizu, una unidad flotante destinada a recibir, procesar, almacenar y transferir la producción de petróleo extraída de los pozos offshore.
Las reservas probadas y probables estimadas para Sea Lion alcanzan aproximadamente 314 millones de barriles, según el cálculo realizado por Netherland, Sewell & Associates. La magnitud del recurso explica por qué las compañías continúan defendiendo el proyecto pese al conflicto político, jurídico y comercial que se abrió alrededor de su desarrollo.
El plan contempla además una segunda etapa. Navitas adquirió en agosto el FPSO OSX-1 y proyecta utilizarlo para una ampliación cuya decisión final de inversión está prevista para 2028. Esa segunda fase tendría como objetivo incrementar sustancialmente la producción y llevarla, junto con la primera unidad, hasta una capacidad potencial de alrededor de 180.000 barriles diarios.
Para Rockhopper, el proyecto representa además una apuesta de largo plazo. La compañía realizó una ampliación de capital de US$200 millones que, según informó, le permite asegurar financiamiento operativo hasta mediados de 2028. Ese horizonte financiero está directamente vinculado con el objetivo de alcanzar la primera producción del yacimiento.
Las claves de Sea Lion
- Proyecto: Sea Lion.
- Ubicación: Cuenca Norte de las Malvinas.
- Rockhopper: 35% de participación.
- Navitas Petroleum: 65% y operador del proyecto.
- Caída bursátil: Rockhopper llegó a perder 19,7% durante la rueda del 5 de octubre.
- Reservas: aproximadamente 314 millones de barriles probados y probables.
- Primera fase: 11 pozos.
- Primera producción: prevista para el primer trimestre de 2028.
- Producción inicial: hasta 55.000 barriles diarios.
- Segunda etapa: decisión final de inversión prevista para 2028.
- Potencial conjunto: hasta 180.000 barriles diarios.
- Financiamiento: Rockhopper realizó una ampliación de capital de US$200 millones.
- Riesgos: contratistas, sanciones argentinas, regulación y factores geopolíticos.
Argentina endurece la presión sobre las empresas petroleras
La caída de Rockhopper se produce en paralelo con una escalada de la estrategia argentina frente a la explotación de hidrocarburos en las Malvinas. El Gobierno de Javier Milei sostiene que las actividades petroleras desarrolladas en la zona sin autorización argentina son ilegítimas y busca impedir que empresas internacionales participen de ellas.
En las últimas semanas, la presión pasó del plano político al administrativo, judicial e internacional. La Argentina impulsó sanciones contra compañías vinculadas con las actividades hidrocarburíferas y presentó además un proyecto destinado a endurecer el régimen de sanciones vigente para empresas, accionistas y proveedores que participen en la explotación de recursos naturales en las áreas reclamadas por el país.
El frente judicial también se convirtió en un factor concreto para Sea Lion. La jueza federal de Río Grande Mariel Borruto hizo lugar a una medida cautelar que ordena a Rockhopper y Navitas suspender actividades relacionadas con el proyecto y exige información vinculada con las operaciones previstas.
La resolución agrega una dimensión adicional al conflicto porque introduce una decisión judicial argentina en un proyecto que las compañías desarrollan con respaldo de las autoridades británicas y del gobierno de las islas. Para los operadores, el desafío consiste ahora en sostener el cronograma frente a dos marcos jurídicos que se encuentran en abierta contradicción.
La Argentina también decidió llevar la disputa al plano internacional. El Gobierno prepara un arbitraje bajo el marco de la Convención de las Naciones Unidas sobre el Derecho del Mar y busca que el Tribunal Internacional del Derecho del Mar pueda adoptar medidas provisionales mientras se constituye el tribunal arbitral encargado de analizar la controversia de fondo.
La cuestión dejó así de ser únicamente una discusión diplomática sobre soberanía. El petróleo incorporó una dimensión económica concreta que involucra inversiones, reservas, empresas cotizantes en bolsa, proveedores internacionales y potenciales ingresos futuros.
Una pelea que empieza a reflejarse en el valor de la empresa
El comportamiento de Rockhopper en Londres permite observar cómo el conflicto comienza a ser incorporado por los inversores como un riesgo financiero. La empresa no anunció la cancelación de Sea Lion ni modificó formalmente su objetivo de primera producción para 2028. Sin embargo, el mercado está valorando el costo potencial de desarrollar un proyecto sometido a sanciones, litigios y dificultades para asegurar contratistas.
La cotización de una compañía petrolera exploratoria depende en buena medida de su capacidad para transformar recursos subterráneos en producción y flujo de caja. En el caso de Rockhopper, Sea Lion representa uno de sus principales activos estratégicos. Por eso, cualquier obstáculo que pueda retrasar la perforación o aumentar los costos del desarrollo tiene capacidad para impactar directamente sobre la valoración de la empresa.
La caída de este lunes adquiere mayor dimensión cuando se observa la acumulación de pérdidas. La acción ya había registrado una baja significativa durante septiembre y volvió a retroceder durante los primeros días de octubre. La nueva caída llevó la discusión desde la política y la soberanía hacia una pregunta estrictamente empresarial: cuánto riesgo está dispuesto a asumir el mercado para financiar un proyecto petrolero en un territorio cuya soberanía es disputada.
El dato no implica que los inversores hayan determinado que Sea Lion sea inviable. Las compañías mantienen el proyecto y aseguran que cuentan con respaldo británico. Pero sí muestra que la incertidumbre está teniendo un precio financiero.
Ficha del proyecto
Sea Lion: desarrollo petrolero offshore en la Cuenca Norte de las Malvinas
Rockhopper: 35%
Navitas Petroleum: 65%
Operadora: Navitas Petroleum
Reservas probadas y probables: 314 millones de barriles
Primera fase: 11 pozos
Inicio de perforación: previsto para 2027
Primera producción: primer trimestre de 2028
Producción inicial: hasta 55.000 barriles diarios
Potencial de expansión: hasta 180.000 barriles diarios
Capitalización de Rockhopper: ampliación de US$200 millones
El petróleo de Malvinas entra en una etapa decisiva
Sea Lion todavía no fue cancelado. Rockhopper y Navitas mantienen su cronograma y aseguran que trabajan para reemplazar a los contratistas que abandonaron sus compromisos. Pero el proyecto llega a una etapa decisiva con una combinación de factores que hasta ahora no habían pesado simultáneamente sobre su desarrollo: sanciones argentinas, una medida cautelar, presión diplomática, incertidumbre regulatoria y una creciente dificultad para asegurar la participación de empresas internacionales.
El desplome de Rockhopper en Londres constituye una señal concreta de que esa combinación ya está siendo incorporada por el mercado. La compañía conserva un activo con reservas estimadas en 314 millones de barriles y aspira a comenzar a producir en 2028, pero necesita atravesar los próximos meses sin que los obstáculos jurídicos y comerciales alteren el cronograma.
Para la Argentina, el desafío pasa por sostener la presión sobre las empresas que intervienen en el proyecto y trasladar la disputa hacia los ámbitos jurídicos internacionales. Para Rockhopper y Navitas, el objetivo es demostrar que Sea Lion puede desarrollarse aun cuando una parte de la cadena de proveedores decida tomar distancia.
La evolución de las acciones de Rockhopper será, en ese contexto, uno de los indicadores que permitirá medir cómo los mercados evalúan el riesgo de Sea Lion. Mientras las compañías sostienen que el proyecto continúa en marcha, la Bolsa de Londres ya está mostrando que el conflicto por el petróleo de Malvinas dejó de ser solamente una cuestión diplomática: también comenzó a tener un costo financiero.