Un informe de S&P advierte que el crecimiento mundial de baterías para vehículos eléctricos se desacelerará en los próximos dos años. Aranceles de EE.UU., restricciones de China y la capacidad de infraestructura de carga generan incertidumbre para el sector.
Demanda global de baterías: ritmo en enfriamiento
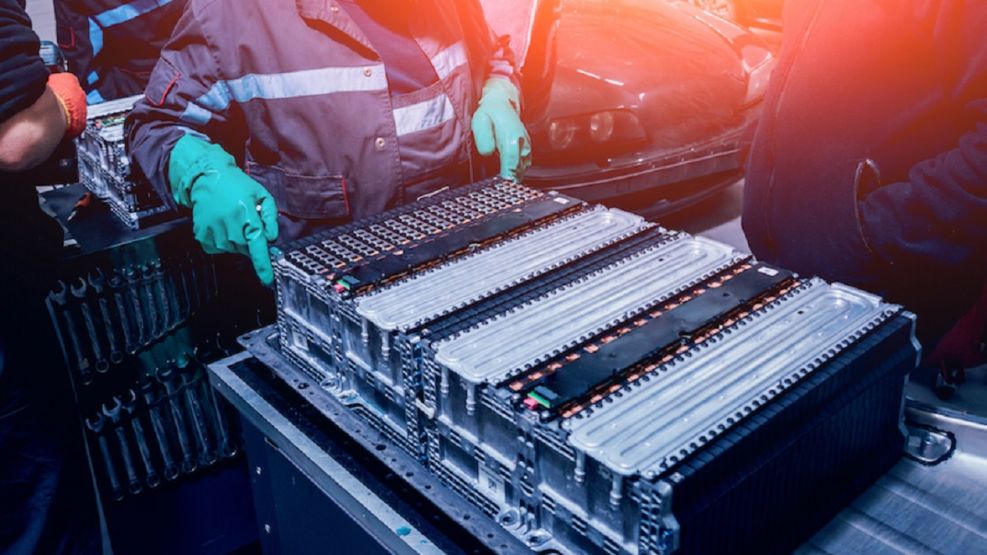
Según S&P, el crecimiento del mercado global de baterías para autos eléctricos caerá del 29% en 2025 a 18% en 2026 y 16% en 2027, cifras que contrastan con las proyecciones anteriores más optimistas. La consultora advierte que esta desaceleración genera dudas sobre la velocidad de adopción de vehículos eléctricos en Estados Unidos y Europa, aunque el mercado chino sigue mostrando dinamismo gracias a políticas de incentivo oficiales.
Stephen Chan, analista de S&P Global Ratings, señaló: “La cadena de suministro se ve amenazada por aranceles, políticas de contenido local en EE.UU. y restricciones a la exportación de litio en China”, resaltando la complejidad de operar en un mercado globalizado y regulado.
Respuestas divergentes de los fabricantes
Las empresas reaccionan de manera distinta ante este escenario. Los fabricantes coreanos planean mantener expansiones en EE.UU., aunque con mayor apalancamiento financiero a corto plazo. Panasonic, por su parte, reducirá inversiones, mientras que Contemporary Amperex Technology (CATL) aprovechará su liquidez para expandirse en mercados fuera de EE.UU.
Estas decisiones reflejan cómo la capacidad de financiamiento y posición estratégica de cada empresa determinará su participación futura en el mercado, con impactos directos sobre la demanda de recursos críticos como litio, cobre y cobalto.
Ventas de vehículos eléctricos: crecimiento a pesar de la desaceleración
Aun con la moderación en la demanda de baterías, la electrificación sigue avanzando. Durante el primer semestre de 2025 se vendieron 9,1 millones de vehículos con enchufe, un incremento del 28% frente al mismo período del año anterior.
China lidera el impulso global, con 5,5 millones de autos eléctricos vendidos, representando el 60% del total. Esto confirma que, aunque la producción de baterías enfríe su ritmo, la transición hacia la movilidad eléctrica continúa consolidándose en los mercados más relevantes.
Infraestructura de carga: el desafío silencioso
El desarrollo de puntos de carga es crítico para sostener la electrificación. Según Wood Mackenzie, los puertos de carga crecerán a 12,3% anual entre 2026 y 2040, hasta alcanzar 206,6 millones a nivel global.
El segmento residencial será dominante, con 133 millones de puertos en 2040, mientras que el gasto anual en infraestructura de carga crecerá al 8% anual, totalizando 300.000 millones de dólares. Oliver McHugh, analista senior de Wood Mackenzie, indicó: “La relación de VE por cargador público pasará de 7,5 en 2025 a 14,2 en 2040”, mostrando la necesidad de equilibrar inversión pública y privada.
Emil Koenig agregó que la carga residencial de Nivel 2 seguirá siendo el segmento más atractivo por su conveniencia y eficiencia, representando dos de cada tres puertos de carga hasta 2050.
Claves
-
Crecimiento mundial de baterías: 29% (2025), 18% (2026), 16% (2027).
-
China lidera el mercado: 60% de ventas globales de vehículos eléctricos.
-
Infraestructura de carga proyectada: 206,6 millones de puertos en 2040.
-
Retos estratégicos: aranceles de EE.UU., restricciones de exportación de litio en China, financiamiento de fabricantes.
La infraestructura como clave del futuro eléctrico
El mercado global de baterías muestra signos de enfriamiento, pero la electrificación del parque automotor sigue avanzando. Para países productores de litio, cobre y otros recursos estratégicos, esta tendencia exige planificación de inversiones, diversificación de mercados y fortalecimiento de la infraestructura. La pregunta que queda sobre la mesa es: ¿están los países proveedores preparados para sostener su rol frente a un crecimiento más lento pero estable del sector?