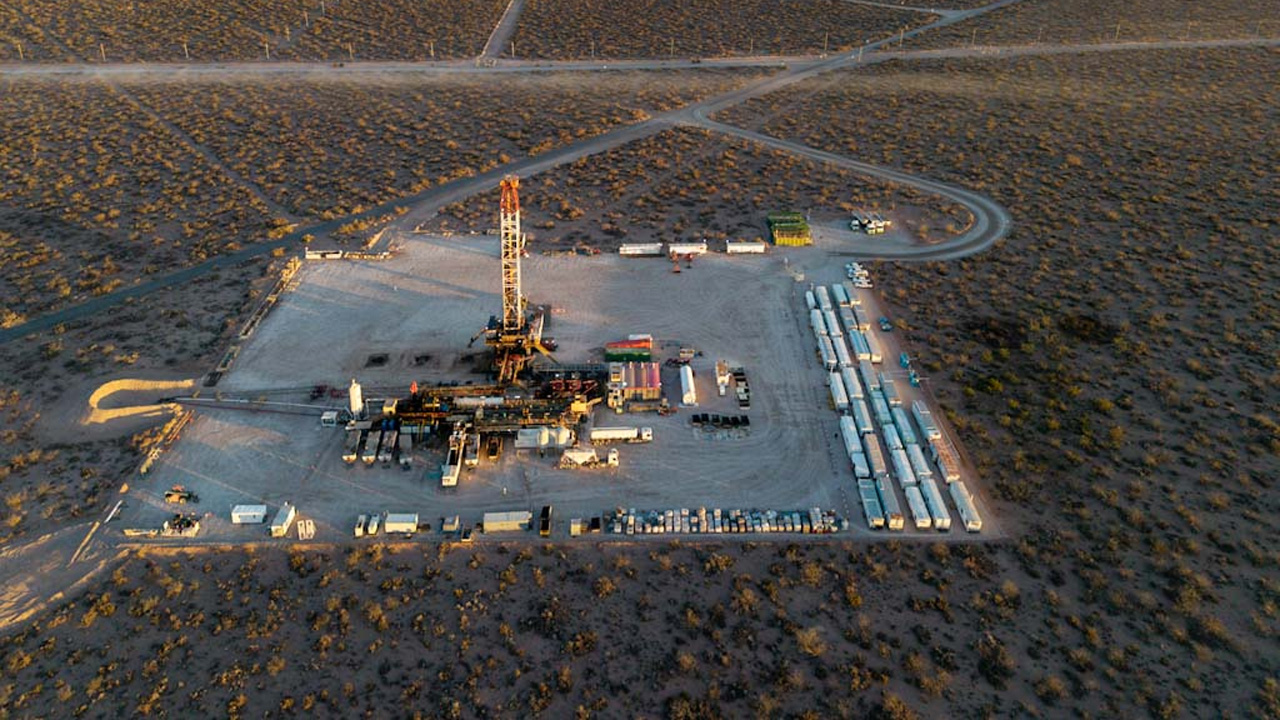
El despliegue de capital en el sector energético nacional marcó registros históricos, evidenciando una fuerte asimetría geográfica donde los recursos no convencionales absorben casi la totalidad del financiamiento corporativo.
La masiva concentración de divisas en la Cuenca Neuquina responde a la extraordinaria productividad geológica de sus bloques de shale oil y shale gas, cuyos costos de extracción por barril equivalente compiten de forma directa con las principales cuencas norteamericanas. Las empresas operadoras, tanto la estatal de bandera como las principales multinacionales con activos en la región, optaron por acelerar sus programas de perforación y completación de pozos horizontales multietapa en tierras neuquinas, priorizando los retornos rápidos y el alto volumen de evacuación. Esta dinámica relegó a un segundo plano los planes de inversión en las cuencas del Golfo San Jorge, Austral y del Noroeste, las cuales muestran declinos maduros naturales que exigen mayores esfuerzos de capital por cada barril recuperado.
El desafío que introduce esta disparidad en el reparto de la inversión trasciende la órbita de las balances financieros empresariales y se traslada al plano de la infraestructura logística y el desarrollo federal. Para que el fenomenal volumen de producción proyectado en la Cuenca Neuquina pueda cristalizarse en saldos exportables sostenibles, el sistema interconectado nacional requiere una ampliación urgente de sus redes troncales de evacuación, oleoductos y plantas de tratamiento. Las obras de superficie se transformaron en el verdadero cuello de botella que el management sectorial busca resolver mediante esquemas de financiamiento público-privado y consorcios de empresas interesadas en asegurar sus contratos de despacho.
“El récord de inversión hidrocarburífera confirma el estatus estratégico de Vaca Muerta, pero también plantea un dilema para las provincias con yacimientos maduros. El desafío técnico de la industria radica en balancear la eficiencia del shale con el sostenimiento de las economías convencionales del interior.”
Esta fuerte canalización de fondos hacia el territorio neuquino redefine el mapa del empleo técnico y tracciona de forma directa sobre las cadenas de valor metalúrgicas y de servicios industriales distribuidas en todo el país.
La demanda técnica de montaje industrial sobre soldadores y electricistas de potencia
Para procesar, transportar y almacenar los caudales crecientes de crudo y gas que genera esta ola de inversiones, la industria requiere el montaje continuo de infraestructura de superficie de alta complejidad, tales como plantas de separación de fluidos (EPF), estaciones de bombeo y cabeceras de ductos. Estas obras de ingeniería pesada demandan de forma masiva mano de obra metalúrgica altamente especializada. Los talleres fabriles y las empresas contratistas se enfrentan a la necesidad de incorporar soldadores calificados de alta precisión, homologados bajo códigos internacionales de rigurosidad extrema (como las normas ASME), aptos para ejecutar uniones en cañerías de alta presión destinadas a soportar flujos severos sin margen para fallas estructurales o fisuras.
En paralelo a los requerimientos metalúrgicos, la sofisticación tecnológica de los nuevos yacimientos inteligentes y las plantas automatizadas exige la intervención crítica de electricistas industriales expertos en instrumentación y sistemas de distribución de potencia. Estos especialistas son los encargados de diseñar y ejecutar el tendido de redes eléctricas de media y alta tensión que alimentan las subestaciones de los campos petroleros, interconectar los sistemas de telemetría y control a distancia de las cabezas de pozos, y garantizar que los tableros de comando cumplan con los protocolos de seguridad intrínseca para entornos con presencia de gases inflamables, mitigando cualquier riesgo operativo.
La reactivación de los contratos de provisión de equipos y la demanda de estructuras de acero para la ampliación de los sistemas de transporte abren una ventana de oportunidad clave para los talleres de calderería y metalmecánica de las regiones industriales periféricas. El management de las empresas del sector coincide en que la disponibilidad de este capital humano especializado y la solidez de los subcontratistas electromecánicos locales constituyen factores determinantes para asegurar el cumplimiento de los plazos de obra y la puesta en marcha efectiva de las facilidades de producción financiadas por los planes de inversión vigentes.
El horizonte de las cuencas maduras convencionales
A pesar de la supremacía presupuestaria de Neuquén, provincias como Chubut y Santa Cruz buscan reactivar sus niveles de atracción mediante incentivos específicos para la recuperación secundaria y terciaria. El despliegue de proyectos de inyección de polímeros y la optimización de pozos convencionales maduros se presentan como las herramientas técnicas viables para sostener la actividad de los talleres locales y resguardar las estructuras de empleo metalúrgico en el Golfo San Jorge.
La consolidación del superávit comercial energético de la Argentina a largo plazo dependerá de la velocidad con la que estas inversiones récord logren transformarse en infraestructura física de exportación.
El rol de los grandes proyectos de ductos en la balanza comercial
El destino de los fondos declarados por las operadoras ante las autoridades de la Secretaría de Energía se encuentra estrechamente ligado a la viabilidad de los grandes gasoductos y oleoductos troncales. Proyectos de ampliación de transporte de crudo hacia el Atlántico y los nodos de exportación transandinos actúan como el dinamizador central de las inversiones de perforación en los yacimientos. Al garantizarse una vía de evacuación fluida y segura hacia los mercados internacionales, las compañías encuentran los incentivos macroeconómicos necesarios para sostener flujos de caja agresivos y capitalizar el potencial exportador del subsuelo nacional.
Variables Estructurales del Diagnóstico
La continuidad de este ciclo expansivo de inversiones en el sector de petróleo y gas permanecerá condicionada por la estabilidad de los marcos regulatorios de incentivos al gran capital y la evolución de los precios internacionales de referencia para el crudo liviano y el gas natural licuado. El monitoreo técnico riguroso de la cantidad de equipos de perforación activos (rig count) en la Cuenca Neuquina y el ritmo de habilitación de nuevas celdas de fractura constituirán las variables críticas indispensables para verificar la sustentabilidad del crecimiento sectorial, asegurando el correcto abastecimiento interno y apuntalando el rol de la Argentina como exportador neto de energía en el plano global.
Monitoreo de Infraestructura de Producción y Evacuación
La tasa de habilitación física de nuevos kilómetros de cañerías de interconexión y ductos colectores en las áreas clave de Vaca Muerta constituirá la variable técnica fundamental para auditar el impacto real de las inversiones declaradas por las compañías. El seguimiento detallado del factor de utilización de las plantas de tratamiento de gas y crudo operantes servirá como indicador predictivo para anticipar incrementos en la inyección de saldos comerciales, garantizando la confiabilidad del sistema de transporte de energía en todo el tejido industrial de la República Argentina.