Un geólogo e inversor radicado en Australia sostuvo que Argentina reúne hoy la mayor probabilidad de descubrir yacimientos de clase mundial. La tesis mezcla tres factores explosivos: geología probada, baja exploración histórica y un giro pro-inversión que reordenó el radar del capital minero global.
Dato clave: Cooper sostiene que, si alguien quiere “poner las probabilidades firmemente a su favor” para un gran hallazgo, “no busque más allá de Argentina”. La razón no es magia: es estadística geológica + subexploración + ventana política.
Una frase que incomoda y entusiasma: por qué “Argentina es el gigante que está despertando” no es marketing
James Cooper —geólogo y referente de un servicio de inversión en materias primas— lanzó una definición que incomoda a los escépticos y entusiasma a los exploradores: Argentina sería el lugar con mayor probabilidad de encontrar el próximo gran descubrimiento minero de escala global. Su argumento arranca por contraste: Australia y Canadá, dos “mecas” históricas de la exploración, están maduras. No porque se hayan quedado sin minerales, sino porque el trabajo fino ya se hizo durante décadas: más geología, más perforación, más modelado, más targets agotados. En ese contexto, cada nuevo hallazgo tiende a costar más y rendir menos.
La tesis de Cooper invierte la lógica: en exploración, la ventaja no siempre está donde hay más tradición, sino donde hay más territorio con potencial todavía sin testear con tecnología moderna. Por eso, su frase no busca romantizar a la Argentina: busca describir una anomalía global. Un país con roca “de manual”, pero con historia política y macroeconómica que, durante años, dejó esa roca fuera del radar de los grandes presupuestos exploratorios.
En clave industrial, la idea es simple: donde otros ya “gastaron” su mejor chance estadística, Argentina conserva una parte relevante de esa probabilidad intacta. Y cuando el capital minero huele probabilidades, no discute ideologías: perfora.
Cita que resume la apuesta
“Si quieres poner las probabilidades firmemente a tu favor… no busques más allá de Argentina”. La frase funciona como diagnóstico y como orden de compra: cuando la exploración global se encarece, la subexploración se vuelve un activo.
Geología sin pasaporte: el cinturón de pórfidos que hizo gigante a Chile también cruza a la Argentina
El corazón del argumento es geológico. Cooper recuerda un punto que en la industria se repite como mantra: la “cintura de cobre pórfido” de Sudamérica no termina en la frontera. El sistema que sostiene los megaactivos chilenos —depósitos masivos, continuidad a escala distrito, mineralización asociada a grandes eventos magmáticos— continúa hacia el lado argentino. En otras palabras: la roca no respeta límites administrativos. Donde Chile encontró parte de sus gigantes hace 30, 40 o 50 años, Argentina todavía conserva áreas con una densidad de perforación históricamente baja.
Esa diferencia no se explica por ausencia de mineralización, sino por historia. Proyectos de cobre requieren inversiones iniciales enormes, ingeniería compleja, infraestructura y horizontes operativos de décadas. Si un país no ofrece estabilidad mínima para pensar a 20 años, el capital no se enamora de la geología: se va a otra jurisdicción. Resultado: una “provincia geológica” con rasgos de clase mundial, pero con una explotación y exploración que no se parecen a su potencial.
Cooper lo grafica con una comparación brutal: para los geólogos, Argentina puede parecerse al Chile de hace medio siglo, cuando todavía quedaban targets grandes, superficiales y relativamente “limpios” de exploración intensiva. En la lógica minera, esa frase es dinamita: significa posibilidad de megadescubrimientos, no solo de proyectos marginales.
El “triángulo” de probabilidad que enamora a los exploradores
- Geología probada: sistemas de pórfidos cupríferos y metalíferos comparables a los mejores distritos andinos.
- Baja exploración histórica: menos perforación acumulada que en jurisdicciones maduras.
- Ventana regulatoria: una señal de “reglas más previsibles” que reabre el apetito del capital paciente.
El factor Milei y el regreso del capital paciente: por qué el “timing” ahora importa tanto como la roca
Cooper sostiene que el potencial geológico no cambió de un día para el otro: lo que cambió fue el contexto. Desde su óptica, la Argentina empezó a mostrar una secuencia de señales que el mercado interpreta como “reordenamiento”: caída de inflación, mejora de expectativas financieras y una narrativa explícita pro-inversión. En minería, esa narrativa sirve solo si se convierte en previsibilidad, porque ningún CFO firma cheques multianuales por entusiasmo: lo hace por estabilidad y reglas.
El punto decisivo es que el capital minero no busca el “negocio del trimestre”, sino el negocio del ciclo completo: exploración, delineación, prefactibilidad, factibilidad, construcción, operación. Por eso Cooper habla de “ola de reformas” y de un dial que, en su lectura, se movió hacia la inversión. No es un certificado definitivo: es una ventana. Y las ventanas, en Argentina, tienen la mala costumbre de cerrarse si no se las convierte en política sostenida.
La industria traduce esa ventana con un indicador crudo: movimientos corporativos. Cuando jugadores grandes vuelven a mirar, suele ser porque huelen dos cosas al mismo tiempo: oportunidad geológica y un marco que, al menos por ahora, no espanta.
En minería, la fe no perfora. Perfora el presupuesto. Y el presupuesto aparece cuando el país deja de parecer una ruleta y empieza a parecer un proyecto.
“Explorar donde casi nadie exploró”: la ventaja silenciosa que puede multiplicar hallazgos (y proveedores)
El argumento de Cooper tiene un núcleo técnico difícil de refutar: cuando se aplican métodos modernos (geofísica avanzada, modelado 3D, perforación profunda, integración geoquímica) sobre territorios subexplorados, la probabilidad de descubrimiento relevante se multiplica. No por suerte, sino por estadística. La minería contemporánea no se trata solo de “buscar”: se trata de buscar mejor, con más datos, y en lugares donde todavía hay margen para encontrar “elefantes” y no solo “ratones”.
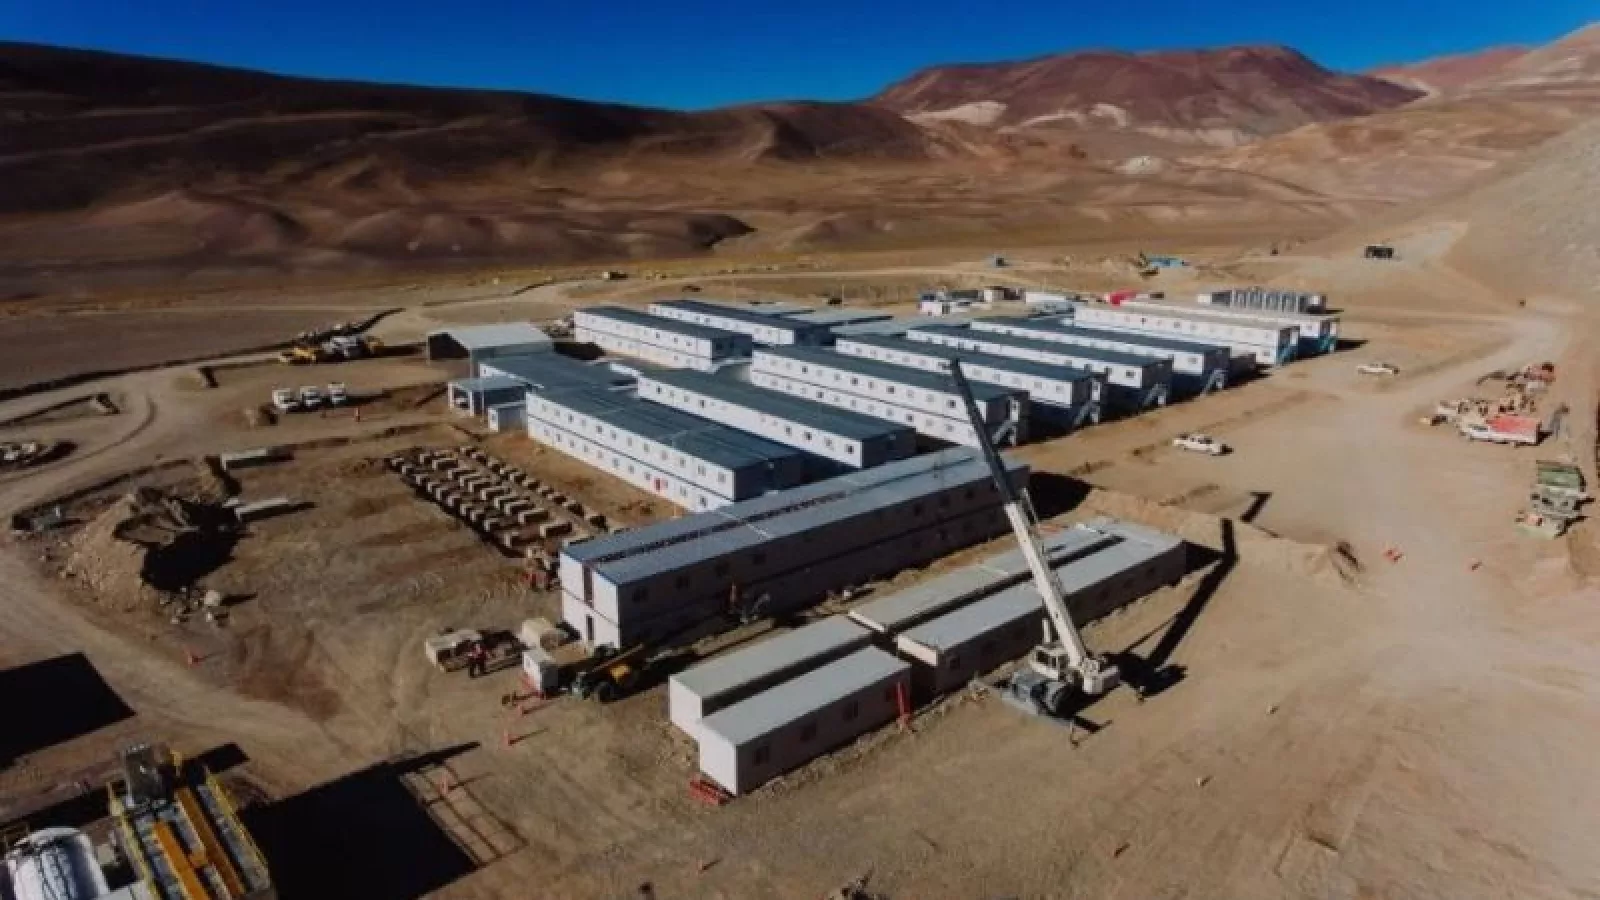
Para Argentina, esto tiene implicancias industriales concretas. Un ciclo exploratorio fuerte no solo define proyectos futuros: enciende una economía de servicios hoy. Perforación, logística, campamentos, metalmecánica, laboratorio, proveedores eléctricos, mantenimiento, transporte, seguridad, tecnología geológica. La famosa cadena “de la roca al dólar” arranca antes de la mina: arranca en la exploración. Y ahí es donde la Argentina todavía tiene un tablero para crecer con velocidad si logra sostener reglas y acelerar infraestructura.
En paralelo, la transición energética global mete presión: cobre, litio y minerales críticos no son “moda”, son insumo de redes eléctricas, electromovilidad, almacenamiento y modernización industrial. El mundo ya no discute si los necesita: discute quién los provee con trazabilidad, continuidad y seguridad.
Claves
- La tesis central: Argentina es la “última gran frontera” por geología + subexploración + ventana de previsibilidad.
- El cinturón de pórfidos cupríferos cruza la cordillera: la roca no entiende de aduanas.
- El capital minero es “paciente”: entra si percibe reglas sostenibles para ciclos de 20 a 40 años.
- La exploración activa dinamiza proveedores y empleo incluso antes de construir una mina.
- La transición energética vuelve al cobre y a los críticos un tema geopolítico, no solo económico.
Lo que viene
Si la “ventana” se sostiene, la próxima etapa debería verse en el terreno: más campañas profundas, más acuerdos de riesgo compartido y más foco en distritos de cobre y polimetálicos. Pero el cuello de botella será el de siempre: infraestructura, permisos eficientes, licencia social, y un marco que no cambie cada vez que cambia el humor político. En minería, el “giro” real se mide en metros perforados, no en slogans.
Proyección estratégica: el “despertar” puede ser un boom… o un espejismo si la política no acompaña
La frase “Argentina es el gigante que está despertando” funciona como advertencia doble. Para el mercado, significa oportunidad: un país con potencial geológico excepcional que todavía no fue explotado al nivel de su vecino chileno. Para la Argentina, significa responsabilidad: si la ventana de inversión no se convierte en continuidad institucional, la historia se repetirá —expectativas altas, ruido político, freno, y otra década perdida.
En el plano regional, el desafío es competir de verdad. Chile y Perú ya juegan en primera: infraestructura, experiencia, cadenas de suministro y escala exportadora. Argentina tiene el “territorio virgen” relativo, pero debe traducirlo en proyectos, obras, proveedores y empleo formal. Y debe hacerlo sin caer en la falsa dicotomía entre desarrollo y ambiente: la minería moderna solo sobrevive si cumple estándares exigentes y si la comunidad percibe beneficios concretos y control real.