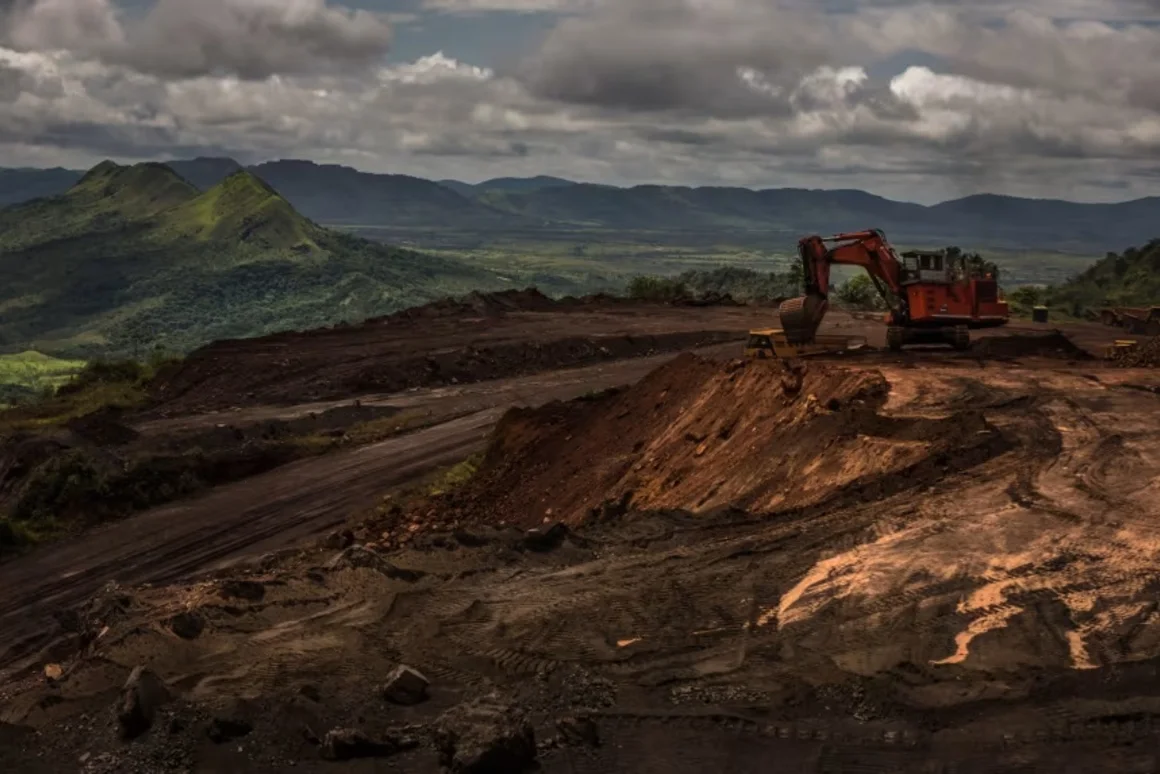
El potencial del subsuelo argentino para abastecer la demanda global de minerales críticos enfrenta un contrapunto clave entre el apetito inversor y la realidad operativa en territorio. Mientras el marco normativo nacional busca brindar certezas de largo plazo, la carencia de infraestructura básica —caminos, líneas de alta tensión, rutas ferroviarias y capacidad portuaria— se consolida como el principal condicionante para concretar las megaobras de cobre y litio. A este panorama técnico se suma la lectura estratégica de Estados Unidos, que observa de cerca la competencia por los recursos energéticos y la participación de capitales internacionales en la región.
Este escenario de oportunidad y restricción técnica es seguido con detenimiento por los mercados internacionales y los actores diplomáticos. En particular, desde Estados Unidos han comenzado a emitir señales claras respecto de la importancia de consolidar marcos de transparencia, previsibilidad jurídica y desarrollo de proveedores en la cadena de valor local. Para las corporaciones internacionales, la combinación de estabilidad macroeconómica, infraestructura de evacuación sólida y alineamiento institucional resulta la condición indispensable para dar luz verde a desembolsos de miles de millones de dólares.
El cuello de botella en logística, energía y transporte
El desarrollo de un proyecto metalífero de gran escala no depende únicamente de las leyes de mineral encontradas en el yacimiento, sino de la factibilidad técnica para llevar insumos masivos hacia la mina y evacuar los concentrados hacia los puertos de exportación. En la Puna y las zonas de alta montaña de San Juan, Catamarca, Salta y Jujuy, las redes viales existentes presentan limitaciones severas para soportar el tránsito continuo de camiones de gran porte y equipos de transporte especial.
A la restricción vial se suma el desafío del abastecimiento eléctrico. Las plantas de procesamiento de cobre y litio demandan volúmenes constantes de potencia que superan la capacidad de las líneas de alta tensión disponibles en las provincias mineras. Sin la expansión previa de redes eléctricas, subestaciones y gasoductos de aproximación, los proyectos se ven obligados a contemplar soluciones de autogeneración o desembolsos adicionales en infraestructura propia, lo que eleva significativamente el costo de capital (CAPEX) y extiende los plazos de puesta en marcha.
“El recurso en el subsuelo existe y es de calidad mundial, pero sin rutas adaptadas, potencia eléctrica suficiente y puertos eficientes, el desarrollo de las minas se encarece y pierde competitividad frente a otros destinos.” — Análisis del sector industrial y logístico.
La visión estratégica de Estados Unidos sobre las cadenas de suministro
En el marco del tablero geopolítico global, las autoridades y representantes del gobierno de los Estados Unidos han enfatizado la necesidad de construir cadenas de suministro de minerales críticos que sean seguras, transparentes y diversificadas. La preocupación de Washington se centra en evitar la concentración del procesamiento y comercialización de insumos clave para la electromovilidad y la industria tecnológica en un reducido número de actores globales.
En sus intercambios con referentes del sector público y privado argentino, la postura estadounidense remarca que las decisiones de inversión de sus empresas están fuertemente condicionadas por la existencia de reglas de juego claras, el cumplimiento de estándares ambientales y la libre repatriación de dividendos. Asimismo, observan con atención la incursión de capitales de otros orígenes en la infraestructura estratégica del país, sugiriendo que la alineación con normas internacionales de gobernanza corporativa facilita el financiamiento de organismos multilaterales y bancos de crédito a la exportación.
Factores críticos para la atracción de inversiones mineras
- Infraestructura vial y ferroviaria: Necesidad de rutas pavimentadas y red de carga adaptada para insumos pesados.
- Suministro energético: Expansión de líneas de alta tensión y gasoductos en la Puna y la Cordillera.
- Seguridad jurídica: Estabilidad fiscal y previsibilidad regulatoria a largo plazo.
- Capacidad portuaria: Adecuación de terminales marítimas para el despacho de concentrados de cobre y litio.
- Marco geopolítico: Transparencia e integración en las cadenas globales de valor de minerales críticos.
El rol del RIGI y la competitividad de las provincias mineras
La promulgación e implementación del Régimen de Incentivo para Grandes Inversiones (RIGI) busca responder a las demandas de estabilidad tributaria, cambiaria y aduanera formuladas por los inversores internacionales. Este marco legal otorga beneficios específicos a proyectos que superen los umbrales mínimos de inversión, buscando equilibrar el riesgo país y acelerar las decisiones finales de inversión (FID) en megaproyectos de cobre como Josemaría, Los Azules, El Pachón, Taca Taca y Agua Rica.
No obstante, los analistas de la industria coinciden en que las garantías fiscales del RIGI deben complementarse con una articulación eficiente entre el Gobierno Nacional y las administraciones provinciales. La creación de fideicomisos de infraestructura, el desarrollo de parques industriales cordilleranos y la integración de proveedores pymes locales resultan componentes necesarios para transformar los incentivos normativos en obras concretas que remuevan las restricciones operativas en el territorio.
Perspectivas para el ciclo de inversión en minerales estratégicos
La ventana de oportunidad que abre la transición energética impone un sentido de urgencia en la agenda minera argentina. Mientras la demanda de cobre y litio continúa en ascenso por la expansión de los vehículos eléctricos y las energías renovables, los países competidores de la región trabajan en acelerar sus propios procesos de tramitación y construcción.
El horizonte inmediato exigirá un esfuerzo de coordinación pública y privada para canalizar financiamiento hacia las obras de infraestructura básica. La capacidad de la Argentina para ofrecer soluciones concretas a sus déficit logísticos, combinada con un posicionamiento geopolítico claro y predecible, determinará si el potencial de su subsuelo se convierte en una fuente efectiva de divisas, empleo de alta calificación y desarrollo industrial para las provincias del interior.
Ficha Resumen
Eje central: Infraestructura y marco geopolítico para la minería argentina
Principales déficit: Rutas de alta carga, redes de alta tensión y puertos adaptados
Minerales clave: Cobre y litio para la transición energética
Posición de EE. UU.: Foco en cadenas de suministro seguras, transparencia y gobernanza
Herramienta clave: Implementación del RIGI combinada con obras de infraestructura provincial