Argentina posee algunos de los mayores recursos de cobre sin desarrollar del mundo, en un contexto internacional que demanda el metal rojo para electrificación, energías renovables y movilidad eléctrica. Sin embargo, pese a la aprobación del Régimen de Incentivo a las Grandes Inversiones (RIGI) y a anuncios multimillonarios, el país no tiene hoy ninguna mina de cobre en producción. La pregunta es inevitable: ¿qué falta para que los proyectos finalmente despeguen?
Un país con recursos de clase mundial, pero sin producción
Argentina dejó de producir cobre a gran escala en 2018, cuando cerró Bajo de la Alumbrera en Catamarca. Desde entonces, pese a contar con una cartera de proyectos que supera los US$ 20.000 millones en inversión potencial, el país no ha logrado poner en marcha una nueva operación.
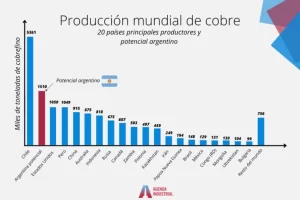
En un escenario global donde Chile y Perú concentran buena parte de la oferta mundial, Argentina aparece en los rankings internacionales como uno de los grandes reservorios no explotados. La transición energética multiplicó las proyecciones de demanda: la Agencia Internacional de Energía estima que el consumo de cobre podría duplicarse hacia 2040 si se acelera la electrificación global. Pero tener recursos geológicos no equivale a producir.
El RIGI fue presentado por el Gobierno nacional como la herramienta capaz de otorgar estabilidad fiscal, libre disponibilidad de divisas y previsibilidad jurídica por 30 años a inversiones superiores a los US$ 200 millones. En minería de cobre, casi todos los proyectos de gran escala encuadran dentro de ese esquema. Sin embargo, el régimen por sí solo no sustituye etapas técnicas, financieras y ambientales que demandan tiempo y capital.
Un ejecutivo del sector que participa en uno de los proyectos sanjuaninos sintetizó la situación en diálogo con este medio: “El RIGI es una condición necesaria, pero no suficiente. Sin financiamiento estructurado y sin permisos provinciales firmes, nadie pone US$ 3.000 o 4.000 millones sobre la mesa”.
“El RIGI es una condición necesaria, pero no suficiente. Sin financiamiento estructurado y sin permisos provinciales firmes, nadie pone US$ 3.000 o 4.000 millones sobre la mesa”.
— Ejecutivo del sector minero sanjuanino.
Los proyectos más avanzados y los tiempos reales
Entre los desarrollos más adelantados se encuentra Los Azules, en San Juan, controlado por McEwen Copper. El proyecto obtuvo aprobación dentro del RIGI y avanza en su estudio de factibilidad definitivo. La empresa ha señalado públicamente que su objetivo es iniciar la construcción una vez cerrado el financiamiento internacional, con un cronograma que podría llevar el inicio de obras a fines de 2026 o durante 2027 si las condiciones acompañan.
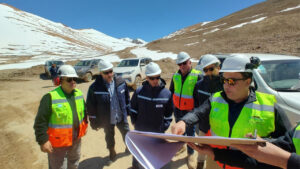
La etapa de construcción de un yacimiento de esta escala suele demandar entre 24 y 36 meses. Eso significa que, aun en el escenario más optimista, la producción comercial no comenzaría antes de 2029.
En paralelo, el complejo integrado que impulsa la alianza entre Lundin y BHP en San Juan —que incluye los activos Josemaría y Filo del Sol— se encuentra en fase de integración técnica y optimización de diseño. Se trata de un proyecto de magnitud superior a los US$ 10.000 millones. Antes de iniciar obras deberá completar estudios de factibilidad consolidados, acuerdos de infraestructura y estructuración financiera internacional. El horizonte productivo se ubica, en términos realistas, hacia el final de la década.
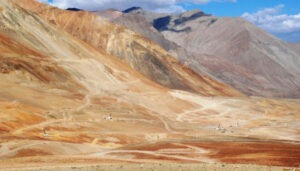
Otros proyectos históricos como El Pachón o MARA continúan en etapas de evaluación técnica y definición estratégica. Ninguno ha anunciado inicio formal de construcción.
En síntesis: hoy no hay ninguna mina de cobre produciendo en Argentina, y tampoco hay obras civiles masivas en ejecución. El punto de inflexión será el momento en que alguno de estos emprendimientos anuncie cierre financiero y movilización efectiva de equipos en terreno.
¿Por qué el despegue se demora?
Existen cuatro factores estructurales que explican la situación:
- 💰 Escala de inversión: Un proyecto de cobre de clase mundial requiere entre US$ 2.500 y US$ 6.000 millones en capital inicial. Conseguir ese financiamiento implica bancos internacionales, agencias de crédito a la exportación y socios estratégicos.
- 🏗️ Infraestructura: La mayoría de los yacimientos se ubica en alta cordillera. Requieren líneas eléctricas de alta tensión, caminos, plantas de procesamiento y, en algunos casos, soluciones logísticas integradas con puertos.
- ⚖️ Permisos ambientales y licencia social: La aprobación técnica provincial es indispensable y los procesos de evaluación pueden extenderse varios años.
- 📉 Contexto macroeconómico: Aunque el RIGI otorga estabilidad, los inversores analizan riesgo país, acceso a divisas, estabilidad política y continuidad normativa.
“Argentina tiene geología de primer nivel, pero compite contra Chile, Perú y Canadá. El capital va donde el riesgo es menor”, sostuvo un analista de mercado consultado.
Cobre argentino: el punto de inflexión que definirá la década
La ventana de oportunidad es concreta. El mundo necesita cobre para sostener la expansión de redes eléctricas, electromovilidad, energías renovables y almacenamiento. Argentina podría convertirse en un nuevo polo productor en Sudamérica si logra transformar proyectos en minas operativas.
El calendario realista indica que, aun acelerando procesos, la primera producción significativa no llegaría antes de 2029. El anuncio de inicio de construcción en alguno de los proyectos sanjuaninos sería la señal decisiva que el mercado espera.
La próxima etapa no es regulatoria, sino financiera y ejecutiva. Cuando se cierre el primer financiamiento multimillonario y comiencen a moverse los equipos en alta cordillera, el cobre argentino dejará de ser promesa para convertirse en industria. Hasta entonces, el potencial seguirá siendo enorme, pero todavía en pausa.