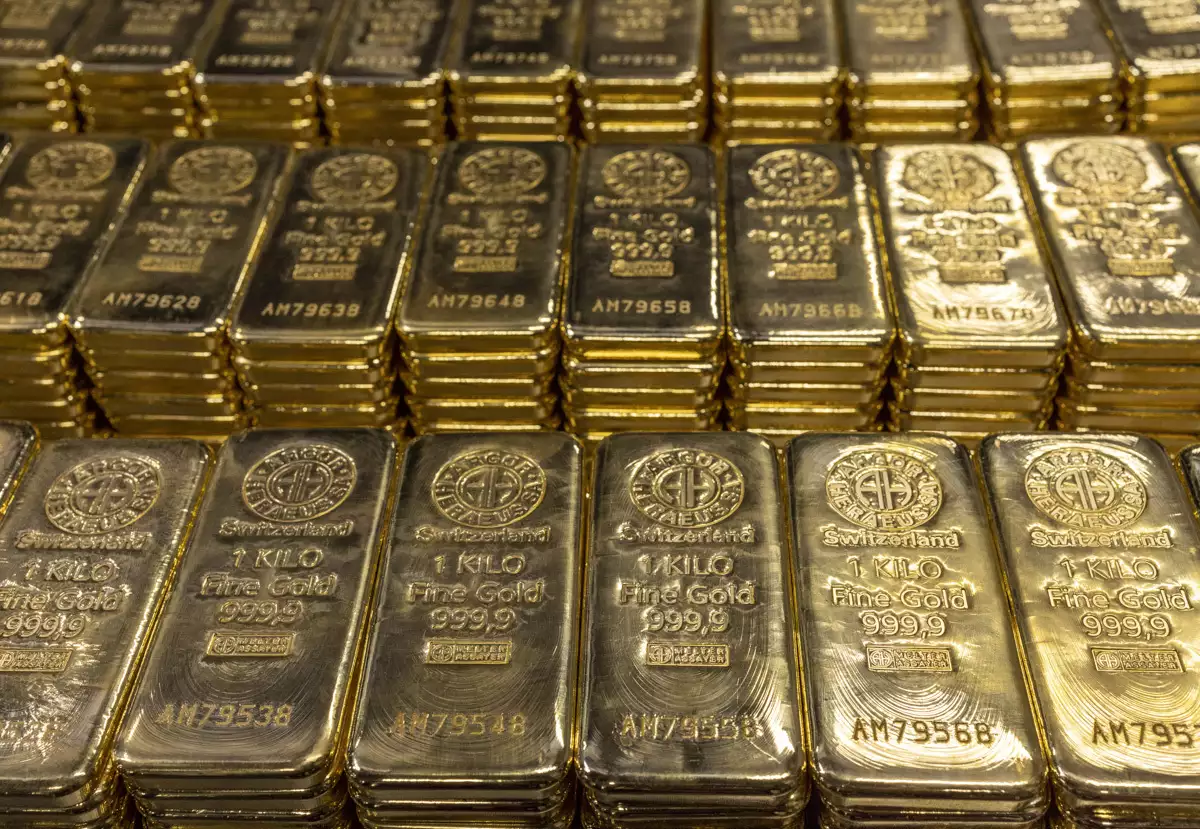
El oro volvió a batir récords y superó los US$5.100 por onza, impulsado por tensiones geopolíticas,
deuda pública fuera de control y una huida sostenida de los activos tradicionales.
El movimiento no es coyuntural: señala un reordenamiento estructural en la forma en que Estados,
bancos centrales e inversores preservan valor.
El oro como termómetro del miedo global
El mercado de metales preciosos atraviesa una fase histórica. El oro al contado avanzó 2,5% y alcanzó los
US$5.111 por onza, marcando un nuevo máximo absoluto y profundizando una tendencia alcista que se consolidó
a lo largo de 2025 y se aceleró en el inicio de 2026.
La plata acompañó el movimiento con igual contundencia: trepó hasta los US$113,60 por onza, con subas de
dos dígitos que refuerzan la percepción de un rally generalizado en los activos refugio. El comportamiento
conjunto de ambos metales no responde a un shock puntual, sino a una acumulación persistente de riesgos
sistémicos.
Incertidumbre geopolítica, endeudamiento soberano récord y una creciente desconfianza en las monedas
fiduciarias configuran el telón de fondo. En ese escenario, el oro vuelve a cumplir su rol histórico:
funcionar como el principal indicador del miedo de los mercados.
Deuda, inflación y pérdida de confianza: el trasfondo estructural
Más allá del impacto diario en las cotizaciones, el rally del oro se apoya en fundamentos de largo plazo.
El endeudamiento público en las principales economías del mundo alcanzó niveles inéditos y los inversores
comienzan a asumir que los ajustes fiscales tradicionales son políticamente inviables.
“La gente se ha preocupado mucho más por la trayectoria de la deuda a largo plazo en los últimos tres
años”, explicó John Reade, estratega jefe del Consejo Mundial del Oro. Según el especialista, este cambio de
mentalidad se observa con claridad en los family offices, donde la prioridad dejó de ser la rentabilidad de
corto plazo para enfocarse en la preservación del patrimonio intergeneracional.
Referentes del mundo financiero como Ken Griffin (Citadel) y Ray Dalio (Bridgewater Associates) ya habían
advertido hacia fines de 2025 que la suba del oro funcionaba como una señal de alarma sobre la fragilidad
del sistema financiero tradicional.
Los datos acompañan esa lectura: tras su mejor desempeño anual desde 1979, el oro en lingotes superó al
S&P 500 en términos acumulados desde comienzos del siglo, consolidando su condición de reserva de valor
estructural frente a los activos emblemáticos del mercado de capitales.
CLAVES DEL RALLY DEL ORO
- • Precio récord: US$5.111 por onza
- • Suba acumulada 2026: +15%
- • Plata: US$113,60 por onza
- • Drivers: deuda, inflación, geopolítica y desconfianza monetaria
- • Proyecciones: hasta US$6.000 según bancos internacionales
Geopolítica en ebullición y activos refugio
El escenario internacional terminó de acelerar el movimiento. La agenda geopolítica volvió al centro del
tablero global, desde los planteos estratégicos de la administración Trump —incluyendo Groenlandia— hasta
intervenciones militares en América Latina, elevando la percepción de riesgo sistémico.
En este contexto, el oro se consolida como el activo defensivo por excelencia. A diferencia de los bonos
del Tesoro estadounidense, históricamente considerados libres de riesgo, el metal no depende de la
credibilidad fiscal ni de la política monetaria de un país específico.
Este giro explica también el renovado interés de inversores privados en Asia y Europa, muchos de ellos
debutantes en el mercado, que comenzaron a incrementar sus reservas personales de oro y plata como
mecanismo de resguardo frente a un escenario global cada vez más volátil.
Bancos centrales, minería y el nuevo orden monetario
Un elemento clave del rally es el comportamiento de los bancos centrales, que continúan siendo compradores
netos de oro. En un proceso de desdolarización parcial, muchas autoridades monetarias buscan diversificar
reservas y reducir su exposición al dólar estadounidense.
“Los precios del oro siguen respaldados por la elevada incertidumbre geopolítica y económica”, sostuvo
Ryan McIntyre, presidente de Sprott. “Los bancos centrales están diversificando reservas y disminuyendo su
dependencia del dólar”.
Para la industria minera, este escenario abre una ventana estratégica. Con precios récord, los proyectos
de oro recuperan atractivo, mejoran su rentabilidad y revalorizan activos que hasta hace pocos años eran
considerados marginales. En América Latina —y especialmente en países con alto potencial geológico como
Argentina— el nuevo ciclo del oro podría reactivar exploración, inversión y empleo, siempre que exista
previsibilidad regulatoria y reglas claras.
El oro vuelve al centro de la escena
El oro no sube solo por especulación. Sube porque el mercado está enviando un mensaje inequívoco: el orden
monetario vigente está bajo presión. La combinación de deuda récord, conflictos geopolíticos y cambios en
el equilibrio de poder global está redefiniendo el rol de los activos reales.
Si la tendencia se consolida, el récord actual podría convertirse en el nuevo piso del mercado. Para
inversores, Estados y para la minería, la señal es clara: el oro volvió al centro de la escena… y esta vez
parece decidido a quedarse.