La economía argentina ingresó en una etapa de fuerte desaceleración durante el tercer trimestre y los últimos datos volvieron a instalar el riesgo de una recesión técnica. El retroceso de julio golpeó especialmente a la industria y al comercio, mientras la minería, el petróleo y algunas actividades vinculadas a los recursos naturales mantienen una dinámica diferente.
El resultado de julio es particularmente relevante porque no se trata simplemente de una desaceleración de la tasa de crecimiento. La magnitud del retroceso mensual fue la mayor desde abril de 2020, en plena pandemia, y se produjo después de un primer trimestre en el que el PBI había avanzado 0,7%. La secuencia muestra una economía que comenzó el año con expansión, perdió velocidad durante el segundo trimestre y recibió un nuevo golpe al comenzar el tercero. Agosto y septiembre serán, por lo tanto, los meses que permitirán determinar si el retroceso fue transitorio o si se consolidó una nueva fase contractiva.
El concepto de recesión técnica suele utilizarse cuando se registran dos trimestres consecutivos de caída del PBI desestacionalizado. En este caso, el segundo trimestre ya terminó con una baja de 0,6%, mientras que julio, como primer mes del tercer trimestre, mostró un descenso mensual de 2,9%. Esto no significa que Argentina ya se encuentre formalmente en recesión: todavía falta conocer el comportamiento completo de agosto y septiembre. Sin embargo, la magnitud del retroceso de julio elevó considerablemente la dificultad para que el tercer trimestre termine con crecimiento.
La industria y el consumo concentran buena parte del deterioro
Uno de los principales problemas que muestran los últimos indicadores es que la debilidad no está distribuida de manera uniforme. Los sectores vinculados con el mercado interno, la producción manufacturera, el comercio y la construcción aparecen entre los más afectados, mientras algunas actividades relacionadas con recursos naturales y exportaciones presentan un comportamiento diferente. Esa divergencia es uno de los elementos centrales para comprender el momento actual de la economía.
La industria manufacturera registró en julio una caída interanual del 5%, mientras que la utilización de la capacidad instalada se ubicó en 58,2%, frente al 59,1% de junio. Dentro del sector existen diferencias importantes. La industria metalmecánica trabajó al 38,3% de su capacidad, la automotriz al 39%, caucho y plástico al 40,2% y textiles al 45,3%. En el otro extremo, la refinación de petróleo alcanzó una utilización del 89,9% y las industrias metálicas básicas llegaron al 71,8%.
Los números muestran así dos economías industriales funcionando a distintas velocidades. Por un lado, existe una parte de la industria que todavía enfrenta dificultades para recuperar niveles de utilización elevados y que depende en gran medida de la evolución del consumo doméstico. Por otro, las cadenas asociadas a energía y determinados insumos industriales presentan niveles de actividad significativamente mayores. Esa diferencia adquiere importancia cuando se analiza la transformación que atraviesa la estructura productiva argentina.
El comercio también sufrió un retroceso significativo. Según los datos difundidos sobre julio, el sector registró una baja interanual del 5,1%, convirtiéndose junto con la industria manufacturera en uno de los principales factores que explicaron la caída del EMAE. De acuerdo con Chequeado, ambos sectores restaron conjuntamente alrededor de 1,3 puntos porcentuales al indicador.
El consumo masivo tampoco logró revertir la tendencia. La consultora Scentia registró en agosto una caída de 0,7% mensual y de 1,5% interanual en las ventas de productos de consumo masivo. En los primeros ocho meses del año, el acumulado mostró una baja del 2,7%. Los supermercados relevados por el INDEC también exhibieron una disminución real del 2,1% interanual en julio y del 2,7% en el acumulado enero-julio.
La combinación entre menor producción y menor consumo genera un círculo difícil de romper para las empresas orientadas al mercado interno. Cuando las ventas se debilitan, las compañías reducen producción, utilizan menos capacidad instalada y postergan decisiones de inversión. Esa dinámica impacta posteriormente sobre el empleo y vuelve a afectar el consumo, especialmente cuando los ingresos de los hogares no acompañan plenamente la evolución de los precios.
La actividad en números
EMAE mensual en julio
variación interanual del EMAE
PBI del segundo trimestre frente al primero
utilización de capacidad industrial
El frente laboral también comienza a reflejar la pérdida de dinamismo. La tasa de desocupación llegó al 7,9% durante el segundo trimestre de 2026, según el INDEC. Al mismo tiempo, la evolución de los salarios registrados muestra una tensión adicional: el RIPTE pasó de $1.510.680 en julio de 2025 a $1.946.028 un año después, una suba nominal del 28,8%, mientras que la inflación acumulada en el mismo período fue del 33,8%. El resultado implica una pérdida del poder adquisitivo de ese indicador salarial en términos reales.
La situación crediticia de los hogares también forma parte del cuadro. La morosidad de las familias alcanzó el 12,9% de los préstamos en julio, de acuerdo con los datos citados en los análisis sobre la actividad. En un contexto de menor consumo y salarios que todavía no recuperan completamente el terreno perdido frente a los precios, el acceso al crédito y la capacidad de pago se convierten en variables relevantes para la evolución del mercado interno.
El dato de julio no confirma por sí solo una recesión, pero sí cambia la magnitud del desafío para el tercer trimestre. Con el PBI ya en baja durante el segundo trimestre, la economía necesita recuperar una parte significativa del terreno perdido para evitar una nueva contracción trimestral.
Minería y energía muestran otra dinámica dentro de la economía
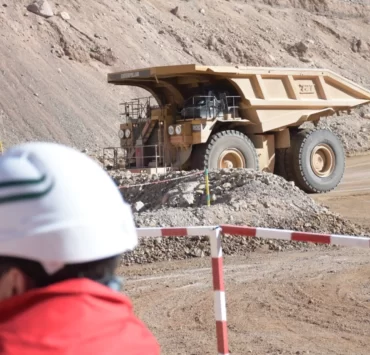
En medio de este escenario, uno de los datos más relevantes es que no todos los sectores están siguiendo la misma trayectoria. La minería aparece entre las actividades que registraron crecimiento interanual durante julio. Según el desglose del EMAE, el sector minero avanzó 8,4% interanual, mientras la agricultura creció 0,7% y la pesca mostró una expansión extraordinaria de 424,5% respecto de una base de comparación particularmente baja. En conjunto, estas actividades contribuyeron positivamente al indicador mientras industria y comercio mostraron fuertes retrocesos.
La diferencia resulta significativa para el análisis de la economía argentina porque la minería se encuentra atravesando una etapa de expansión de inversiones que todavía no se refleja plenamente en niveles de producción de gran escala. El desarrollo de proyectos de cobre, oro, plata y litio genera actividad en exploración, construcción, servicios, transporte, ingeniería y proveedores antes de que las operaciones alcancen su etapa productiva definitiva.
Algo similar ocurre con el sector energético. Mientras distintas ramas industriales trabajan con niveles reducidos de utilización de capacidad, la refinación de petróleo presentó en julio una utilización del 89,9%. Las industrias metálicas básicas, estrechamente relacionadas con la producción industrial y con determinadas cadenas exportadoras, también registraron una utilización superior al promedio general, del 71,8%.
Esta diferencia entre sectores permite observar uno de los cambios estructurales que atraviesa la economía argentina. Mientras una parte importante del mercado interno continúa ajustando su nivel de actividad, los sectores vinculados con recursos naturales, energía y exportaciones están recibiendo inversiones y desarrollando nuevos proyectos. Vaca Muerta, los proyectos de cobre de San Juan y Catamarca y las nuevas inversiones energéticas forman parte de un proceso cuyo impacto económico puede extenderse mucho más allá de la producción directa de cada emprendimiento.
La discusión sobre la actividad económica, por lo tanto, no se limita a determinar si el PBI crece o cae en un trimestre determinado. También resulta necesario observar qué sectores están generando inversión, cuáles están aumentando su capacidad productiva y cuáles todavía se encuentran por debajo de sus niveles potenciales. En ese punto, el desempeño de la minería y la energía contrasta con la situación de buena parte de la industria orientada al consumo interno.
El segundo trimestre ya había mostrado esa divergencia. El PBI cayó 0,6% frente al primer trimestre, pero mantuvo una variación interanual positiva del 2%. La tendencia-ciclo, además, registró un crecimiento de 0,8%. En el desglose de la demanda, el consumo privado cayó 2,4% frente al trimestre anterior, el consumo público disminuyó 2,3% y la inversión bajó 0,8%, mientras las exportaciones aumentaron 2,5%.
Ese comportamiento plantea una diferencia fundamental entre la economía que depende del mercado interno y aquella que puede apoyarse en exportaciones y nuevas inversiones. Mientras el consumo y la inversión doméstica mostraron contracciones durante el segundo trimestre, las exportaciones fueron el componente que avanzó. Esto vuelve a colocar en el centro del escenario a las actividades capaces de generar divisas y ampliar la capacidad exportadora.
Las señales que explican el freno
- EMAE de julio: -2,9% mensual desestacionalizado.
- EMAE de julio: -1,4% interanual.
- PBI del segundo trimestre: -0,6% frente al primero.
- Industria manufacturera: -5% interanual en julio.
- Comercio: -5,1% interanual en julio.
- Construcción: -3,3% interanual en julio.
- Minería: +8,4% interanual en julio.
- Desocupación: 7,9% en el segundo trimestre.
- Ventas de supermercados: -2,7% acumulado enero-julio.
- Índice Líder UTDT: 82% de probabilidad estimada de fase recesiva a seis meses.
El Índice Líder de la Universidad Torcuato Di Tella agregó una señal de cautela. En agosto, el indicador estimó en 82% la probabilidad de que la economía ingresara en una fase recesiva durante los seis meses siguientes. Se trata de un indicador predictivo y no de una medición de actividad efectiva, por lo que no equivale a afirmar que la recesión ya haya comenzado. Su importancia radica en que busca anticipar cambios de tendencia del ciclo económico.
Los analistas privados también pusieron el foco en la magnitud del rebote necesario durante agosto y septiembre. Federico González Rouco, de Empiria, estimó que la actividad tendría que crecer alrededor de 6% acumulado durante esos dos meses para evitar que el tercer trimestre terminara con una nueva contracción. Otros análisis plantearon escenarios diferentes y destacaron que todavía existen señales mixtas en los primeros indicadores disponibles de agosto.
Desde el Gobierno, la interpretación fue diferente. El ministro de Economía, Luis Caputo, destacó que el EMAE acumuló durante los primeros siete meses del año un crecimiento del 1,7% interanual y sostuvo que el resultado de julio estuvo influido por factores que considera transitorios. Esa lectura pone el foco en la evolución del acumulado y en la tendencia de la actividad, mientras los análisis privados más cautelosos concentran la atención en la velocidad del deterioro mensual y en la necesidad de que el tercer trimestre revierta la caída.
La diferencia entre ambas lecturas no cambia el dato central: julio fue un mes muy negativo para la actividad y obligó a revisar el escenario para la segunda mitad del año. La discusión pasa ahora por determinar si se trata de un retroceso puntual dentro de una trayectoria todavía expansiva o si la economía comenzó una nueva fase contractiva.
Para la industria, el dato será especialmente importante. Una recuperación sostenida requiere mejorar los niveles de utilización de capacidad, recuperar demanda y generar condiciones para que las empresas vuelvan a ampliar producción e inversión. Pero la evolución de sectores como minería, petróleo y otras actividades exportadoras muestra que existe un componente de la economía argentina que está transitando una lógica diferente, apoyada en inversiones de largo plazo y en la generación futura de exportaciones.
El desafío será que esa expansión de los sectores vinculados a recursos naturales y energía logre ampliar sus encadenamientos sobre el resto de la economía. La minería, por ejemplo, demanda servicios de ingeniería, transporte, construcción, metalmecánica, tecnología, logística, laboratorios y una extensa red de proveedores. El petróleo y el gas generan una dinámica similar. El impacto final dependerá de cuánto de esa inversión se traduzca en actividad industrial y servicios dentro del país.
Por ahora, los números muestran una economía partida entre sectores que se expanden y otros que retroceden. La minería crece, la energía mantiene niveles elevados en determinados segmentos, mientras industria, comercio, consumo e inversión presentan señales de debilidad. Agosto y septiembre serán determinantes para saber si la caída de julio fue el punto más bajo de una corrección transitoria o el comienzo de una contracción trimestral más amplia.
Resumen
EMAE julio: -2,9% mensual desestacionalizado
EMAE interanual: -1,4%
PBI segundo trimestre: -0,6% trimestral
Crecimiento interanual del PBI: +2%
Industria manufacturera: -5% interanual en julio
Comercio: -5,1% interanual
Minería: +8,4% interanual
Desocupación: 7,9%
Probabilidad recesiva del Índice Líder UTDT: 82% a seis meses
Próxima referencia clave: evolución de agosto y septiembre