159307La industria automotriz cerró noviembre con números que incomodan: fuerte caída en producción y ventas mayoristas, y apenas un repunte exportador que no alcanza para revertir la tendencia anual. El sector muestra señales mixtas en un contexto de ajuste, reordenamiento productivo y presión sobre costos.
Dato clave: en noviembre se produjeron 37.961 vehículos, con una caída del 19,6% mensual y del 29,3% interanual, uno de los registros más bajos del año para la industria automotriz.
Producción en retroceso: noviembre dejó cifras duras
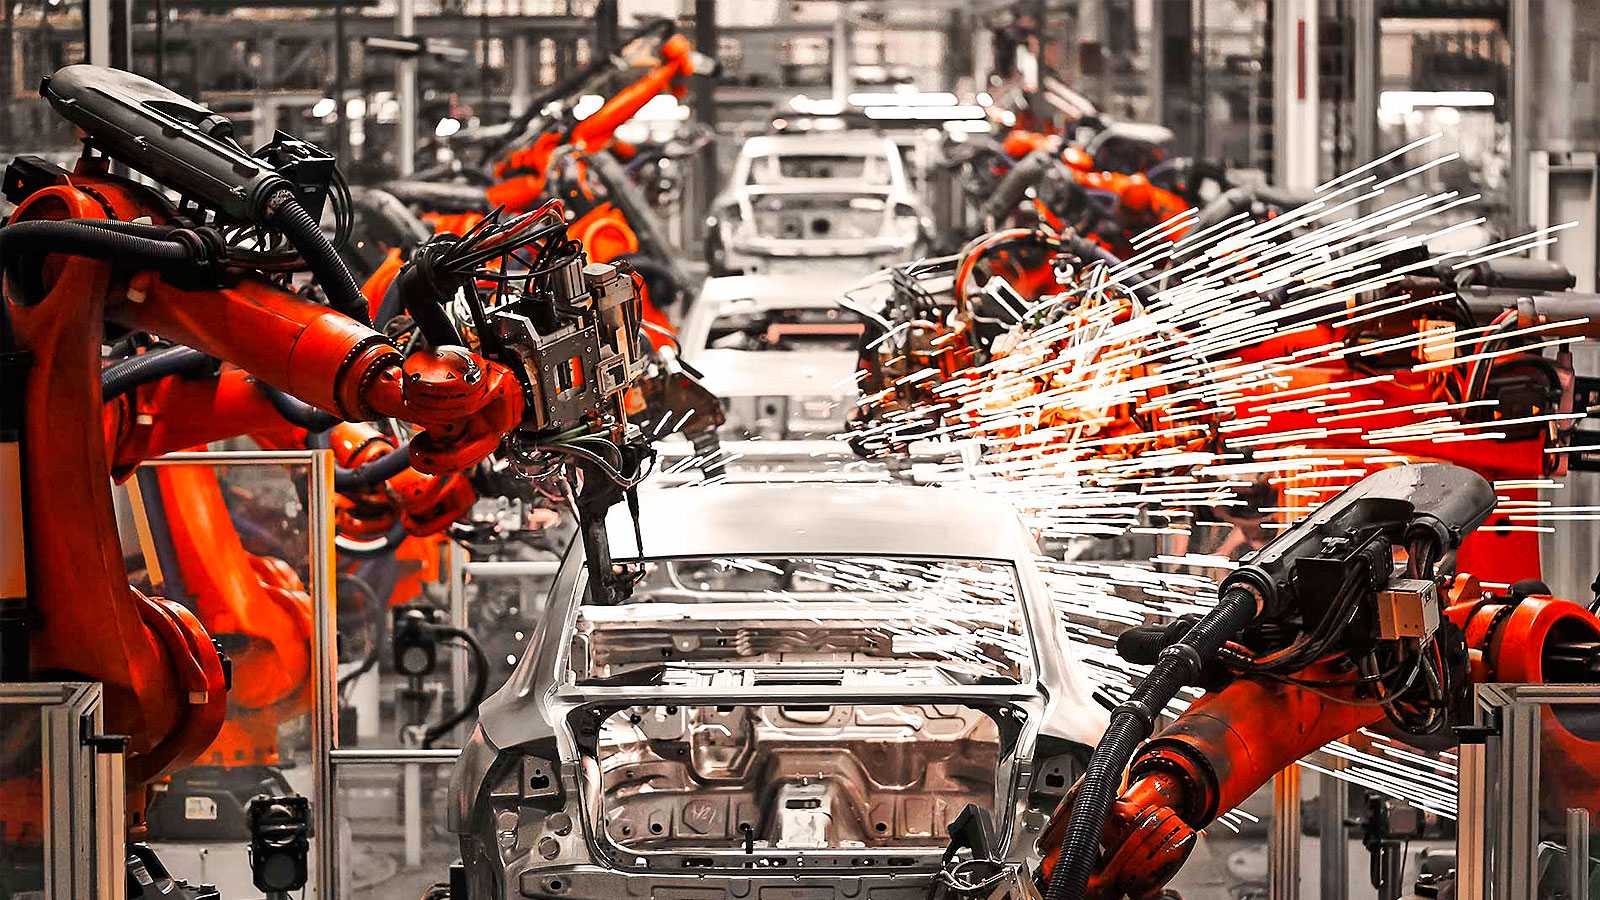
La fabricación de vehículos volvió a caer con fuerza. En noviembre se produjeron 37.961 unidades, lo que implicó una baja del 19,6% respecto de octubre y un desplome del 29,3% interanual. El dato refleja un freno significativo en la actividad fabril, en un mes que además contó con solo 18 días hábiles, cuatro menos que el período previo.
La menor cantidad de jornadas productivas no explica todo. En varias terminales se observaron ajustes en los planes industriales, paradas técnicas y reprogramaciones que impactaron directamente en los volúmenes. El resultado es un contraste cada vez más visible entre la recuperación del mercado interno y una producción que no logra acompañar ese ritmo.
Detrás del freno fabril
- Menor cantidad de días hábiles.
- Paradas técnicas y reprogramaciones productivas.
- Ajustes en planes industriales ante costos crecientes.
- Dificultades para escalar producción pese a mayor demanda.
El acumulado anual: estabilidad frágil y oportunidad perdida
Si se amplía la mirada, el panorama es menos dramático, pero igualmente preocupante. Entre enero y noviembre de 2025, la producción alcanzó 464.408 vehículos, apenas 0,9% por debajo del mismo período de 2024. El dato muestra una estabilidad relativa, aunque también evidencia que el sector no logró capitalizar plenamente la recuperación del mercado.
En términos industriales, este estancamiento anual revela un problema estructural: la industria automotriz argentina vende más, pero produce menos de lo que podría. Las limitaciones de costos, competitividad y planificación siguen actuando como un techo invisible para la producción local.
Exportaciones: leve repunte mensual, caída interanual
En el frente externo apareció una señal tibia. Las exportaciones totalizaron 31.248 unidades en noviembre, lo que representó una mejora del 5,5% frente a octubre. Sin embargo, en la comparación interanual el número sigue en rojo, con una baja del 3,1%.
El acumulado anual confirma la dificultad: entre enero y noviembre se exportaron 260.681 vehículos, un 9,5% menos que en igual período de 2024. La dependencia del mercado brasileño, la pérdida de competitividad frente a otros polos regionales y la presión de costos internos siguen limitando la capacidad exportadora del sector.
Clave exportadora
La industria advierte que sin mejoras en competitividad sistémica —costos logísticos, fiscales y financieros— el rebote exportador será coyuntural y no estructural.
Ventas mayoristas: caída mensual, pero un año excepcional
Las ventas mayoristas —entregas de las terminales a concesionarios— también retrocedieron en noviembre. Se comercializaron 35.249 unidades, con una baja del 21,3% mensual y del 12,1% interanual. El dato confirma que el freno no fue exclusivo de la producción.
Sin embargo, el acumulado anual cambia radicalmente la lectura. De enero a noviembre, las automotrices colocaron 535.270 unidades, lo que implica un crecimiento del 47,9% respecto a 2024. Esta recuperación se explica por la recomposición de la oferta, los programas comerciales agresivos y la reactivación del financiamiento.
La mirada de ADEFA: señales cruzadas y alertas estructurales
Desde la conducción de ADEFA reconocieron que noviembre dejó un balance dispar. Producción, exportaciones y ventas mayoristas muestran dinámicas diferentes, reflejo de un sector que aún está ajustando su estructura tras años de distorsiones.
Entre los factores que explican el desempeño mensual se destacan la menor cantidad de días productivos, cambios en planes industriales y un proceso de reordenamiento del mercado. No obstante, el diagnóstico de fondo apunta a un problema más profundo: la competitividad sistémica.
Claves | Lo que viene para la automotriz
- Producción bajo presión por ajustes industriales.
- Mercado interno en recuperación, pero con límites.
- Exportaciones condicionadas por costos y competitividad.
- Impuestos y logística, el nudo estructural.