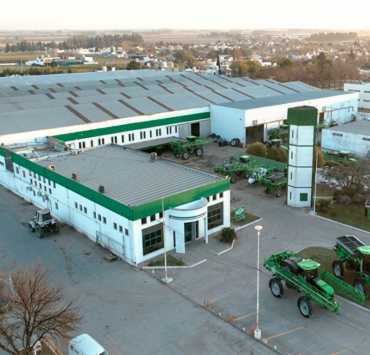
Las principales cámaras del sector metalúrgico manifestaron su extrema preocupación ante las proyecciones de comercio exterior, las cuales anticipan el ingreso masivo de componentes e insumos metalíferos subsidiados.
La viabilización de este flujo de mercancías asiáticas se ve favorecida por la acelerada reducción de las alícuotas arancelarias y la flexibilización de las licencias no automáticas de importación implementadas en los últimos meses. Para las pymes metalúrgicas argentinas, el ingreso sin restricciones de estos insumos intermedios destruye las cadenas de valor locales que abastecen a sectores estratégicos como la construcción, la industria automotriz y la fabricación de electrodomésticos. Al no contar con mecanismos de compensación fiscal o defensa comercial activos, el management de las fundiciones y extrusoras nacionales evalúa aplicar reducciones drásticas en sus planes de inversión física para el mediano plazo.
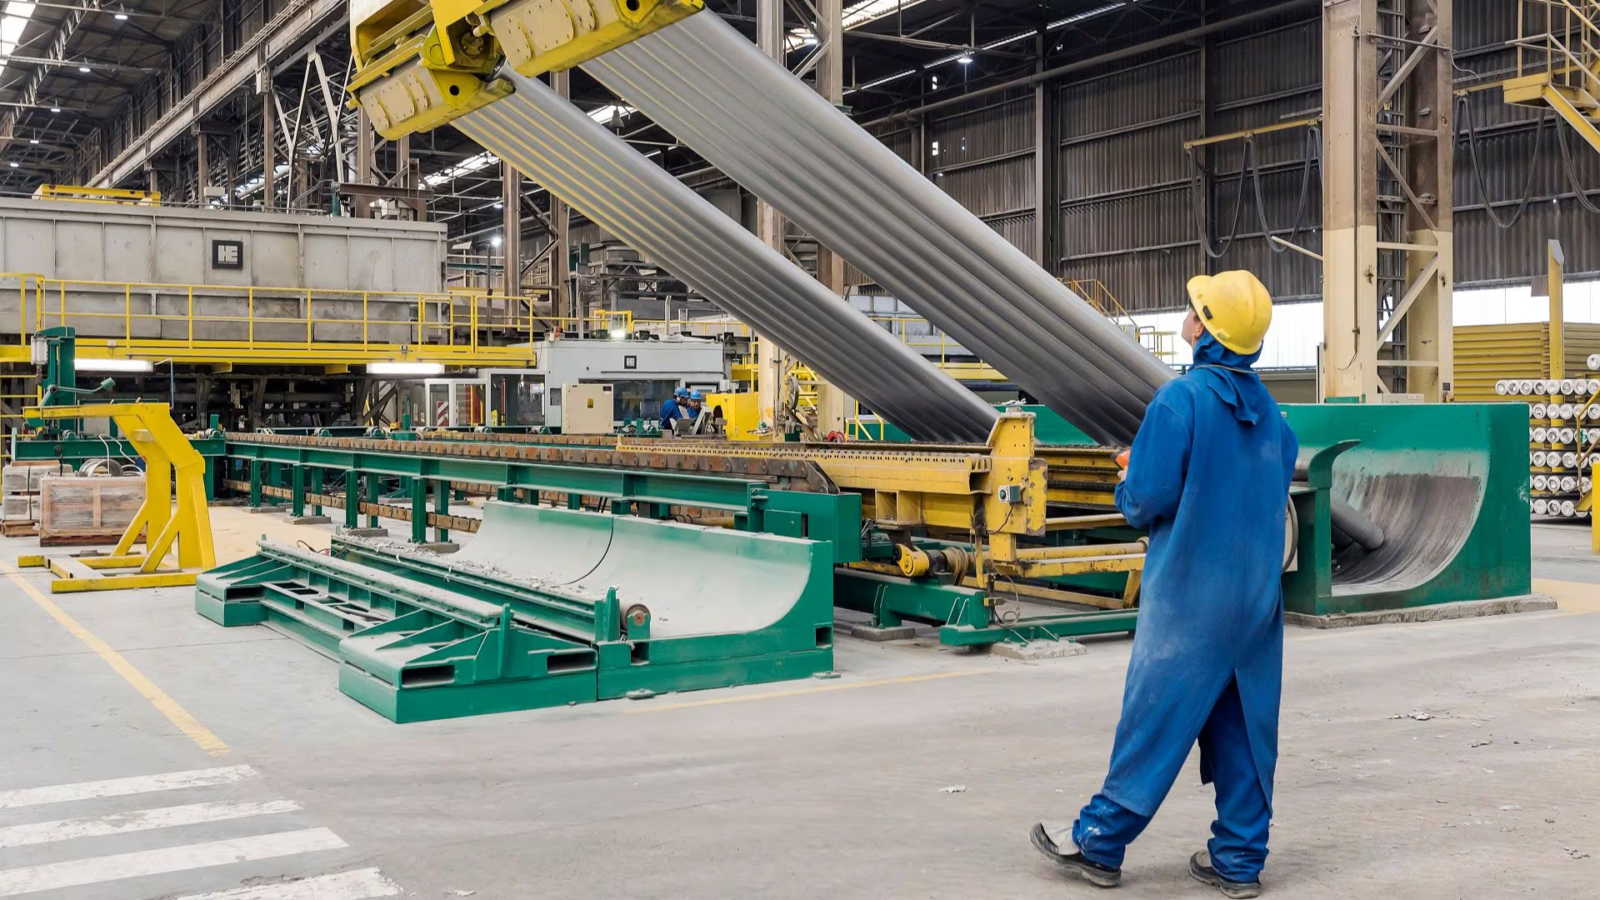
El núcleo del problema radica en las asimetrías de escala que caracterizan a los gigantes industriales chinos, los cuales operan con un esquema de subsidios estatales a la energía y al costo de capital que resulta imposible de replicar en la economía local. El procesamiento y extrusión de perfiles de aluminio exige un uso intensivo de energía eléctrica de potencia; mientras que las plantas fabriles argentinas afrontan un severo encarecimiento de las tarifas energéticas y de los insumos base, los exportadores asiáticos logran colocar sus excedentes de stock en América Latina a precios de liquidación, saturando las redes de distribución comercial de la región.
“La falta de regulaciones efectivas ante el ingreso de tubos de aluminio chinos desmantela la capacidad instalada de los talleres de fundición del país. Si no se resguarda el valor de la transformación mecánica interna, se perderán miles de puestos calificados que sostienen el interior productivo.”
Esta drástica distorsión en las reglas del mercado interno genera alarma en los principales centros industriales, traccionando de forma directa sobre la demanda laboral calificada y paralizando los contratos vigentes con la red de talleres y caldererías subcontratistas.
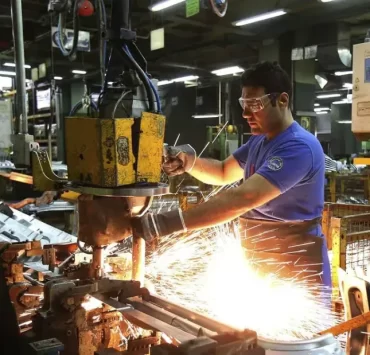
El riesgo de desmantelamiento de los equipos de soldadores y electricistas industriales
La retracción de la actividad en las plantas dedicadas a la transformación de metales no ferrosos resiente de manera inmediata el sostenimiento del capital humano altamente especializado. Los procesos de fabricación, ensamble y mecanizado de estructuras complejas a partir de tubos de aluminio demandan el despliegue de soldadores profesionales con certificaciones avanzadas en técnicas TIG (GTAW) bajo atmósfera de argón puro. Dado que el aluminio posee una alta conductividad térmica y un punto de fusión bajo, cualquier alteración en el ritmo de producción impide que estos técnicos sostengan la continuidad operativa indispensable para mantener vigentes sus habilidades y habilitaciones de calidad industrial.
En igual sintonía, la parálisis técnica de las líneas de extrusión automatizadas e hidráulicas golpea de forma directa a las cuadrillas de electricistas industriales y especialistas en instrumentación de planta. Estos técnicos son los encargados del mantenimiento de los hornos de inducción de alta frecuencia, la calibración de los servomotores de los sistemas de corte automático y el conexionado de las redes de tableros lógicos (PLC) que controlan la velocidad y presión de prensado de los perfiles. La dispersión de estos equipos especializados debilita la capacidad de respuesta técnica general de las naves industriales, provocando una pérdida de conocimiento técnico que tardará décadas en recuperarse.
La contracción de las órdenes de provisión de las fábricas de aluminio madre arrastra inevitablemente a las pequeñas pymes de calderería pesada y tornerías que operan en los polos industriales periféricos. Al perderse los contratos para la fabricación de matrices, soportes estructurales de acero inoxidable y herramental accesorio, la cadena de pagos electromecánica local sufre un estrangulamiento financiero severo, forzando a los talleres a adelantar vacaciones obligatorias y suspender turnos rotativos de producción.
Gestiones de las cámaras metalúrgicas ante las autoridades de comercio exterior
Los representantes de las principales cámaras metalúrgicas vienen coordinando la presentación formal de expedientes técnicos que demuestren el daño estructural que sufren las líneas fabriles argentinas. El objetivo de las mesas de enlace empresarial apunta a solicitar de manera urgente la aplicación de aranceles de compensación provisorios que equilibren el precio de ingreso de los contenedores chinos con los valores reales vigentes en los mercados occidentales.
La resolución que adopte la Secretaría de Comercio de la Nación respecto a estas denuncias sectoriales marcará el rumbo definitivo para la supervivencia de la industria del aluminio local.
El valor estratégico del aluminio nacional frente al mapa de suministro regional
La defensa de la capacidad de extrusión local cobra un peso geopolítico sustancial cuando se analiza el rol de la Argentina como proveedor integrado dentro de las redes metalúrgicas del Mercosur. El dominio integral del ciclo de transformación del aluminio permite al país autoabastecerse de perfiles estructurales críticos de manera independiente de las crisis de logística marítima internacional o las variaciones en los fletes globales. Ceder la totalidad del mercado doméstico ante la oferta subsidiada de China debilita de forma drástica la autonomía industrial nacional, convirtiendo al entramado fabril en un mero importador de bienes terminados con bajo valor agregado en origen.
Variables Estructurales del Diagnóstico
La magnitud real del impacto de esta oleada importadora permanecerá sujeta a la velocidad de arribo de los buques portacontenedores agendados por los importadores mayoristas y a la capacidad de resistencia financiera de los balances de las firmas metalúrgicas locales para absorber caídas severas en sus márgenes operativos de rentabilidad. El monitoreo técnico minucioso del volumen físico de toneladas ingresadas y el índice de ocupación efectiva de las naves de extrusión locales constituirán las variables críticas indispensables para diagnosticar la evolución de la crisis manufacturera, garantizando información precisa para coordinar planes de contingencia laboral en todo el territorio productivo nacional.
Monitoreo de Fluidez Comercial e Índices de Producción
El parte de despacho mensual emitido por los centros de distribución de aluminio nacionales funcionará como la variable técnica fundamental para auditar el desplazamiento de mercado provocado por la competencia asiática. El seguimiento continuo del nivel de actividad en las líneas electromecánicas y el consumo de energía en los hornos de fundición locales operarán como los indicadores predictivos clave para anticipar escenarios de cierres temporales, resguardando la confiabilidad de los datos técnicos en todo el corredor industrial del país.