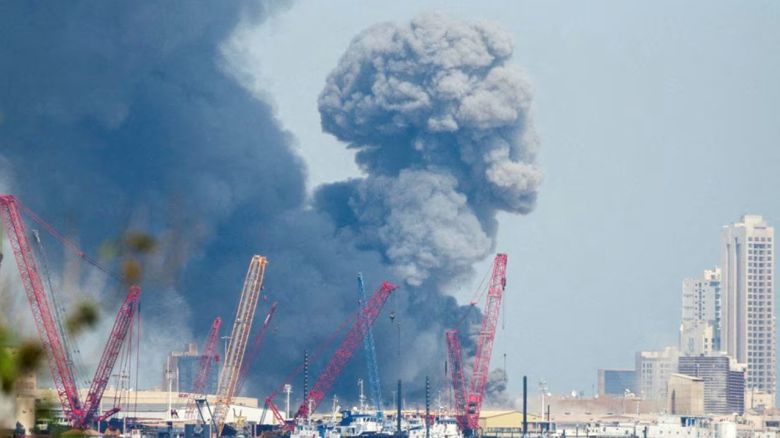
El bombardeo de EE.UU. sobre posiciones estratégicas en Irán reconfiguró el tablero energético. El temor a una interrupción en el suministro global pone en alerta a los mercados internacionales.
El bombardeo de Estados Unidos sobre posiciones estratégicas en Irán reconfiguró en horas el tablero energético internacional. Los mercados comenzaron a recalcular riesgos y el precio del petróleo volvió a tensionarse ante el temor de una interrupción en el suministro. En un mundo que aún transita una transición energética incompleta, el crudo vuelve a demostrar que sigue siendo la variable crítica de la geopolítica global.
El Estrecho de Ormuz, el cuello de botella que inquieta a los mercados
El foco inmediato de los operadores está puesto en el Estrecho de Ormuz, paso estratégico por donde circula cerca del 30% del comercio mundial de petróleo. Cualquier amenaza sobre ese corredor marítimo implica un impacto directo sobre la oferta global de energía.
Analistas internacionales señalaron que “el mercado no está reaccionando solo al hecho militar, sino a la posibilidad de escalada regional”. El riesgo no es únicamente Irán como productor —que ronda los 3 millones de barriles diarios— sino la posibilidad de que el conflicto afecte a Arabia Saudita, Emiratos Árabes Unidos u otros exportadores del Golfo.
En contextos similares, como durante las tensiones en 2019 tras ataques a instalaciones saudíes, el Brent registró saltos superiores al 10% en cuestión de horas. Hoy el escenario podría ser incluso más sensible, dado que el equilibrio entre oferta y demanda se mantiene ajustado y la capacidad ociosa de algunos productores no es ilimitada.
Si se interrumpiera el flujo de un millón de barriles diarios durante un período prolongado, los precios podrían escalar hacia niveles que los analistas ubican en un rango de 80 a 100 dólares por barril. La prima de riesgo geopolítico vuelve a incorporarse al valor del crudo.
Volatilidad financiera y presión sobre la industria
El impacto no se limita al precio del petróleo. La reacción se extendió a los mercados financieros, con mayor demanda de activos refugio y mayor cautela en renta variable. Cada conflicto en Medio Oriente reabre el mismo interrogante: ¿es un evento puntual o el inicio de una escalada?
Para la industria, especialmente en países importadores netos de energía, un salto sostenido del petróleo implica presión sobre costos logísticos, insumos petroquímicos y tarifas energéticas. Sectores como el transporte, la producción de fertilizantes, la siderurgia y la manufactura pesada sienten el impacto casi de inmediato.
En América Latina, y particularmente en Argentina, el escenario tiene una doble lectura. Por un lado, mayores precios internacionales pueden mejorar ingresos por exportaciones vinculadas a petróleo y gas, en especial desde Vaca Muerta. Por otro, encarecen insumos clave y pueden generar tensiones inflacionarias si el traslado a precios internos no es administrado con cautela.
La experiencia histórica demuestra que cada shock petrolero altera decisiones de inversión. Durante la crisis de 1973, el mundo redefinió su matriz energética. En 2008, el petróleo superó los 140 dólares por barril y luego colapsó con la crisis financiera. Hoy la diferencia es que la transición energética avanza, pero aún no reemplaza la dependencia estructural del crudo.
OPEP+ y la variable política
Un actor clave será la OPEP+, que podría evaluar incrementos en la producción para contener la volatilidad. Arabia Saudita y Emiratos Árabes Unidos poseen capacidad adicional, aunque su activación depende de cálculos políticos y estratégicos.
La ecuación es compleja: demasiado aumento de oferta podría erosionar precios en el mediano plazo; demasiado poco podría agravar la escalada. La organización ha demostrado en los últimos años que prioriza estabilidad y previsibilidad, pero en contextos bélicos la coordinación suele tensionarse.
Lo que viene para la energía global
El desenlace dependerá de la duración del conflicto y de si se transforma en un enfrentamiento regional más amplio. Si la situación se estabiliza rápidamente, el impacto podría limitarse a un pico transitorio. Pero si el Estrecho de Ormuz se convierte en zona de riesgo permanente, el mercado energético global enfrentará una nueva etapa de volatilidad estructural.
La energía vuelve a demostrar que es más que un commodity: es poder, influencia y estabilidad macroeconómica. Para países productores, la coyuntura puede representar una oportunidad. Para los importadores, un desafío fiscal y productivo.
En un escenario global fragmentado, la pregunta no es solo cuánto subirá el petróleo, sino cuánto tiempo el mundo podrá sostener una economía dependiente de un recurso atravesado por conflictos geopolíticos permanentes.
FACTORES DE RIESGO GEOPOLÍTICO
- • 🚢 Ormuz: El paso del 30% del crudo mundial en riesgo de bloqueo.
- • 🛢️ Precios: Proyección de escalada hacia el rango USD 80 – USD 100.
- • ⚙️ Industria: Presión inmediata en costos logísticos y petroquímicos.
- • 🇦🇷 Oportunidad local: Potencial de mejora en exportaciones de Vaca Muerta.
- • 🤝 OPEP+: Capacidad ociosa de Arabia Saudita como variable de ajuste.
Energía, petróleo y geopolítica: una alerta para la industria
La industria global deberá monitorear con precisión los próximos movimientos diplomáticos y militares. Cada barril que se pone en riesgo altera cadenas de valor enteras. La geopolítica volvió a encender la mecha del petróleo. La magnitud del impacto dependerá ahora de la capacidad política para evitar que el conflicto escale. Mientras tanto, los mercados ya comenzaron a descontar un escenario de mayor incertidumbre energética.