La estimulación hidráulica en la roca madre neuquina alcanzó las 9.714 etapas en el primer cuatrimestre de 2026. El salto del 23% interanual consolida un mapa operativo polarizado, donde YPF comanda el grueso de la actividad y Pluspetrol trepa al segundo lugar.
Un salto de eficiencia sostenido bajo planes de capital intensivo
El ritmo operativo en los bloques no convencionales de la Cuenca Neuquina ha comenzado el año con récords que redefinen los techos técnicos de la región. Según los datos estadísticos de la industria procesados por el consultor Luciano Fucello, Vaca Muerta alcanzó un total de 9.714 etapas de fractura durante el primer cuatrimestre. Esta cifra representa un crecimiento neto del 23% en comparación con el mismo período del año anterior, cuando se habían computado 7.913 punciones. El incremento refleja la agresividad de las campañas de perforación orientadas a maximizar saldos exportables y garantizar la inyección de gas de red antes de los picos invernales.
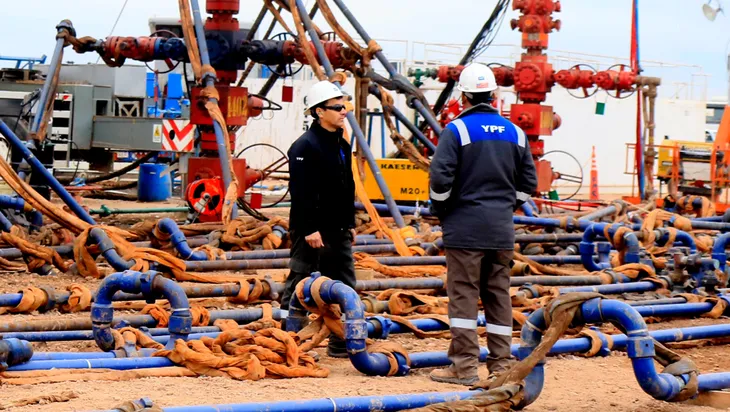
Actualmente, la dinámica de estimulación hidráulica (fracking) se apoya en pozos horizontales de rama larga y locaciones multipad que permiten reducir de forma drástica los tiempos muertos de enganche de las flotas de bombeo. Las proyecciones del sector anticipan un año récord que aspira a superar cómodamente la barrera de las 28.000 etapas totales. No obstante, el dinamismo en el subsuelo expone una fuerte concentración de la actividad, donde un selecto grupo de operadoras absorbe la disponibilidad de los sets técnicos de alta presión, obligando al resto de los jugadores independientes a coordinar de manera milimétrica sus cronogramas de campo.
“La velocidad de perforación y fractura en Vaca Muerta opera hoy al límite de la capacidad logística en superficie. El desafío de las compañías ya no es el potencial de la roca madre, sino la disponibilidad de flotas de bombeo y la agilidad de las redes de transporte.”
— Datos de industria.
La firma de mayoría estatal YPF se ratifica como el eje vertebral excluyente de la actividad en la cuenca. La compañía nacional ejecutó 4.431 etapas de fractura en el cuatrimestre, lo que equivale a concentrar de forma directa el 45% de todo el esfuerzo operativo desplegado en Neuquén. Este despliegue masivo de capital se focalizó en sus bloques insignia de shale oil y shale gas, como Loma Campana y La Amarga Chica, posicionando a la petrolera en una escala de actividad de nivel internacional que duplica el rendimiento de sus competidores más cercanos.
Desglose Operativo por Empresa (Ene-Abr)
- ⛏️ YPF: 4.431 etapas de fractura (45% del total de la cuenca).
- 🔋 Pluspetrol: 1.190 etapas, consolidando su ascenso al segundo lugar.
- 🛠️ Vista Energy: 975 etapas, liderando entre las firmas independientes.
- 📉 Bloque Medio: Tecpetrol, Pampa y PAE promediaron más de 600 operaciones cada una.
La reconfiguración del podio de operadoras independientes
El segmento de las compañías privadas muestra una fuerte aceleración asociada a movimientos estratégicos de compra de activos. Pluspetrol logró desplazar al resto de los competidores y afianzarse en el segundo puesto del ranking con 1.190 operaciones consolidadas en los primeros cuatro meses. Este salto responde directamente a la absorción e integración operativa de las áreas de shale que pertenecían a la norteamericana ExxonMobil. Por su parte, Vista Energy ocupó el tercer peldaño con 975 punciones hidráulicas, manteniendo su perfil como el operador independiente más ágil en la extracción de crudo liviano para exportación.
En el lote intermedio del informe cuatrimestral, las firmas de capitales locales sostienen ritmos de inversión estables para blindar sus propias ventanas de producción. El brazo energético del Grupo Techint, Tecpetrol, acumuló 699 etapas buscando expandir su presencia en petróleo negro en Los Toldos II Este. En tanto, Pampa Energía computó 647 operaciones enfocadas en el despegue del bloque Rincón de Aranda, mientras que Pan American Energy (PAE) completó el cuadro sectorial con 605 punciones aplicadas mediante equipos bajo contrato.
Presión Logística
Para sostener el promedio de 2.400 etapas mensuales se requiere incorporar nuevas flotas de bombeo de alta presión.
Efecto M&A
La compra de bloques estratégicos modificó el podio, acelerando los planes de producción de Pluspetrol.
Límites de superficie y el horizonte de evacuación de crudo
El sostenimiento de este volumen de fracturas —que mantiene un promedio de actividad elevado en los frentes de perforación— reactiva los debates técnicos en torno a la infraestructura de soporte en superficie. El sector requiere coordinar de forma urgente la logística de transporte terrestre para el abastecimiento continuo de arenas de sílice, agua tratada y aditivos químicos esenciales. Cualquier demasía en los tiempos de traslado impacta de forma directa sobre los costos diarios de las locaciones, un factor crítico en una ventana no convencional que busca competir en paridad de condiciones con los principales campos del shale norteamericano.
Las marcas registradas en el arranque del año reconfirman la calidad geológica excepcional de Vaca Muerta como aportante estratégico de divisas para la macroeconomía argentina. En la medida en que las obras de midstream expandan la capacidad de transporte de los oleoductos troncales hacia las terminales atlánticas y trasandinas, la métrica de etapas de fractura continuará operando como el indicador más fiel para evaluar la velocidad de conversión de los recursos del subsuelo en flujos comerciales reales.
Ranking de Actividad por Operadora
- • 🥇 YPF: 4.431 etapas de fractura (Líder absoluto de la cuenca).
- • 🥈 Pluspetrol: 1.190 etapas (Efecto de la integración de activos de ExxonMobil).
- • 🥉 Vista Energy: 975 etapas (Fuerte enfoque en la ventana de shale oil).
- • 📈 Tecpetrol: 699 etapas apuntando a su expansión en Los Toldos II Este.
- • 📉 Pampa y PAE: Completaron el lote de punta con 647 y 605 operaciones respectivamente.
La estabilidad cercana al umbral de las 2.400 etapas mensuales sugiere que el sector tiene un piso operativo consolidado, pero las señales de concentración estructural indican que el acceso a equipamiento clave será cada vez más competitivo y dependiente de los grandes consorcios integrados. La industria hidrocarburífera inicia este ciclo con una transformación silenciosa en sus dinámicas de producción: los objetivos en boca de pozo crecen de forma sostenida, obligando a reconfigurar toda la cadena de proveedores y servicios para estar a la altura de un bloque no convencional de escala global.