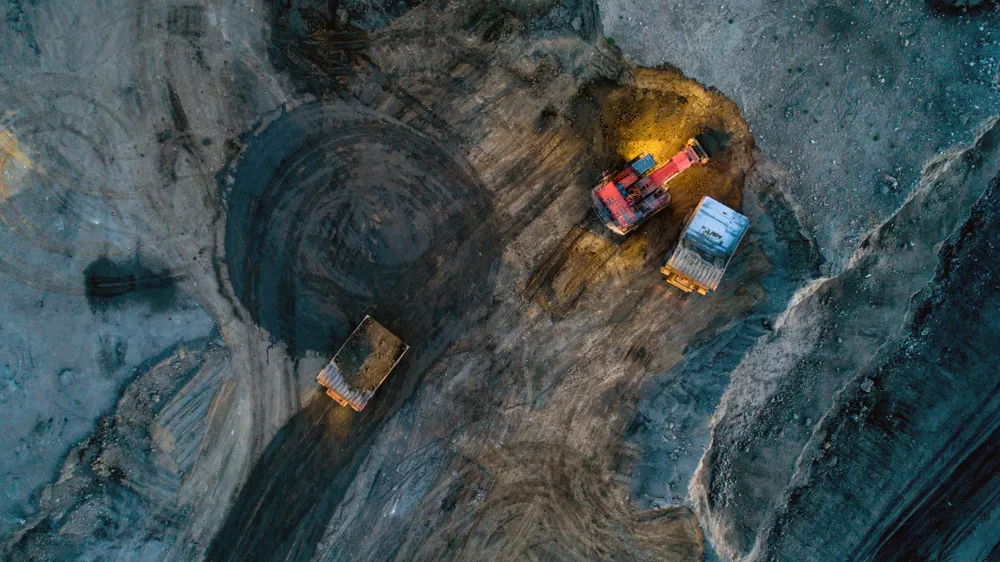
Detrás del agro y la energía, la actividad minera de oro, plata, litio y cobre gana peso como tercer motor de generación de divisas en la Argentina. Con envíos que treparán a US$ 9.000 millones este año y expectativas de un saldo positivo de US$ 25.000 a US$ 30.000 millones a mediados de la próxima década, el sector se mueve al ritmo de la competencia global entre Estados Unidos y China y de las definiciones de inversión bajo el RIGI.
en exportaciones mineras proyectadas para este año en la Argentina
El contraste con el potencial de largo plazo resulta elocuente: mientras las ventas externas actuales muestran un piso relevante impulsado por los metales preciosos y el litio, el despliegue del cobre a escala industrial es el factor señalado para multiplicar el aporte de divisas de la minería en la próxima década.
Geopolítica de minerales críticos y competencia entre gigantes globales
El posicionamiento de la Argentina en el mapa minero internacional está atravesado por la rivalidad estratégica entre Estados Unidos y China por el aseguramiento de minerales críticos. El litio resulta determinante para la fabricación de baterías destinadas al almacenamiento energético, la electromovilidad y los centros de datos (data centers), mientras que el cobre es un insumo indispensable para redes eléctricas, sistemas de construcción y defensa militar. Esa puja hegemónica por el acceso a recursos estratégicos no es el único factor externo que incide sobre el tablero local: la competencia entre grandes corporaciones mineras también genera oportunidades de capital y asociación. Un reflejo de esa dinámica se observó en la frustrada fusión entre Rio Tinto y Glencore, una operación que volvió a fracasar este año. En ese marco, el CEO global de Rio Tinto, Simon Trott, señaló que la Argentina ocupa un lugar central no solo en la estrategia de litio de la compañía, sino también en su búsqueda de oportunidades en cobre. Un ejemplo concreto de esa presencia es la participación minoritaria de la firma en el proyecto Los Azules, un desarrollo cuprífero que requiere financiamiento de gran escala para iniciar su construcción masiva el año próximo.— Simon Trott, CEO global de Rio Tinto
Para las provincias con reservas identificadas, la convergencia entre la demanda global de electrificación, la competencia por los recursos y los esquemas de incentivo apunta a acelerar la conversión de proyectos avanzados en operaciones activas.
Infraestructura, proveedores y el debate por el derrame territorial
A medida que los proyectos ganan escala, los desafíos operativos dejan de concentrarse únicamente en la geología o en la ingeniería de mina para trasladarse a la infraestructura física y a la articulación económica en el territorio. Entre los puntos críticos señalados por el sector figuran la disponibilidad de líneas eléctricas, los caminos y accesos hacia las operaciones y la competencia entre jurisdicciones por el desarrollo de cadenas de suministro locales. Según datos de la Cámara Argentina de Empresas Mineras (CAEM), cada proyecto demanda alrededor de 800 empresas proveedoras durante la etapa de exploración y unas 550 durante la fase de producción. Esa capilaridad explica tanto la disputa por captar contratos y radicaciones como las expectativas de integración productiva que plantean provincias sin yacimientos propios pero con bases industriales desarrolladas, como Córdoba, Santa Fe y Buenos Aires, junto con la necesidad de sostener la licencia social en las comunidades cercanas a los emprendimientos.El desafío de la exploración frente al escenario del oro y la plata
Mientras el cobre y el litio concentran las miradas sobre el crecimiento de mediano y largo plazo, el oro y la plata continúan siendo los dos minerales que mayor facturación aportan hoy en el país. Sin embargo, ambos segmentos registran una tendencia declinante en términos de volumen o reservas repuestas y se ven sostenidos principalmente por el nivel elevado de las cotizaciones internacionales. Para revertir ese cuadro y asegurar el recambio de yacimientos a futuro, el presidente del Grupo de Empresas Mineras Exploradoras de la República Argentina (GEMERA), Michael Meding, advirtió que es necesario elevar los presupuestos destinados a exploración desde los US$ 400 millones actuales hasta superar los US$ 1.000 millones anuales. En el análisis comparativo regional, la brecha sigue siendo amplia: Chile, al otro lado de la Cordillera de los Andes, exporta diez veces más que la Argentina. Para acortar esa distancia, el diagnóstico sectorial coincide en que el recurso geológico ya está validado, pero el ecosistema operativo, la radicación local de servicios, el empleo en las zonas de influencia y la estabilidad de las reglas de juego son condiciones indispensables para que el potencial se traduzca en producción sostenida.Las decisiones finales de inversión y el ritmo de ejecución de las obras asociadas definirán en los próximos meses la velocidad real de este salto productivo.
Puntos clave del escenario minero argentino
- Proyección exportadora: Las exportaciones mineras llegarían a US$ 9.000 millones este año y se proyecta un saldo positivo de entre US$ 25.000 millones y US$ 30.000 millones anuales a mediados de la próxima década con el cobre a gran escala.
- Inversiones y RIGI: Los principales proyectos de cobre suman promesas por unos US$ 40.000 millones en su vida útil, con Vicuña esperando su decisión final de inversión (desembolso inicial de US$ 9.712 millones) antes de fin de 2026.
- Puja geopolítica y corporativa: Litio y cobre están en el centro de la disputa entre EE.UU. y China, mientras grupos como Rio Tinto apuestan por ambos segmentos en el país (con participación minoritaria en Los Azules).
- Proveedores e infraestructura: Cada proyecto requiere unas 800 proveedoras en exploración y 550 en producción (CAEM), con desafíos en redes eléctricas, accesos y participación de provincias industriales.
- Exploración en alerta: Oro y plata siguen liderando los ingresos actuales sostenidos por precios altos, pero GEMERA señala que la inversión exploratoria debe pasar de US$ 400 millones a más de US$ 1.000 millones por año.