Los datos oficiales del Indec confirman una reactivación concentrada en los sectores primarios y extractivos de exportación, marcando el pulso de una estructura productiva que avanza a dos velocidades.
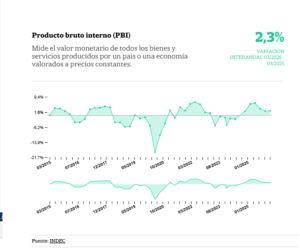
El crecimiento registrado no es el resultado de un avance homogéneo del entramado fabril o de un despertar del consumo interno. Por el contrario, el 2,3% se explica pura y exclusivamente por la formidable capacidad de tracción de tres motores primarios y extractivos de perfil netamente exportador: el sector agropecuario, la producción de hidrocarburos no convencionales centralizada en Vaca Muerta, y el empuje de la minería metalífera y de litio en la cordillera y el norte del país.
Esta dinámica consolida lo que los analistas industriales denominan «la economía a dos velocidades». Por un lado, sectores anclados a la demanda global, que operan con altos niveles de inversión de capital, facturación en dólares y la incorporación de tecnologías de Industria 4.0. Por el otro, un vasto universo de PyMEs metalmecánicas, textiles, plásticas y de bienes de consumo que operan en un mercado interno deprimido, lidiando con caídas abruptas en la utilización de su capacidad instalada, restricciones en el acceso al crédito y un encarecimiento sistémico de los costos energéticos y logísticos.
“El indicador del Indec expone la crudeza de la matriz productiva contemporánea: los enclaves exportadores vinculados a los recursos naturales operan en niveles de récord histórico y sostienen el PBI, mientras el tejido manufacturero urbano, principal generador de empleo formal, enfrenta uno de los trimestres más contractivos de la última década.”
Comprender cómo se compone este índice resulta vital para anticipar hacia dónde fluirán los capitales en los próximos años y cuáles son los desafíos regulatorios y tecnológicos que debe resolver el país si aspira a que estos polos de hiper-productividad generen un derrame real y verificable sobre el resto de la cadena de valor.
Vaca Muerta: El ancla hidrocarburífera que no detiene su marcha
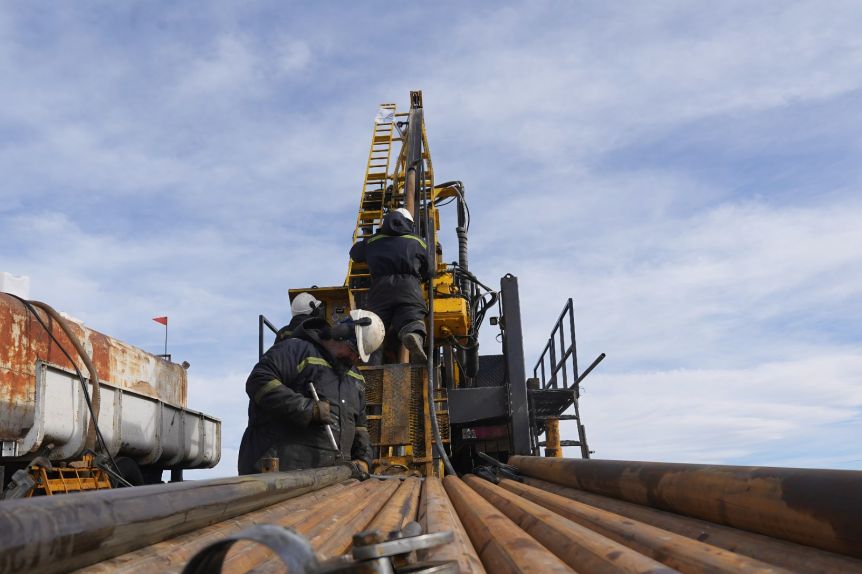
El sector de petróleo y gas, impulsado casi en su totalidad por la formación no convencional de la Cuenca Neuquina, ha sido el principal protagonista industrial de este repunte. Vaca Muerta continúa batiendo récords de etapas de fractura mes a mes, logrando niveles de eficiencia en la perforación que ya compiten de igual a igual con cuencas maduras de clase mundial como Permian en los Estados Unidos.
El primer trimestre reflejó el impacto de la habilitación de nuevas obras de infraestructura de transporte, o «midstream», que históricamente funcionaron como el principal cuello de botella del sector. La ampliación de la capacidad de evacuación de crudo y gas natural ha permitido a las operadoras abrir la válvula de pozos que se encontraban perforados pero inactivos (DUCs, por sus siglas en inglés). Este flujo no solo abastece la demanda nacional, reduciendo drásticamente la cuenta de importaciones de energía que tanto daño hizo a las reservas del Banco Central en años anteriores, sino que consolida saldos exportables continuos hacia Chile y Brasil, y cargamentos de crudo a través del Atlántico.
Sin embargo, la industria petrolera es altamente intensiva en capital. Para sostener e incrementar esta curva de producción, Vaca Muerta requiere desembolsos multimillonarios sostenidos. Aquí es donde los regímenes de incentivo a las grandes inversiones juegan un rol decisivo para asegurar que los proyectos de Gas Natural Licuado (GNL) y la construcción de grandes oleoductos (como el proyecto Vaca Muerta Sur) logren el financiamiento internacional necesario. El crecimiento del 2,3% es, en buena medida, el retorno de las inversiones semilla plantadas hace un lustro; pero el salto de escala hacia el futuro demandará triplicar el nivel de actividad actual.
Minería: Entre el litio de la Puna y el renacer del cobre en Cuyo
El otro pilar indiscutible del crecimiento trimestral ha sido el sector minero. A diferencia de las fluctuaciones macroeconómicas de corto plazo, la minería es una industria de ciclos largos que hoy está cosechando el inicio operativo de proyectos clave. En el noroeste argentino (Salta, Jujuy y Catamarca), la producción y exportación de carbonato de litio ha mantenido su vigor, compensando mediante volumen la caída que experimentaron los precios internacionales de este mineral crítico para las baterías de vehículos eléctricos.
Pero la gran apuesta estratégica de la Argentina, que comienza a traccionar la balanza de inversiones, es el renacer de la era del cobre, fundamental para los procesos globales de descarbonización y electrificación. San Juan se posiciona como la capital indiscutida de este proceso. Un ejemplo claro del dinamismo del sector es el avance sostenido del mega proyecto cuprífero Los Azules, el cual, bajo la titularidad y desarrollo operativo de McEwen Copper, avanza en sus etapas de viabilidad y estudios de impacto ambiental, atrayendo miradas globales y marcando el ritmo de la reactivación minera de gran escala en la cordillera.
El Desafío de la Cadena de Valor (Supply Chain)
El gran volumen de actividad de Vaca Muerta y la minería no se traduce automáticamente en prosperidad para la industria local. Las operadoras internacionales operan con estándares de calidad globales (normas API, certificaciones ISO severas). Muchos talleres metalúrgicos de Buenos Aires, Santa Fe y Córdoba carecen de la infraestructura tecnológica o de los avales financieros para convertirse en proveedores directos (Tier 1). La brecha entre lo que las operadoras demandan y lo que la industria local puede ofrecer es hoy el mayor obstáculo para el desarrollo federal.
El desafío del cobre y del litio, al igual que el de los hidrocarburos, radica en el encadenamiento productivo. Mientras las empresas mineras inyectan divisas y traccionan la actividad agregada, existe un déficit latente en la capacidad de absorción del ecosistema industrial proveedor, que debe tecnificarse para no quedar relegado a brindar únicamente servicios básicos de catering, limpieza o transporte de baja complejidad.
El retorno del agro y el contraste industrial
El tercer elemento de esta ecuación es el campo. Tras haber soportado una de las sequías más severas de la historia económica reciente, que desplomó el PBI el año anterior, el sector agroexportador experimentó un «efecto rebote» estadístico. La normalización de las lluvias y la mejora en los rendimientos por hectárea permitieron al complejo sojero, maicero y triguero reinyectar liquidez a la economía, impulsando sectores conexos como el transporte de carga por camión, los servicios logísticos portuarios y, en menor medida, la reactivación parcial de la venta de maquinaria agrícola y agropartes.
Sin embargo, fuera del paraguas protector del agro, el petróleo y la minería, el frío es intenso. El indicador del Indec esconde dentro de ese promedio positivo de 2,3% caídas de dos dígitos en la industria manufacturera no vinculada a bienes exportables y en la construcción. La parálisis de la obra pública y el desplome del poder adquisitivo de los salarios han provocado un freno abrupto en el consumo.
Las fábricas de calzado, las textiles, las empresas productoras de insumos para la construcción y las PyMEs enfocadas en el mercado interno están atravesando un proceso de contracción severa. Enfrentan el dilema de tener que achicar plantillas laborales o reducir turnos de producción, al mismo tiempo que deben asimilar el sinceramiento de tarifas energéticas que incrementa drásticamente su matriz de costos fijos.
Variables estructurales del diagnóstico
El crecimiento trimestral demuestra de manera concluyente que Argentina tiene los recursos para apalancar una estabilidad macroeconómica basada en la exportación de recursos naturales críticos para el mundo moderno. Sin embargo, el Estado y las cámaras empresariales enfrentan la tarea titánica de tender puentes entre la matriz primaria exitosa y el estancado sector manufacturero local. La economía no puede sostenerse indefinidamente operando a dos velocidades sin generar fracturas sociales; la transferencia tecnológica, la capacitación de mano de obra para la industria 4.0 y el desarrollo de un verdadero cluster de proveedores energéticos y mineros serán los verdaderos termómetros del éxito en los años venideros.
Monitoreo de Infraestructura y Producción
La sustentabilidad de este crecimiento a largo plazo quedará estrictamente sujeta al ritmo de adecuación de la infraestructura logística básica. La finalización de las redes de gasoductos troncales, la ampliación de las terminales de exportación marítima y la inversión en redes de alta tensión en las zonas mineras del norte y Cuyo serán determinantes para consolidar los despachos sin saturar la capacidad de transporte disponible.