Análisis Técnico, Marco Regulatorio y Proyecciones Estratégicas al 2030
El metal crítico de la transición y la paradoja argentina: de «gigante dormido» a columna vertebral de la descarbonización global.
Por Daniel Diaz Escobar Director de Agenda Industrial | 01 de Febrero de 2026
1. El Cobre como Columna Vertebral de la Descarbonización
El cobre ha dejado de ser un simple commodity industrial para transformarse en un activo de seguridad nacional y climática. Su rol es fundamental debido a una propiedad física inalterable: su eficiencia en la transferencia de electrones. En el paradigma de la Economía Net Zero, el cobre es el «nuevo petróleo», pero con una diferencia fundamental: mientras el petróleo se quema, el cobre se acumula en la infraestructura, convirtiéndose en un capital físico permanente.
Intensidad de Uso en Renovables: La densidad de cobre por megawatt (MW) en tecnologías de generación limpia es drásticamente superior a la convencional. Mientras una central térmica de ciclo combinado utiliza aproximadamente 1.100 kg de Cu/MW, la energía fotovoltaica demanda 5.000 kg/MW y la eólica offshore puede alcanzar los 15.000 kg/MW debido a los extensos cables submarinos de alta tensión necesarios para la evacuación de energía.
Ciclo Combinado
1.100 kg/MW
Eólica Offshore
15.000 kg/MW
Electromovilidad: El vehículo eléctrico (EV) es, esencialmente, una computadora con ruedas impulsada por cobre. No se trata solo de la batería y el motor; es el inversor, el cableado de alto voltaje y la infraestructura de carga. Para 2030, se estima que solo el sector de EVs consumirá más de 3,5 millones de toneladas de cobre anuales, partiendo de casi cero hace una década.
La Nueva Frontera Digital: La Inteligencia Artificial (IA) y la computación en la nube dependen de centros de datos con densidades energéticas sin precedentes. Un centro de datos de gran escala requiere entre 20 y 40 toneladas de cobre solo para su infraestructura eléctrica y sistemas de enfriamiento líquido, un factor de demanda que el mercado no había modelado hasta hace apenas 24 meses.
2. La Crisis de Oferta: El «Copper Crunch» Geológico
El mundo se enfrenta a una brecha de suministro que Wood Mackenzie y S&P Global califican como «sin precedentes». Este fenómeno no se debe a una falta de mineral en la corteza terrestre, sino a una crisis de accesibilidad y leyes de corte:
Degradación de Leyes en el «Tier 1»: Chile y Perú, que hoy proveen casi el 40% del cobre mundial, enfrentan el envejecimiento de sus super-yacimientos. Las leyes de mineral han caído de un promedio del 1,2% en los años 90 a menos del 0,65 % en la actualidad. Esto significa que para obtener la misma tonelada de cobre, las minas deben remover y procesar el doble de roca, duplicando el consumo de agua, energía y la generación de residuos.
Inercia del Capital (Lead Times): El ciclo promedio desde el descubrimiento de un pórfido de cobre hasta la primera producción ha pasado de 10 a 16,5 años debido a la complejidad de los permisos y la consulta social. El mercado actual está pagando el precio de la subinversión en exploración del periodo 2012-2019.
Mientras el petróleo se quema, el cobre se acumula: es el nuevo capital físico permanente de la era Net Zero.
”
3. La Paradoja Argentina: El Gigante Dormido de los Andes
En este mapa de escasez, Argentina se presenta como la última frontera de alta ley en jurisdicciones estables. Geológicamente, la Cordillera de los Andes no reconoce fronteras; sin embargo, mientras Chile ha exportado más de USD 50.000 millones anuales en minerales, Argentina ha mantenido su potencial de cobre bajo tierra desde el cierre de Bajo de la Alumbrera en 2018.
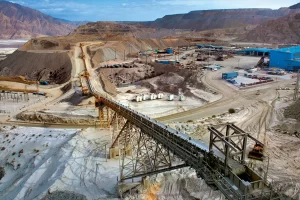
Esta paradoja se define por tres ejes:
Potencial de Clase Mundial: Argentina posee al menos siete proyectos con recursos identificados que superan los 5 Mt de Cu contenido cada uno. En términos de volumen, la provincia de San Juan por sí sola posee una riqueza cuprífera comparable a distritos enteros de Chile o Australia.
El Retraso como Ventaja Competitiva (Greenfield Advantage): Al no tener una industria cuprífera activa de gran escala, Argentina tiene la oportunidad única de diseñar sus minas bajo los estándares ESG (Environmental, Social, and Governance) del siglo XXI. Esto incluye el uso de energía renovable in-situ, procesos de lixiviación sin emisiones y sistemas de transporte automatizados desde el «día cero», lo que posiciona su producción como «Cobre Verde», con acceso a primas de precio en mercados exigentes.
El «Default» Regulatorio: El obstáculo no ha sido geológico, sino institucional. La ausencia de un mercado de cambios libre, la inestabilidad fiscal y interpretaciones ambiguas de leyes ambientales (como la Ley de Glaciares) han actuado como un «impuesto a la inversión» que el RIGI (Régimen de Incentivo para Grandes Inversiones) busca desmantelar.
4. Propósito de este Informe
Este análisis no busca ser un catálogo de buenas intenciones, sino una hoja de ruta técnica. A través de las siguientes secciones, desglosaremos la factibilidad real de que Argentina aporte entre el 3% y el 5% de la oferta mundial de cobre para 2032. Analizaremos por qué el RIGI es el catalizador necesario para mover proyectos del «papel» a la construcción y cómo la resolución de la seguridad jurídica ambiental es el último eslabón para que el país se convierta en el nuevo motor de la transición energética global.
OBJETIVOS ESTRATÉGICOS 2032
- • Alcanzar el 5% de la oferta mundial de cobre refinado.
- • Implementar el RIGI como ancla de seguridad jurídica.
- • Consolidar el concepto de «Cobre Verde» con energía 100% renovable.
- • Resolver la incertidumbre técnica de la Ley de Glaciares.
Contexto Global y Posición Potencial de Argentina
1.1. Dinámica de Oferta y Demanda
La demanda global de cobre refinado, que cerró 2025 sobre los 26 millones de toneladas (Mt), enfrenta una aceleración que los modelos tradicionales de ciclos de materias primas no logran capturar. No estamos ante un pico de demanda transitorio, sino ante un cambio de régimen en la intensidad de uso del metal.
El Trilema de la Demanda: Descarbonización, Digitalización y Defensa
La Curva de Electrificación: Para alcanzar las metas de «Emisiones Netas Cero» en 2050, la IEA estima que el mundo debe duplicar la infraestructura de redes eléctricas existentes. Esto implica instalar más de 80 millones de kilómetros de líneas de transmisión y distribución, una tarea intensiva en cobre que competirá directamente con la fabricación de EVs.
La Variable IA: Los centros de datos de nueva generación (específicamente para entrenamiento de LLMs) están pasando de arquitecturas de 10-20 kW por rack a más de 100 kW. Esto triplica la necesidad de barras conductoras de cobre y sistemas de enfriamiento, añadiendo una presión de demanda de ~500,000 tpa adicionales no previstas hace tres años.
Seguridad y Defensa: El aumento de las tensiones geopolíticas globales ha reactivado la industria de defensa. El cobre es un componente crítico en municiones, sistemas de guiado y naves navales, lo que añade una capa de «demanda inelástica» que prioriza el suministro sobre el precio.
El Lado de la Oferta: El Agotamiento de los «Super-Pits»
La crisis de oferta es, fundamentalmente, una crisis de calidad geológica:
Erosión de Leyes (Head Grades): En la década de 1970, la ley promedio de cobre en las minas en operación era del 1,5%. Hoy, los grandes activos en Chile operan con leyes del 0,4% al 0,6%.
La Ecuación de Energía y Agua: Procesar mineral de baja ley requiere una progresión geométrica de energía para la molienda. Además, la escasez hídrica en los distritos chilenos obliga a la construcción de plantas desalinizadoras y acueductos que elevan el CAPEX en un 20-30% y el OPEX debido al bombeo a gran altura.
1.2. Posición Estratégica de Argentina: Ventajas y Desventajas Estructurales
Argentina se encuentra en una situación de «pureza geológica» única. Mientras sus vecinos han «cosechado» sus mejores leyes, Argentina mantiene intactos sus depósitos primarios.
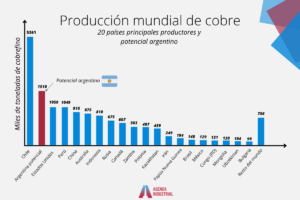
Ventajas Comparativas: La Reserva Geológica del Cono Sur
Potencial de «Bajo Stripping Ratio»: Muchos de los proyectos argentinos (como Josemaría o Los Azules) presentan una relación estéril/mineral (stripping ratio) favorable en sus etapas iniciales. Esto permite un flujo de caja rápido (payback) en los primeros 5 años, crucial para mitigar el riesgo país.
Calidad de los Concentrados: Los pórfidos argentinos muestran menores niveles de impurezas (arsénico, antimonio) que algunos depósitos nuevos en Asia Central o África. En un mercado donde las fundiciones chinas imponen penalidades crecientes por impurezas, el concentrado argentino es «premium».
Sinergias de Frontera: La existencia del Tratado de Integración y Complementación Minera entre Argentina y Chile es un activo subutilizado. Permite que proyectos como Filo del Sol operen con logística transfronteriza, utilizando puertos chilenos en el Pacífico, que están geográficamente mucho más cerca que los puertos del Atlántico argentino.
Desventajas Estructurales: El Costo de la Inacción
Para capturar esta renta, se deben resolver tres «cuellos de botella»:
Déficit Energético de Alta Montaña: La mayoría de los proyectos requieren entre 100 MW y 250 MW de potencia instalada constante. La red de transporte (líneas de 500kV) no llega a las zonas mineras. Sin un esquema de inversión público-privada para extender el Sistema Argentino de Interconexión (SADI), los proyectos deberán recurrir a generación térmica in-situ, encareciendo el costo por libra producida y arruinando el perfil de «Cobre Verde».
Logística Ferro-Vial: Mover 200,000 toneladas de concentrado al año requiere una logística ferroviaria que hoy es inexistente o está obsoleta (caso del Ferrocarril Belgrano Cargas hacia Chile o Rosario). El transporte por camión en alta montaña no solo es costoso, sino que tiene un límite de saturación física.
La «Trampa» de la Ley de Glaciares: Más allá del conflicto ambiental, el problema es la incertidumbre de la línea de base. Las empresas no saben contra qué parámetro serán evaluadas, lo que impide que los bancos internacionales otorguen financiamiento de tipo Project Finance (créditos a 10-15 años con tasas competitivas).
PROYECCIÓN: USD 9.500 MILLONES EN EXPORTACIONES ANUALES
Basado en una capacidad instalada superior a 1,1 Mtpa
Bajo un escenario de Desarrollo Coordinado, la sumatoria de capacidades nominales es impactante: Pachón + MARA + Taca Taca + Josemaría + Los Azules = Capacidad instalada superior a 1,1 Mtpa. Esto generaría exportaciones por USD 9.500 millones (a USD 4.00/lb), convirtiendo a la minería en el segundo complejo exportador del país, solo por detrás de la soja, pero con una estabilidad estacional mucho mayor.
2. El RIGI: Análisis Técnico-Financiero de un Instrumento de Viabilidad Económica
El Régimen de Incentivo para Grandes Inversiones (RIGI), bajo la Ley 27.740, debe entenderse no como un subsidio, sino como un seguro contra la volatilidad institucional. Para un proyecto de cobre, cuyo ciclo de vida supera los 30 años, la «estabilidad» es un insumo productivo tan necesario como la energía o el agua.
2.1. El Impacto en la Tasa de Descuento (WACC) y el Valor Actual Neto (VAN)
La viabilidad de un proyecto minero se define por la ecuación del Valor Actual Neto (VAN). En Argentina, históricamente, el VAN se veía pulverizado por una tasa de descuento (r) extremadamente alta, producto de un Riesgo País prohibitivo.
- Sin RIGI: Las instituciones financieras internacionales y los comités de inversión de las majors asignan a la Argentina un spread de riesgo que eleva el Costo de Capital (WACC) por encima del 15%. A esa tasa, los flujos de caja futuros (que en minería son lejanos) se descuentan de forma agresiva, haciendo que el proyecto sea inviable.
- Con RIGI: Al garantizar por ley la estabilidad fiscal, la libre disponibilidad de divisas y el acceso a tribunales internacionales (CIADI), el RIGI permite comprimir el WACC hacia niveles de «Grado de Inversión» (~8-10%). Esta reducción de 500-700 puntos básicos puede duplicar el VAN de un proyecto como Taca Taca o El Pachón, permitiendo que superen el filtro de aprobación de los directorios en Londres, Toronto o Melbourne.
2.2. Desglose Dimensional de los Beneficios Críticos
| Elemento Clave | Mecánica Técnica | Impacto en Costos | Mitigación de Riesgo |
|---|---|---|---|
| 1. Disponibilidad de Divisas y Salida de Capitales | Acceso gradual al Mercado Libre de Cambios (MLC): 20% el primer año, 40% el segundo y 100% a partir del tercero para exportaciones. | Crucial para el Servicio de Deuda: Permite pagar préstamos internacionales y dividendos sin depender de autorizaciones discrecionales del Banco Central. | Riesgo de Convertibilidad y Transferencia: Elimina el temor al «cepo» que históricamente atrapó utilidades en pesos devaluados. |
| 2. Incentivos Impositivos: Impuesto a las Ganancias e IVA | Reducción de la alícuota de Ganancias al 25% (vs 35% general) y devolución acelerada de saldos a favor de IVA en créditos de inversión. | Optimización del FCF: Mejora el flujo de caja en los años de ramp-up. La devolución de IVA actúa como una inyección de capital de trabajo de cientos de millones de dólares. | Riesgo de Erosión de Margen: Protege la rentabilidad neta ante una presión fiscal asfixiante sobre el flujo operativo. |
| 3. Amortización Acelerada de Bienes de Capital | Permite deducir la inversión en maquinaria e infraestructura en plazos mucho menores a los de la vida útil estándar. | Escudo Fiscal: Reduce la carga impositiva en los primeros años de operación, acelerando el período de repago (Payback Period) del capital invertido. | Riesgo de Recupero de Capital: Minimiza el tiempo de exposición del inversor antes de alcanzar el punto de equilibrio. |
| 4. Exención de Derechos de Exportación (Retenciones) | Alícuota 0% para exportaciones generadas por proyectos RIGI. | Competitividad en el «Margen»: Las retenciones actúan como un costo directo sobre los ingresos. Su eliminación permite operar yacimientos con leyes más bajas que de otro modo serían marginales. | Riesgo de Precio: Mejora la resiliencia del proyecto ante caídas cíclicas del precio del cobre (LME). |
2.3. El «Blindaje» contra la Discrecionalidad: El Artículo 165
Un aspecto técnico poco discutido pero vital es el carácter de «Derecho Adquirido» que otorga el RIGI. Según el texto legal, el Estado nacional no puede alterar los beneficios otorgados aunque cambie la ley general. Cualquier incumplimiento por parte del Estado habilita el recurso inmediato a arbitrajes internacionales. Para las juntas directivas de empresas como Rio Tinto o Lundin Mining, esta cláusula es el «ancla de confianza» necesaria para comprometer CAPEX de más de USD 4.000 millones.
Efecto Multiplicador en Construcción
En la fase de construcción, el equipo pesado representa el 60% del CAPEX. La exención de aranceles e IVA reduce el financiamiento inicial en un 15-20%. En un proyecto de USD 5.000M, esto equivale a ahorrar USD 1.000M en gasto financiero por impuestos adelantados.
2.4. El Efecto Multiplicador del IVA y Aranceles de Importación
- La exención de aranceles de importación y la no percepción de IVA en la aduana reduce el requerimiento de financiamiento inicial en aproximadamente un 15-20%.
- En un proyecto de USD 5.000 millones, esto equivale a ahorrar USD 1.000 millones de «gasto financiero» por impuestos adelantados, transformando radicalmente la curva de inversión inicial.
Conclusión Financiera: El RIGI no garantiza el éxito geológico, pero neutraliza el fracaso institucional. Convierte a la Argentina en una jurisdicción competitiva frente a jurisdicciones de bajo riesgo (Australia, Canadá) o jurisdicciones de alto crecimiento (Congo, Zambia), equilibrando la balanza riesgo-retorno.
3. Proyectos de Cobre en Argentina: Análisis Técnico Individual
3.1. Los Azules (San Juan – McEwen Copper Inc.)
Ubicado a 3.600 msnm en el departamento de Calingasta, San Juan, Los Azules es considerado uno de los yacimientos de cobre sin desarrollar más grandes y de menor costo relativo del mundo. Su relevancia estratégica aumentó exponencialmente tras ser el primer gran proyecto minero en adherirse formalmente al RIGI.
A. Geología y Recursos: La Escala de un Gigante
El depósito es un sistema de pórfido de cobre clásico con una zona de enriquecimiento secundario sustancial (calcocita), lo cual es una ventaja metalúrgica crítica.
- Recursos Actualizados (NI 43-101): Posee recursos Medidos e Indicados de 10.900 millones de libras de cobre (4,9 Mt Cu) y recursos Inferidos de 26.700 millones de libras (12,1 Mt Cu).
- Potencial de Exploración: La mineralización permanece abierta en profundidad y hacia el norte, lo que sugiere que la vida útil de 27-30 años es conservadora y podría extenderse a más de 50 años.
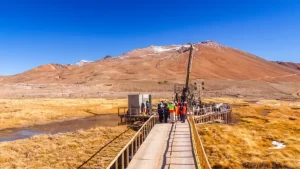
B. Innovación en el Procesamiento: Lixiviación en Pilas y «Cobre Verde»
A diferencia de los métodos tradicionales de concentración (que consumen mucha agua y energía para molienda), Los Azules ha pivotado hacia un diseño de Lixiviación en Pilas con tecnología regenerativa:
- Catódos de Cobre LME Grado A: El producto final no es un concentrado (tierra con mineral), sino láminas de cobre puro producidas in situ mediante EW . Esto elimina la necesidad de fundiciones externas y reduce la huella de carbono logística.
- Consumo Hídrico: El diseño apunta a un consumo neto de agua significativamente menor que una planta de flotación convencional, un factor decisivo para la licencia social y el cumplimiento ambiental en zonas de cordillera.
C. Estructura de Capital y Respaldo Estratégico
La composición accionaria de McEwen Copper revela el valor geopolítico del proyecto:
- Stellantis (Fiat, Chrysler, Peugeot): Ha invertido más de USD 150 millones para asegurar el suministro futuro de cobre para sus vehículos eléctricos, un movimiento de integración vertical inédito en Argentina.
- Nuton (Rio Tinto): Aporta tecnología de lixiviación bacteriana de avanzada que permite recuperar cobre de minerales primarios (calcopirita), lo que antes era imposible por lixiviación simple.
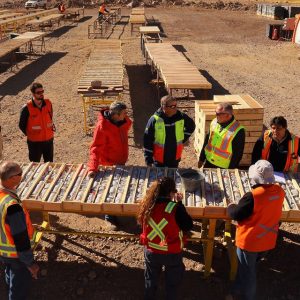
D. Análisis de Ruta Crítica y Cronograma de Inversión
- Estado Actual: En fase avanzada de Factibilidad (FS) y tramitación del Informe de Impacto Ambiental (IIA) para la etapa de explotación.
- Inyección de Capital: El CAPEX inicial de USD 2.500 M a 2.800 M se desembolsará mayoritariamente entre 2027 y 2029.
- Hito RIGI: La aprobación bajo el RIGI permite a McEwen planificar la financiación de largo plazo con bancos multilaterales, utilizando la estabilidad fiscal de 30 años como colateral.
E. Desafíos Técnicos y de Ingeniería
- El Factor Altura y Periglacial: La proximidad a cuerpos de hielo requiere una ingeniería de precisión en la ubicación de las pilas de lixiviación y el depósito de estériles. La empresa utiliza monitoreo satelital y criogénico en tiempo real para demostrar la nula afectación a glaciares, estableciendo el estándar técnico para el resto de la industria.
- Electrificación de la Mina: El plan incluye la conexión al SADI (Sistema Argentino de Interconexión) pero con un fuerte componente de energía solar propia. Dada la alta radiación de San Juan, se proyecta que hasta el 50-60% de la energía de operación sea renovable, reduciendo el OPEX y las emisiones de CO_{2}.
Impacto Regional: Se estima que en el pico de construcción, Los Azules generará más de 2.500 empleos directos y una red de más de 500 proveedores locales, transformando la matriz económica de la provincia de San Juan.
Ruta Crítica: Los Azules
- CAPEX Inicial: USD 2.500 M – 2.800 M.
- Período de Inversión: 2027 – 2029.
- Empleo: 2.500 directos en fase de construcción.
3.2. El Pachón (San Juan – Glencore plc): El Gigante de los Andes
Ubicado en el Departamento Calingasta, a escasos kilómetros del límite internacional con Chile, El Pachón representa uno de los yacimientos de pórfido de cobre-molibdeno más grandes del mundo aún no desarrollados. Su escala es tal que su puesta en marcha alteraría por sí sola la balanza comercial de Argentina.
A. Geología de Clase Mundial: Una Anomalía de Escala
El Pachón se destaca no por su ley (que es competitiva en el estándar actual del 0.55% Cu), sino por su continuidad y volumen.
- Recursos Minerales: Con más de 3.300 millones de toneladas de recursos, el yacimiento contiene aproximadamente 17,6 millones de toneladas de cobre fino. Para dimensionar: esto equivale a casi dos tercios de la demanda mundial anual de cobre refinado concentrados en una sola montaña.
- Mineralización de Molibdeno: El proyecto incluye un crédito secundario de molibdeno (Mo) muy significativo. El molibdeno actúa como un «subproducto» que reduce drásticamente el costo operativo neto (C1 Cost), permitiendo que la mina sea rentable incluso en escenarios de precios bajos del cobre.
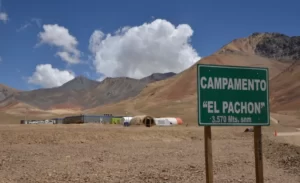
B. Diseño de Ingeniería: Megainfraestructura de Procesamiento
A diferencia de Los Azules (que apuesta a la lixiviación), El Pachón está diseñado como una operación tradicional de molienda y flotación, lo que implica una escala industrial masiva:
- Capacidad de Planta: Se proyecta una tasa de procesamiento de 120.000 toneladas por día (tpd), escalable a 140.000 tpd. Esto requiere molinos SAG y de bolas de última generación y una flota de camiones de extracción (ultra-class) de 300-400 toneladas de capacidad.
- Logística de Concentrado: El gran desafío técnico es el transporte de más de 800.000 toneladas de concentrado anuales. Glencore ha evaluado históricamente dos vías: un mineraloducto transandino hacia puertos chilenos (más corto pero políticamente complejo) o una ruta ferroviaria/vial hacia el Atlántico.
C. El Factor RIGI: De «Cuidado y Mantenimiento» a Motor de Inversión
El Pachón ha estado en el portafolio de Glencore por décadas. La razón de su letargo no es técnica, sino financiera: la sensibilidad al CAPEX.
- Intensidad de Capital: Con un CAPEX estimado de entre USD 6.000 y 7.000 millones, El Pachón es una de las mayores inversiones directas potenciales en la historia de Argentina.
- El RIGI como Disparador: Glencore ha sido explícito: un proyecto de este volumen requiere la estabilidad fiscal de 30 años que ofrece el RIGI. Sin la garantía de que no se aumentarán las regalías o se restringirá el acceso a divisas, el riesgo de hundir USD 7.000 millones es inaceptable para los accionistas. Bajo el RIGI, la tasa de retorno (IRR) del proyecto se vuelve robusta, permitiendo a la compañía competir por capital interno frente a proyectos en Australia o África.
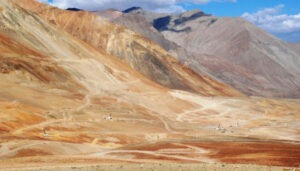
D. Desafíos Críticos y Mitigación
- Suministro Energético de Gran Escala: El proyecto requiere una demanda de potencia superior a los 250 MW. Esto exige la construcción de una línea de extra alta tensión (500 kV) que conecte el yacimiento con el Sistema Argentino de Interconexión (SADI). Glencore está evaluando la integración de parques eólicos y solares para cumplir con los estándares globales de descarbonización.
- Gestión de Relaves (Tailings): Debido a la sismicidad de la zona y la escala de producción, el diseño del depósito de relaves es el punto más sensible del Informe de Impacto Ambiental. Glencore aplica los estándares del GISTM (Global Industry Standard on Tailings Management) para garantizar la estabilidad física y química a perpetuidad.
- Ambiente de Alta Montaña: Operar a +3.200 msnm implica una logística de invierno rigurosa. El diseño contempla campamentos autónomos y sistemas de control remoto para minimizar la exposición del personal a condiciones climáticas extremas.
Desafío Crítico: Suministro Energético
El proyecto demanda más de 250 MW constantes. Requiere la construcción de una línea de extra alta tensión (500 kV) conectada al SADI, integrando estándares globales de descarbonización.
Perspectiva Estratégica: El Pachón es el proyecto que define el «techo» de la minería argentina. Su entrada en producción (proyectada hacia 2031-2032 bajo un escenario optimista) aportaría por sí sola el 1% de la producción mundial de cobre, consolidando a San Juan como el hub cuprífero más importante de Sudamérica fuera de Chile.}
3.3. MARA / Agua Rica (Catamarca – Glencore)
El proyecto MARA es un caso de estudio global en términos de sinergia de activos. Su modelo de negocio no se basa en construir una mina desde cero, sino en integrar un nuevo yacimiento de clase mundial (Agua Rica) con una planta de procesamiento e infraestructura logística ya existente y amortizada (Bajo de la Alumbrera).
A. Geología y Ventaja Metalúrgica: El Valor del Oro
Agua Rica es un depósito de pórfido de cobre, oro, plata y molibdeno con una característica distintiva: su ley.
- Densidad de Valor: Con una ley promedio de 0,62% Cu, supera a la mayoría de los proyectos en desarrollo en Chile. Además, su alto contenido de oro (3,8 millones de onzas en reservas) actúa como un «crédito de subproducto» masivo, lo que posiciona a MARA en el primer cuartil de costos operativos más bajos (C1) a nivel mundial.
- Vida Útil: Las reservas actuales garantizan 28 años de operación, con un potencial de expansión significativo mediante exploración profunda.
B. Diseño Innovador: El Triunfo de la Infraestructura Compartida
La integración con Alumbrera reduce la huella física del proyecto en un 40% respecto a un desarrollo greenfield.
- Transporte por Cinta (Conveyor): El mineral será transportado desde el tajo de Agua Rica hasta la planta de Alumbrera mediante una cinta transportadora de alta capacidad (aproximadamente 35 km), evitando el tránsito constante de camiones y reduciendo las emisiones de particulado y CO_2.
- Activos Reutilizados: La planta concentradora, los talleres, el campamento, la línea de alta tensión y el ferrocarril de carga propio (que conecta Catamarca con el puerto de Rosario) ya están construidos.
- CAPEX Optimizado: Esta configuración permite producir 200.000 tpa de cobre con una inversión inicial de aproximadamente USD 2.900 – 3.100 millones, una cifra notablemente baja para la escala de producción comparada con proyectos como El Pachón.
C. El Desafío de la Licencia Social: El Caso Andalgalá
MARA enfrenta el escenario social más complejo del país. Aunque el proyecto cuenta con el apoyo del Gobierno de Catamarca y de gran parte de los sectores proveedores, existe una oposición organizada y activa en la ciudad de Andalgalá.
- Judicialización: El amparo judicial que ha frenado el avance de las perforaciones de exploración profunda y obras menores es un síntoma de la fragilidad institucional frente a conflictos de proximidad. El riesgo aquí no es financiero, sino de «permisología» y paz social.
- Percepción del Agua: En una zona semiárida, el temor al impacto sobre los acuíferos locales es el eje de la protesta. MARA propone un circuito de agua de proceso cerrada (reutilización del 90% del recurso) y monitoreos participativos para ganar confianza, pero la grieta social persiste.
D. La Necesidad del RIGI y la Resolución Judicial
A diferencia de Josemaría o Los Azules, MARA aún no se ha adherido al RIGI de forma agresiva debido a su estado de parálisis judicial. Sin embargo, el RIGI sería su «blindaje» final:
- Estabilidad de Largo Plazo: Glencore requieren que la seguridad jurídica nacional sobrepase las disputas municipales o fallos de cortes provinciales.
- Incentivo para la Decisión Final de Inversión (FID): La aprobación del RIGI podría ser el catalizador para que el directorio de Glencore decida «desbloquear» el capital, asumiendo que el marco federal protege la inversión frente a la volatilidad política local.
E. Impacto Económico Proyectado
MARA no solo aportará divisas, sino que revitalizará el complejo ferroviario del NOA. Al utilizar el tren para evacuar el concentrado hacia los puertos del Paraná, se genera una demanda de logística interna que beneficia a múltiples provincias, posicionando a Catamarca nuevamente como el polo minero líder del país.
El Desafío de la Licencia Social: Andalgalá
A diferencia de San Juan, MARA enfrenta una judicialización que ha frenado perforaciones. La percepción del agua en zona semiárida es el eje de la protesta. El RIGI actuaría aquí como un «blindaje institucional» para garantizar que la seguridad jurídica nacional prevalezca sobre disputas locales.
3.4. Josemaría (San Juan – Vicuña Corp)
Localizado en el extremo norte de San Juan (Iglesia), a 4.290 msnm, Josemaría es el buque insignia del Vicuña Corp en la región. Su diseño está optimizado para procesar grandes volúmenes de mineral con una logística integrada que busca maximizar la recuperación de oro como subproducto.
A. Geología y Reservas: El Valor del «Gold-Rich Copper»
Aunque la ley de cobre es menor que la de MARA o El Pachón (0,30%), Josemaría es un sistema de pórfido altamente eficiente por su escala y su contenido de metales preciosos.
- Inventario de Reservas: Las reservas probables de 1.012 millones de toneladas no solo aseguran 3 millones de toneladas de cobre, sino también 7 millones de onzas de oro.
- Ratio de Subproductos: La producción de oro (224.000 oz/año) es masiva, comparable a la de una mina dedicada exclusivamente al oro. Esto permite que los ingresos por metales preciosos cubran una parte significativa de los costos operativos, reduciendo drásticamente el costo de producción por libra de cobre.
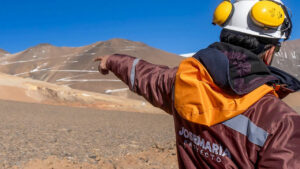
B. Diseño Operativo: Escala Industrial en Alta Montaña
Josemaría está diseñado para ser una de las operaciones a cielo abierto más grandes de Sudamérica.
- Capacidad de Procesamiento: Una planta de flotación convencional de 150.000 toneladas por día (tpd). Esto requiere un circuito de molienda de alta potencia y una infraestructura de soporte robusta para operar 365 días al año en condiciones climáticas extremas.
- Logística de Concentrados: El plan contempla el transporte de concentrados mediante camiones hacia una terminal ferroviaria en San Juan y, desde allí, vía tren hacia los puertos de la provincia de Santa Fe.
- Gestión de Agua: El proyecto ha diseñado una planta de manejo de agua que prioriza el reciclaje y utiliza acuíferos profundos que no compiten con el uso agrícola en los valles bajos.
C. Estado de Avance y el «Factor Gatillo» del RIGI
Josemaría es, técnicamente, un proyecto «shovel-ready» (listo para empezar). Sin embargo, El grupo Lundin ha mantenido una postura de cautela estratégica:
- Dependencia del RIGI: El CAPEX de USD 4.100 millones es una inversión de capital intensivo que no admite incertidumbre cambiaria. Lundin requiere el acceso garantizado al mercado de divisas para repagar el financiamiento internacional y la estabilidad fiscal por el período de vida útil de la mina.
- Adhesión Inminente: Josemaría es el candidato natural para seguir los pasos de Los Azules y adherirse formalmente al RIGI, lo que destrabaría la Decisión Final de Inversión (FID) definitiva.
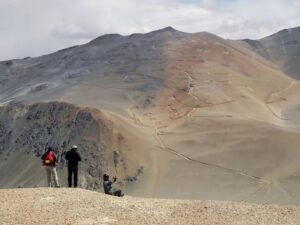
D. El Desafío Periglacial y la Ley de Glaciares
Al igual que sus vecinos del distrito Vicuña, Josemaría se encuentra en una zona con presencia de geoformas periglaciares.
- Ingeniería de Mitigación: La empresa ha realizado uno de los estudios de criósfera más detallados de la industria para asegurar que la infraestructura minera (tajo, botaderos y dique de colas) se ubique en áreas que no afecten glaciares de roca activos o reservas hídricas estratégicas.
- Incertidumbre Jurídica: El principal riesgo es la judicialización por interpretación. Un fallo judicial basado en una definición laxa de «ambiente periglacial» podría paralizar una inversión ya hundida de miles de millones. La solución técnica que busca la empresa es que el Estado valide la línea de base ambiental científica para evitar amparos ideológicos.
E. Impacto Socioeconómico y Proveedores
Lundin Mining tiene una tradición de fuerte desarrollo de la cadena de valor local. Se estima que Josemaría requerirá:
- Empleo: Más de 4.000 trabajadores durante la fase de construcción y 1.000 puestos fijos durante la operación.
- Desarrollo de Infraestructura: El proyecto incluye la mejora de rutas provinciales y la construcción de una línea eléctrica de 500 kV que quedará como activo para la provincia, mejorando la confiabilidad del sistema eléctrico en el norte de San Juan.
Perspectiva Estratégica: Josemaría es el «termómetro» de la minería argentina. Si este proyecto inicia su construcción masiva en los próximos 18 meses, enviará una señal inequívoca al mercado global de que Argentina ha salido de su parálisis minera.
3.5. Filo del Sol (San Juan – Filo Mining Corp. / Lundin / BHP)
Ubicado a 4.500 msnm en la frontera entre la provincia de San Juan y la Región de Atacama (Chile), Filo del Sol es un depósito binacional único. Su desarrollo está amparado por el Tratado de Integración y Complementación Minera entre ambos países, lo que le otorga una flexibilidad operativa sin precedentes.
A. Una Geología «Fuera de Escala»: El Super-Pórfido
Lo que hace único a Filo del Sol es la superposición de eventos geológicos. Es un sistema de pórfido de cobre-oro sobre el cual se instaló un sistema epitermal de alta sulfuración.
- Leyes Excepcionales: Mientras el mundo promedia leyes de 0.40% Cu, Filo del Sol ha reportado intersecciones de perforación asombrosas (por ejemplo, 1.300 metros con 1.12% CuEq). Estas «zonas de alimentación» sugieren la presencia de un núcleo de alta ley que podría cambiar radicalmente la economía del proyecto.
- Recursos en Expansión: Los recursos indicados de 1.222 Mt son solo la «punta del iceberg». La campaña de perforación de 2024-2025 continúa extendiendo la mineralización en profundidad y hacia los costados, sugiriendo que el depósito podría integrarse físicamente con el vecino Los Helados (Chile), formando uno de los complejos de cobre más grandes del planeta.
B. El «Efecto BHP» y la Consolidación del Distrito Vicuña
La entrada de BHP en 2024, mediante la adquisición conjunta de Filo Mining junto a Lundin, es el validador definitivo de Argentina como jurisdicción de clase mundial.
- Sinergia de Distrito: La estrategia no es desarrollar Filo del Sol de forma aislada, sino crear un Mega-Hub que integre a Josemaría, Filo del Sol, Los Helados y potencialmente Caserones (Chile).
- Músculo Financiero: La presencia de BHP garantiza que el CAPEX (que fácilmente podría superar los USD 5.000 – 6.000 millones debido a la complejidad de la zona) no sea un obstáculo una vez definida la ingeniería.
C. Diseño y Desafíos Técnicos: La Frontera de la Ingeniería
Debido a su naturaleza binacional y su ubicación en la alta cordillera, el proyecto enfrenta retos de «frontera»:
- Infraestructura Binacional: El proyecto requerirá permisos especiales para el movimiento de personal, equipos y mineral a través de la frontera. El modelo apunta a utilizar puertos chilenos en el Pacífico para la exportación, lo que reduce la distancia logística en más de 800 km comparado con los puertos del Atlántico.
- Complejidad Metalúrgica: Al tener diferentes tipos de mineralización (óxidos, sulfuros secundarios y sulfuros primarios), el diseño de la planta será híbrido, probablemente combinando lixiviación para las capas superiores y flotación para el núcleo profundo.
- Horizonte Temporal: A diferencia de Josemaría (listo para construir), Filo del Sol está en Prefactibilidad (PFS). Se espera que la ingeniería de detalle y los estudios ambientales lleven el proyecto a una FID (Decisión Final de Inversión) hacia 2028-2029, con primera producción post-2030.
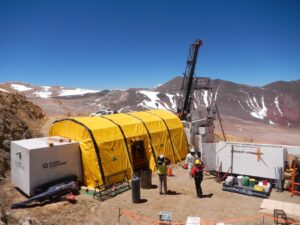
D. Sustentabilidad y Ambiente: El Escenario Periglacial
Filo del Sol opera en el corazón del área protegida por la Ley de Glaciares.
- Modelado de Cuenca: La empresa está invirtiendo millones de dólares en modelación hidrogeológica de cuenca cerrada. El objetivo es demostrar que la operación no tiene conectividad hídrica con los glaciares de roca que alimentan los valles agrícolas.
- Energía de Emisiones Cero: Dada la magnitud de los socios (BHP y Lundin), el compromiso con el Net Zero será total. Se proyecta una mina altamente automatizada con flotas eléctricas y suministro de energía 100% renovable.
Relevancia Estratégica: Filo del Sol es el seguro de vida de la minería argentina a largo plazo. Si Josemaría es el proyecto que abre la puerta, Filo del Sol es el que garantiza que Argentina sea un jugador Top 5 mundial durante la segunda mitad del siglo XXI. La combinación de leyes altas y escala masiva lo convierte en un activo «inelástico» ante las variaciones de precio del mercado.
IMPACTO INTEGRADO AL 2030
Argentina como el nuevo motor de la transición energética global
- 🚀 Capacidad: +1,1 Mtpa (Top 5 mundial de productores).
- 💰 Divisas: Generación de USD 9.500 millones anuales.
- 🌿 Cobre Verde: Operaciones con 60-100% energía renovable.
- ⚖️ RIGI: El eslabón final para transformar potencial en realidad industrial.
3.6. Taca Taca (Salta – First Quantum Minerals Ltd.)
Situado a unos 35 km de la localidad de Tolar Grande, en el Altiplano salteño (+3.500 msnm), Taca Taca es uno de los depósitos de cobre más prometedores del cono sur debido a su geología predecible y su cercanía a la frontera chilena.
A. Geología y Recursos: Volumen y Homogeneidad
Taca Taca es un sistema de pórfido de cobre, oro y molibdeno que destaca por su extensión lateral y vertical.
- Inventario Mineral: Con recursos medidos e indicados de 2.165 millones de toneladas, el yacimiento alberga más de 10 millones de toneladas de cobre contenido.
- Facilidad Operativa: La mineralización es relativamente homogénea y presenta una capa de enriquecimiento secundario que permitirá procesar mineral de mayor ley en los primeros años de operación, acelerando el retorno del capital (Payback).
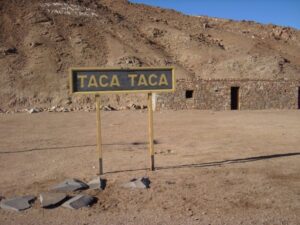
B. El Factor «First Quantum» y el Aprendizaje de Panamá
Tras el cierre forzoso de su mina Cobre Panamá en 2023, First Quantum ha recalibrado su apetito de riesgo global. Taca Taca es ahora su principal activo de crecimiento, pero bajo condiciones estrictas:
- Exigencia de Estabilidad Extrema: La empresa no avanzará sin la protección total del RIGI. La experiencia panameña ha dejado una lección: la seguridad jurídica no es solo un papel, sino un ecosistema político-social blindado.
- Licencia Social Proactiva: A diferencia de otros proyectos, Taca Taca ha invertido años en la relación con las comunidades de la Puna, logrando un consenso que hoy es uno de sus mayores activos institucionales.
C. La Ingeniería de la Logística: El Ferrocarril como Vital
El diseño de Taca Taca es, ante todo, un desafío logístico. Mover 250.000 toneladas anuales de cobre fino requiere una infraestructura que hoy es el punto crítico del proyecto:
- Corredor Ferroviario Transandino: El proyecto depende de la rehabilitación del Ramal C-14 del Ferrocarril Belgrano Cargas. Este ramal conecta directamente Salta con el puerto chileno de Antofagasta. Sin un tren eficiente, el costo logístico por camión haría inviable el proyecto a pesar de su geología.
- Desafío Hídrico y Acueducto: Al encontrarse en una zona de extrema aridez, el proyecto contempla la construcción de un acueducto de aproximadamente 120 km para bombear agua desde cuencas subterráneas profundas (no aptas para consumo humano ni riego), con un sistema de recuperación y reciclaje de agua en planta superior al 85%.
- Energía: Requiere una línea de alta tensión de 345 kV de aproximadamente 130 km para conectarse al SADI, o bien la instalación de una planta de generación híbrida (Solar + Gas) in-situ para garantizar el suministro constante de más de 150 MW.
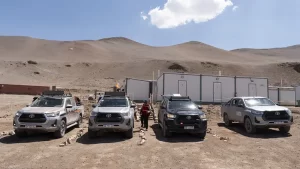
D. Análisis de CAPEX y Producción
- Inversión Inicial: Se estima en USD 3.600 a 4.000 millones, ajustados por la inflación global de costos de construcción de los últimos años.
- Producción Anual: Se estima una producción media de 227.000 a 270.000 toneladas de cobre durante los primeros 10 años, además de importantes créditos de oro (110.000 oz/año) y molibdeno.
- Impacto Fiscal: Taca Taca podría generar aportes por exportaciones superiores a los USD 2.000 millones anuales, posicionando a Salta como una provincia exportadora líder en el NOA.
Perspectiva Estratégica: Taca Taca es la pieza que falta para completar el Triángulo del Litio y el Cobre en el norte argentino. Su desarrollo consolidaría a Salta como un hub minero polimetálico. Para el inversor, es el proyecto con mayor «apalancamiento logístico»: si el tren funciona, los márgenes operativos de Taca Taca estarán entre los más competitivos de la región.
El proyecto Altar es, actualmente, el epicentro de la exploración de «gran escala» en San Juan. Lo que antes era considerado un recurso masivo pero de ley marginal, hoy se ha redefinido como un activo estratégico tras el ingreso de Rio Tinto (a través de su subsidiaria de tecnología, Nuton). Su evolución es el termómetro más preciso de cómo las grandes multinacionales perciben el riesgo de largo plazo en Argentina.
Proyección Salta 2030
- Inversión Estimada: USD 3.600 M – 4.000 M.
- Producción: 227.000 a 270.000 tpa de cobre.
- Exportaciones: +USD 2.000 M anuales.
3.7. Altar (San Juan – Aldebaran Resources / Rio Tinto)
Ubicado en el departamento de Calingasta, cerca de los gigantes Los Azules y El Pachón, Altar es un sistema de pórfido de cobre y oro de dimensiones colosales que está siendo sometido a una reevaluación técnica total bajo los estándares de una major minera.
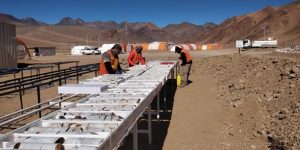
A. Geología: Del Volumen a la Identificación de «Núcleos» de Alta Ley
Históricamente, Altar fue visto como un depósito de gran volumen pero leyes bajas. Sin embargo, las campañas de perforación recientes (2023-2025) han cambiado la narrativa:
- Descubrimiento de Altar Unido: La integración de zonas previamente separadas (Altar Central, Altar Este y Altar Unido) ha revelado un sistema continuo mucho más rico en profundidad.
- Recursos Actualizados: El proyecto cuenta con recursos medidos e indicados de 1.200 millones de toneladas al 0,43% CuEq y recursos inferidos de 189 millones de toneladas al 0,42% CuEq.
- Potencial de «Bonanza»: Rio Tinto está buscando los «centros de alimentación» (feeder zones) del sistema, donde las leyes pueden duplicar el promedio actual, lo que transformaría drásticamente la tasa interna de retorno (TIR) del proyecto.
B. El Factor Rio Tinto y la Tecnología Nuton™
La entrada de Rio Tinto no es solo financiera, sino tecnológica. La empresa tiene una opción para ganar hasta el 80% del proyecto, y su interés principal radica en la aplicación de Nuton™:
- Lixiviación de Sulfuros Primarios: Tradicionalmente, los sulfuros de cobre primarios (calcopirita) requieren fundición. La tecnología Nuton™ permite la lixiviación bacteriana en pilas para estos minerales, lo cual reduce el CAPEX (no requiere planta de flotación masiva) y el OPEX (menos consumo energético).
- Sustentabilidad: Este proceso consume sustancialmente menos agua y genera una huella de carbono mucho menor, alineando el proyecto con los estándares de «Cobre Verde» que demandan los fabricantes de vehículos eléctricos en Europa y EE. UU.
C. Estado de Avance y Estrategia RIGI
Aunque Altar se encuentra en una etapa menos avanzada que Josemaría (actualmente en Exploración Avanzada / PEA), su hoja de ruta está siendo acelerada:
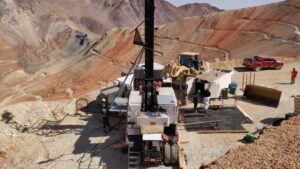
- Programa de Perforación Récord: Rio Tinto y Aldebaran están ejecutando uno de los programas de perforación diamantina más extensos de la cordillera para llevar el proyecto a la etapa de Prefactibilidad (PFS) hacia 2027.
- Visión RIGI: Para una empresa del tamaño de Rio Tinto, el RIGI es la herramienta que justifica el gasto de exploración masiva. Al saber que existe un «puerto seguro» fiscal y cambiario para cuando el proyecto llegue a la FID (Decisión Final de Inversión) post-2028, la compañía puede permitirse acelerar los plazos de estudio.
D. Desafíos Específicos
- Contenido de Arsénico: Algunas zonas del yacimiento presentan niveles elevados de arsénico. Aquí es donde la tecnología de lixiviación de Rio Tinto es crítica, ya que puede aislar estas impurezas de manera más eficiente y económica que una fundición tradicional.
- Infraestructura Compartida: Altar se beneficia de estar en el mismo corredor que Los Azules y El Pachón. Existe un potencial enorme para compartir infraestructura vial y eléctrica, lo que podría reducir el CAPEX individual de cada proyecto mediante un esquema de consorcio de infraestructura.
El Voto de Confianza de Rio Tinto
Para una corporación global, el RIGI justifica el gasto masivo en exploración. Si Rio Tinto decide ejercer su opción de compra y llevar Altar a construcción, se producirá un efecto cascada que atraerá a los principales competidores globales a la cordillera argentina.
Perspectiva Logística: Altar es el «voto de confianza» de Rio Tinto en Argentina. Si la mayor minera del mundo decide ejercer su opción de compra y llevar Altar a construcción, se produciría un efecto cascada que obligaría a otros competidores globales a buscar activos similares en la cordillera argentina para no quedar fuera de la próxima frontera cuprífera.
4. Proyecciones Agregadas de Producción a 2030-2035: Modelado de Escenarios
La transformación de Argentina de un productor marginal a una potencia cuprífera global no es una cuestión de «si sucederá», sino de «a qué velocidad». La Decisión Final de Inversión (FID) es el cuello de botella donde convergen la geología, la política y el costo del capital.
4.1. Metodología y Supuestos de Modelado
Para construir estos escenarios, se han aplicado filtros de probabilidad de ejecución basados en:
- Benchmarking Regional: Tiempos promedio de construcción de 3,5 a 5 años para proyectos de escala masiva.
- Curva de Ramp-up: Se asume que la mina alcanza su capacidad nominal a los 18-24 meses de la primera barra de cobre.
- Sensibilidad de Precios: Modelo basado en un precio base de USD 9.500/t.
4.2. Matriz de Escenarios Estratégicos
| Escenario | Drivers Regulatorios | Proyectos (2033) | Prod. Est. (tpa) | Ingresos (USDM) |
|---|---|---|---|---|
| 1. Conservador | RIGI con fricciones. Incertidumbre ambiental. | Josemaría y Los Azules (F1) | 280k – 350k | ~3.100 |
| 2. Optimista | RIGI operativo. MARA desbloqueado. | Josemaría, Azules, MARA, Pachón | 750k – 900k | ~8.000 |
| 3. Expansivo | Estabilidad total. Logística binacional eficiente. | Anteriores + Taca Taca + Altar | 1.1M – 1.3M | ~11.500 |
4.3. Análisis del Escenario Optimista: El «Game Changer» Económico
Bajo este escenario, que consideramos el más probable si se mantiene el rumbo del RIGI, el impacto en la macroeconomía argentina sería estructural:
A. Balanza Comercial y Divisas
Con una producción de ~800.000 tpa, el complejo minero pasaría de exportar USD 4.000 millones (actualidad, mayormente oro y litio) a más de USD 12.000 millones. Esto generaría un superávit comercial minero persistente, reduciendo la dependencia de las divisas del sector agropecuario y mitigando los efectos de las sequías en la economía nacional.
B. Efecto Multiplicador en el Empleo y PBI
La minería del cobre tiene uno de los multiplicadores más altos de la industria:
- Empleo Directo e Indirecto: Se estima la creación de 40.000 a 50.000 puestos de trabajo genuinos en las provincias de San Juan, Catamarca y Salta.
- Desarrollo de Proveedores: Por cada dólar invertido en la mina, se generan aproximadamente USD 1,50 en la cadena de valor local (servicios de ingeniería, catering, logística, mantenimiento industrial).
Aporte al PBI: La minería pasaría de representar el $0,6\%$ del PBI a un rango del 3% al 4%, acercándose a la estructura económica de países mineros exitosos.
4.4. El Impacto Fiscal: Regalías y RIGI
A pesar de los incentivos, el Estado percibiría ingresos masivos:
- Regalías Provinciales: (Hasta el 3% del valor boca de mina). En el escenario optimista, esto representa una inyección directa de USD 250-300 millones anuales para las arcas provinciales, permitiendo autonomía financiera para infraestructura social.
- .
- Impuesto a las Ganancias: Tras el periodo de amortización acelerada, el flujo de impuestos federales se estabilizaría, convirtiéndose en una fuente de recaudación de largo plazo (30+ años).
Riesgos al Modelo (Downside Risks)
Geopolítica de Precios: Una desaceleración brusca de la economía china podría deprimir el precio por debajo de los USD 8.000/t, retrasando las FID de proyectos de alto CAPEX como El Pachón.
Cuellos de Botella de Talento: La construcción simultánea de tres megaproyectos (Josemaría, Los Azules y MARA) generaría una escasez de mano de obra calificada y equipos pesados, elevando los costos de construcción por encima de lo presupuestado.
Conclusión del Modelado: Argentina tiene una oportunidad única para romper su bimonetarismo. El Escenario 2 es la consecuencia natural de aplicar reglas de mercado estables a una geología de clase mundial.
Esta sección aborda el núcleo del «riesgo regulatorio». Es el punto donde la geología choca con una normativa que generó parálisis por ambigüedad. Analizaremos a continuación la distinción técnica entre glaciares y ambiente periglacial.
5. Ley de Glaciares: Análisis Técnico-Jurídico Comparado y Propuesta de Solución
La Ley 26.639 (Régimen de Presupuestos Mínimos para la Preservación de los Glaciares y del Ambiente Periglacial) es el instrumento legal más controvertido de la historia minera argentina. Si bien el objetivo de proteger las reservas hídricas es incuestionable, su implementación técnica ha transformado la cordillera en un campo de batalla legal.
5.1. El Conflicto de las Definiciones: Ciencia vs. Derecho
El problema central radica en la vaguedad del término «ambiente periglacial». Mientras que un glaciar es una geoforma identificable, el ambiente periglacial es una zona de transición compleja.
La Interpretación Amplia (Actual): Considera ambiente periglacial a cualquier suelo congelado que actúe como «regulador hídrico». Bajo esta interpretación, si el suelo se congela en invierno a 3.000 msnm, toda la superficie podría considerarse protegida, prohibiendo la actividad industrial incluso sin presencia de hielo permanente.
La Realidad Geomorfológica: En los Andes centrales, muchos suelos congelados tienen un contenido de agua tan bajo que su función como reserva hídrica es despreciable. La ciencia exige distinguir entre Permafrost rico en hielo y suelo estacionalmente congelado.
5.2. Inseguridad Jurídica y el «Efecto Veto»
La ambigüedad ha creado un sistema de doble comando ambiental:
- Jurisdicción Provincial: Las provincias, dueñas de los recursos naturales según la Constitución, otorgan la Declaración de Impacto Ambiental (DIA).
- Jurisdicción Federal: La justicia federal, basándose en el Inventario Nacional de Glaciares (ING) realizado por el IANIGLA, puede intervenir y suspender proyectos basándose en el «principio precautorio».
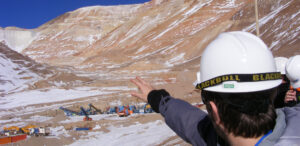
Esta superposición genera un riesgo que el RIGI no puede eliminar por sí solo: un inversor puede cumplir con todos los requisitos fiscales y provinciales, pero ver su proyecto paralizado por una medida cautelar federal basada en una mancha del inventario que quizás ni siquiera es un glaciar activo.
5.3. Análisis Comparado: Chile y el Estándar Internacional
Argentina es el único país con una ley que prohíbe taxativamente actividades en el ambiente periglacial bajo una definición tan amplia.
- Chile: Recientemente aprobó normativas que protegen glaciares, pero el enfoque es la evaluación de impacto caso por caso. Se permite la actividad si el titular del proyecto demuestra, mediante modelos hidrogeológicos, que la operación no altera la criósfera de manera irreversible.
Estándares Internacionales (IPA – International Permafrost Association): Definen el ambiente periglacial basándose en la temperatura del suelo (<0°C por al menos dos años). Argentina debería adoptar criterios de Permafrost Rico en Hielo para prohibir, y Permafrost Pobre en Hielo para permitir bajo monitoreo.
Propuesta IPA (International Permafrost Association)
Adoptar criterios de Permafrost Rico en Hielo para prohibir, y Permafrost Pobre en Hielo para permitir bajo monitoreo científico estricto.
5.4. Propuesta de Solución: El «Camino del Medio»
La solución no es derogar la ley (lo cual sería políticamente inviable y ambientalmente cuestionable), sino dotarla de precisión técnica mediante un nuevo decreto reglamentario:
- Zonificación por Funcionalidad Hídrica: No todo suelo congelado es una reserva de agua. Se debe distinguir entre geoformas con contenido de hielo significativo (glaciares de roca activos) y áreas de suelo estacionalmente congelado que no aportan al caudal de los ríos.
- Validación de Línea de Base Científica: Establecer que, ante una discrepancia entre el Inventario Nacional (escala macro) y los estudios de detalle de la empresa (escala micro con perforaciones y geofísica), prevalezca el estudio de detalle validado por una autoridad técnica independiente.
- Protocolos de Monitoreo Dinámico: Reemplazar la prohibición absoluta por una gestión basada en el desempeño. Si una empresa demuestra que puede operar sin afectar el balance de masa de los cuerpos de hielo cercanos mediante el uso de tecnologías de «minería invisible» o cintas transportadoras, la ley debería permitirlo.
- Certidumbre Temporal: El proceso de revisión del IANIGLA debe tener plazos perentorios. La incertidumbre de esperar años para saber si un área está inventariada o no es el mayor desincentivo para la exploración.
Conclusión Técnica: La Ley de Glaciares debe evolucionar de ser una «barrera de entrada» a ser un «estándar de calidad». El desarrollo de los siete grandes proyectos de cobre depende de que el Estado Nacional y las provincias acuerden una interpretación técnica unificada. Sin esta claridad, el potencial cuprífero argentino seguirá siendo una hipótesis geológica y no una realidad económica.
La Ley de Glaciares debe evolucionar de ser una «barrera de entrada» a ser un «estándar de calidad». Sin claridad científica, el potencial cuprífero argentino seguirá siendo una hipótesis geológica y no una realidad económica.
6. Conclusión Técnica
Argentina se encuentra ante un punto de inflexión histórico. Por primera vez en décadas, coinciden tres factores críticos: una geología de clase mundial intacta, una demanda global inelástica impulsada por la descarbonización y un marco de incentivos (RIGI) diseñado específicamente para el capital intensivo. Sin embargo, la ventana de oportunidad 2026-2035 es volátil y competitiva.
6.1. La Tríada del Desarrollo: Los Tres Pilares Estratégicos
Para que los USD 25.000 millones de inversión potencial se materialicen, Argentina debe sostener una política de Estado basada en tres pilares interdependientes:
I. Pilar de Competitividad Económica (Consolidación del RIGI)
El RIGI ha logrado «sentar a las majors a la mesa». El desafío ahora es la operatividad:
- Institucionalidad: Evitar que cambios de gestión política erosionen la estabilidad fiscal de 30 años. La confianza del inversor es el activo más difícil de construir y el más fácil de destruir.
- Agilidad Cambiaria: Garantizar el flujo de divisas para el servicio de deuda externa es la condición sine qua non para que los bancos internacionales otorguen el Project Finance.
II. Pilar de Sustentabilidad Ambiental y Legal (Seguridad Jurídica 2.0)
La minería del siglo XXI no compite solo en costos, sino en licencia social y estándares ESG:
- Precisión de la Ley de Glaciares: Urge una mesa de diálogo técnico que desplace la discusión de lo ideológico a lo científico. El objetivo es una reglamentación que proteja el recurso hídrico real sin prohibir actividades en áreas sin valor criosférico estratégico.
- Cobre de «Baja Huella»: Argentina debe promocionar su producción como Cobre Verde, utilizando su ventaja en energías renovables (solar en la Puna y eólica en San Juan) para certificar concentrados con baja huella de carbono, capturando mejores precios en el mercado europeo.
III. Pilar de Infraestructura e Integración (El Plan Maestro)
Ningún proyecto minero es una isla. Se requiere una visión de Corredores Bioceánicos:
- Energía y Transporte: Es imperativo un plan maestro que conecte los yacimientos con el SADI mediante líneas de 500kV y rehabilite el sistema ferroviario (Belgrano Cargas y ramales transandinos).
- Asociación Público-Privada (APP): El Estado no puede financiar toda la infraestructura, pero puede coordinar consorcios de empresas mineras para compartir el costo de rutas, acueductos y tendidos eléctricos, optimizando el CAPEX agregado.
6.2. El Costo de Oportunidad y la Competencia Global
La parálisis argentina ha beneficiado históricamente a distritos como la República Democrática del Congo o nuevas fronteras en Arabia Saudita y Mongolia (Oyu Tolgoi). El capital minero es móvil y busca jurisdicciones que ofrezcan:
- Velocidad de Permisología: El tiempo es el mayor enemigo del VAN.
- Paz Social: Basada en la transparencia y el desarrollo real de las comunidades locales.
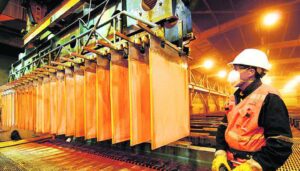
El cobre es el catalizador de la transición energética mundial, pero para Argentina puede ser el motor de su propia transición económica. Pasar de un modelo primario-dependiente a uno de exportación de valor agregado mineral y servicios industriales tecnológicos.
Los recursos en el subsuelo son inmensos, pero el tiempo es un recurso finito y no renovable. Si Argentina logra aplicar esta fórmula técnica y política de manera sostenida, no solo entrará en el Top 5 de productores globales, sino que sentará las bases de un desarrollo federal genuino para el próximo medio siglo.
SÍNTESIS FINAL
Si Argentina aplica esta fórmula técnica y política de manera sostenida, no solo entrará en el Top 5 de productores globales, sino que sentará las bases de un desarrollo federal genuino para el próximo medio siglo.
«El cobre es el nuevo capital físico permanente de la era misiones netas cero de Carbono.»