Mientras el mundo paga más por los minerales estratégicos, la Argentina sigue esperando convertir potencial en exportaciones.
El mercado internacional de los minerales atraviesa un momento decisivo. Litio, oro, plata, cobre y zinc registran valores elevados o sostenidos en niveles históricamente atractivos, impulsados por la transición energética, la electrificación y la reconfiguración geopolítica de las cadenas de suministro. Sin embargo, en ese escenario de precios favorables, la Argentina enfrenta una paradoja estructural: posee recursos de clase mundial, pero no logra capturar plenamente la renta minera.
El contraste es evidente
Mientras algunos minerales ya generan divisas, empleo y desarrollo regional, otros —como el cobre— siguen siendo una promesa que aún no se traduce en producción real, a pesar de cotizar en valores estratégicos para la industria global.
El mapa de precios internacionales: una señal clara para las economías mineras
Los precios internacionales de los principales minerales muestran una tendencia que ningún país con recursos puede ignorar. El oro se mantiene como activo de resguardo en un contexto de tensiones financieras globales; la plata combina su rol financiero con una creciente demanda industrial; el litio continúa siendo el insumo crítico para baterías y almacenamiento energético; el zinc y el plomo sostienen su relevancia para la construcción y la industria pesada.
Pero el dato más contundente es el cobre. Considerado el “metal de la transición energética”, su demanda crece por el avance de las energías renovables, la electromovilidad, la infraestructura eléctrica y la digitalización. El mundo necesita más cobre y lo necesita rápido.
Países como Chile y Perú ya capitalizan este escenario con exportaciones multimillonarias, cadenas de proveedores consolidadas y un flujo constante de inversiones. Argentina, en cambio, observa ese mercado desde afuera.
Precios récord – producción cero
Cobre: precios altos, demanda creciente y cero exportaciones argentinas
Aquí aparece el punto incómodo pero ineludible: Argentina no exporta cobre porque no tiene ninguna mina de cobre en producción. No es un problema de precios, ni de falta de mercado, ni de ausencia de recursos geológicos. Es un problema de ejecución.
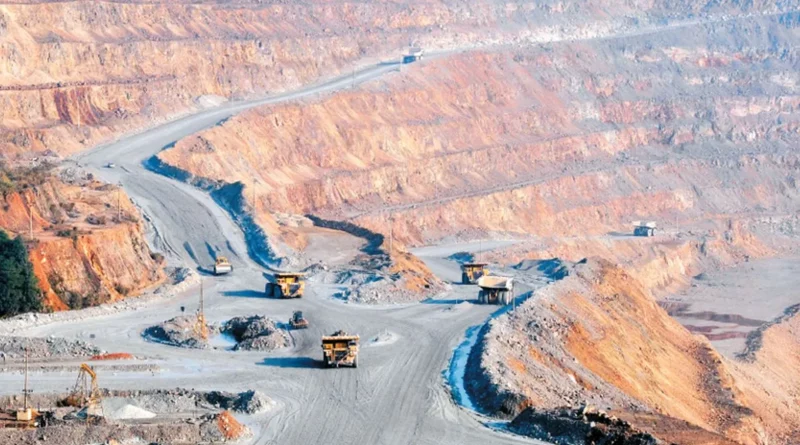
El país cuenta con algunos de los proyectos de cobre más grandes del mundo en etapa avanzada de exploración y desarrollo, especialmente en San Juan y Catamarca. Sin embargo, ninguno logró todavía entrar en fase productiva. Cada año que pasa sin una decisión final de inversión es un año perdido en términos de exportaciones, empleo, infraestructura y divisas.
Mientras el cobre alcanza valores que justifican desarrollos de gran escala, Argentina sigue postergando un salto productivo que podría modificar su matriz exportadora y reducir su dependencia de sectores tradicionales.
PRECIOS MINERALES ESTRATÉGICOS
- Cobre: Demanda +50% hacia 2040
- Litio: Insumo clave baterías
- Oro y plata: Resguardo + demanda industrial
- Zinc y plomo: Construcción e industria pesada
- Ausencia Argentina: Cobre sin producción
Litio, oro y plata: los que sí generan dólares
A diferencia del cobre, otros minerales sí lograron romper la barrera del potencial y transformarse en exportaciones concretas. El litio se consolidó como uno de los pilares de la minería argentina, con operaciones en el NOA que ya abastecen al mercado internacional y nuevos proyectos en distintas etapas de ampliación.
El oro y la plata, con fuerte presencia en provincias como Santa Cruz y San Juan, siguen siendo fundamentales para el ingreso de divisas mineras, aunque enfrentan el desafío de la maduración de yacimientos y la necesidad de nuevas inversiones para sostener niveles de producción.
Estos minerales demuestran que, cuando el marco técnico, económico y político se alinean, la minería puede convertirse en una fuente estable de ingresos y desarrollo regional.
Recursos clase mundial – producción limitada
Infraestructura, financiamiento y decisiones políticas: el verdadero cuello de botella
El análisis de precios internacionales deja una conclusión clara: el problema argentino no está en el mercado, sino en la capacidad de convertir recursos en producción. La falta de infraestructura, los vaivenes regulatorios, la incertidumbre macroeconómica y la demora en decisiones estratégicas explican por qué proyectos listos para avanzar siguen atrapados en etapas previas.
En un mundo que compite por asegurar minerales críticos, la ventana de oportunidad no es infinita. Otros países avanzan, cierran acuerdos, construyen plantas y aseguran contratos de largo plazo. Argentina todavía debate condiciones.
Lo que viene: ¿salto productivo o nueva oportunidad perdida?
El escenario está planteado. Los precios acompañan, la demanda existe y los recursos están en el subsuelo. La pregunta ya no es si Argentina tiene minerales, sino si está dispuesta a transformar ese potencial en producción real.
Si el país logra destrabar proyectos, garantizar reglas claras y avanzar en infraestructura, podría sumarse al grupo de economías que abastecen al mundo en un momento crítico. Si no, seguirá observando cómo otros capturan una renta que también podría haber sido argentina.