Mientras Argentina bate récords de exportaciones mineras, una disputa silenciosa crece por debajo de los números: China y Estados Unidos profundizan estrategias opuestas para asegurarse minerales críticos.
El comercio exterior revela un dato clave: China gana peso de manera sostenida, mientras Estados Unidos redefine su rol, especialmente en litio, en un escenario que cruza minería, energía y geopolítica.
Minería y geopolítica: cuando los destinos importan tanto como los proyectos
Las exportaciones mineras no son solo una estadística comercial. En un mundo atravesado por la transición energética, la electrificación y la competencia tecnológica, el destino de los minerales define alianzas, dependencias y poder. En ese tablero, Argentina aparece como proveedor creciente de insumos estratégicos, y dos jugadores concentran la atención: China y Estados Unidos.
Según el Informe Mensual de Exportaciones Mineras de diciembre de 2025, China explicó el 16% de las exportaciones mineras argentinas acumuladas, con un crecimiento interanual del 54%, mientras que Estados Unidos mantuvo un rol central en el total minero (+26% interanual), pero redujo su participación en litio un 22%. Detrás de estos números hay decisiones estratégicas, no casualidades.
CHINA
+54%
Crecimiento interanual
16% del total minero
ESTADOS UNIDOS
+26%
Total minero
-22% en litio
China: avance silencioso, sostenido y estructural
China no compra minería argentina por oportunidad coyuntural. Compra por planificación de largo plazo. El gigante asiático se consolidó en 2025 como uno de los principales destinos de los minerales argentinos, especialmente del litio, donde concentró el 84% de las exportaciones junto a Estados Unidos, aunque con una tendencia claramente ascendente.
El crecimiento interanual del 54% en exportaciones mineras hacia China no responde solo a precios, sino a una estrategia integral: asegurar abastecimiento de minerales críticos para baterías, electromovilidad, energías renovables y electrónica avanzada. Para China, el litio, el cobre y otros minerales metalíferos no son commodities: son insumos de seguridad económica.
Este patrón no es nuevo. China ya aplicó el mismo enfoque en África, Australia y América Latina, combinando inversiones, acuerdos comerciales y financiamiento de infraestructura. Argentina encaja perfectamente en esa lógica: grandes reservas, necesidad de dólares y un marco normativo en transición.
LITIO ARGENTINO 2025 (ENE-NOV)
- Exportaciones: USD 783 millones
- Crecimiento valor: +37,1% interanual
- Crecimiento volumen: +58,2% interanual
- China + USA: 84% del total
- Tendencia China: Ascendente fuerte
Litio: el mineral donde China pisa más fuerte
El caso del litio es paradigmático. En los primeros 11 meses de 2025, Argentina exportó USD 783 millones en litio, con un crecimiento interanual del 37,1% y un aumento del 58,2% en volúmenes. Aunque los precios internacionales cayeron, China consolidó su rol como comprador dominante.
Para Beijing, el litio argentino no es solo materia prima: es parte de una cadena de valor que incluye refinación, fabricación de baterías y producción de vehículos eléctricos. En este esquema, Argentina aparece mayormente como proveedor primario, una posición que genera dólares pero también abre un debate incómodo sobre valor agregado y dependencia.
Argentina vende materia prima, China controla la cadena de valor
Estados Unidos: menos litio, más estrategia
A diferencia de China, Estados Unidos muestra un comportamiento más complejo. En 2025, las exportaciones mineras argentinas hacia Estados Unidos crecieron 26% interanual en el total, pero su participación en litio cayó 22% respecto al año anterior. ¿Retroceso? No necesariamente.
Estados Unidos está redefiniendo su política de abastecimiento de minerales críticos, priorizando alianzas estratégicas, diversificación de proveedores y desarrollo de capacidades propias. La reducción relativa en litio argentino no implica desinterés, sino una estrategia más selectiva, alineada con su política industrial y energética.
Además, Estados Unidos sigue siendo un destino clave para los minerales metalíferos argentinos, especialmente oro y plata, que continúan explicando buena parte del flujo comercial. La diferencia es conceptual: Washington compra minería como parte de una estrategia de seguridad energética, no solo como transacción comercial.
Dos modelos, dos lógicas, un mismo territorio
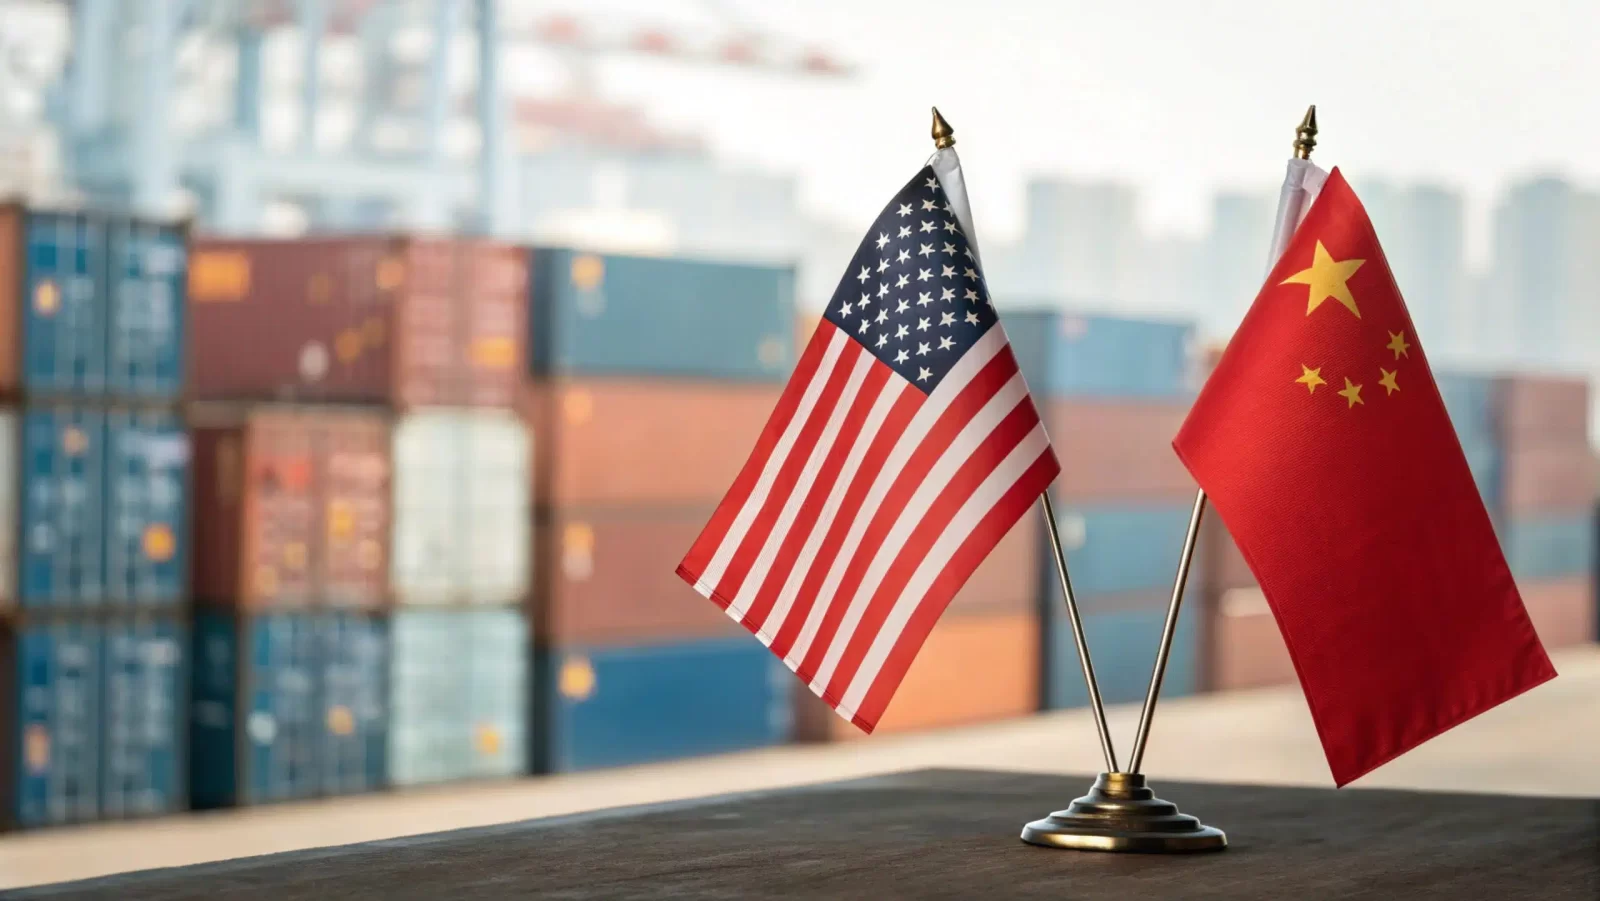
China y Estados Unidos representan dos modelos distintos de vinculación minera con Argentina. China avanza de manera progresiva, sostenida y concentrada en minerales estratégicos, especialmente litio. Estados Unidos mantiene volumen, pero ajusta su exposición según prioridades geopolíticas y energéticas.
Para Argentina, esta dualidad es una oportunidad y un riesgo. La oportunidad está en la diversificación de destinos y en la competencia entre potencias. El riesgo aparece si el país queda reducido a proveedor primario sin capacidad de negociación, planificación industrial o inserción estratégica.
Minería, energía y política industrial: el triángulo inevitable
La disputa China–Estados Unidos por los minerales argentinos no puede analizarse sin sumar la variable energética. El litio es clave para baterías; el cobre será central para redes eléctricas; el oro sigue siendo refugio financiero. Todo converge en una misma pregunta: qué rol quiere jugar Argentina en la transición energética global.
Exportar más es positivo. Exportar mejor es el desafío. Sin una política industrial que articule minería, energía y desarrollo tecnológico, el país corre el riesgo de repetir un patrón histórico: vender recursos y comprar tecnología.
Lo que viene: más competencia, más presión y más decisiones
Todo indica que la competencia por los minerales argentinos se intensificará. China seguirá aumentando su presencia. Estados Unidos buscará asegurar suministros confiables bajo nuevas reglas. Europa observa. India empieza a aparecer. Argentina queda en el centro del tablero.
El interrogante ya no es si habrá demanda, sino cómo se gestionará. Con reglas claras, visión estratégica y capacidad de negociación, la minería puede ser una palanca de desarrollo. Sin eso, será solo una estadística de corto plazo.
“China, Estados Unidos y el dilema argentino”.
Argentina vuelve a ser relevante por lo que tiene bajo tierra. La pregunta estratégica es si usará esa ventaja para negociar desarrollo o solo para vender volumen.